Yanlış taşınmaza DASK düzenleyen banka haksız bulundu

Yanlış taşınmaza DASK düzenleyen banka haksız bulundu

Kayseri’de Kocasinan Tüketici Hakem Heyeti, müşterisinin bilgisi dışında başka bir taşınmaz adına DASK poliçesi düzenleyip hesabından prim kesintisi yapan bankayı kusurlu bularak tahsil edilen tutarın iadesine hükmetti.

Kayseri’de Kocasinan Tüketici Hakem Heyeti, müşterinin bilgisi dışında başka bir taşınmaz için Doğal Afet Sigortaları Kurumu (DASK) poliçesi düzenleyip hesabından prim kesintisi yapan bankayı kusurlu bularak, tahsil edilen 1703 lira 5 kuruşluk poliçe bedelinin tüketiciye iadesine karar verdi.

Merkeze bağlı Kocasinan ilçesinde yaşayan E.E, ikamet ettiği ve maliki olduğu daire için bir sigorta şirketinden geçerli DASK poliçesi yaptırdı.

Ancak şikayet edilen banka tarafından bilgisi dışında aynı apartmanda bulunan başka bir daire için de DASK poliçesi tanzim edilerek hesabından 1703 lira 5 kuruş kesildiğini fark eden E.E, bankanın müşteri hizmetlerini arayarak durumu bildirdi.

Bankadan, parayı ilgili daireden istemesi gerektiği cevabını alan E.E, mağduriyetinin giderilmesi için Kocasinan İlçe Tüketici Hakem Heyetine başvurdu.

Banka, başvuruyu inceleyen heyete yaptığı savunmada, sistemlerindeki UAVT kodu (DASK adres kodu) doğrultusunda yenileme yapıldığını, sadece aracı kurum, acente olarak hareket ettiklerini ve tahsil edilen primin sigorta şirketine aktarıldığını belirterek haksız başvurunun reddini talep etti.

6502 sayılı Tüketicinin Korunması Hakkında Kanun’un ilgili maddeleri kapsamında inceleme yapan heyet, tüketicinin ikamet ettiği ve sahibi olduğu bağımsız bölümün farklı bir daire olduğunu, şikayet edilen bankanın acentelik faaliyeti kapsamında gerekli özen yükümlülüğünü yerine getirmeyerek tüketicinin mülkiyetinde olmayan bağımsız bölüm için poliçe tanzim ettiğini tespit etti.

Bankanın kendi sisteminden ve operasyonel hatasından kaynaklanan bu işlemi “ayıplı hizmet” niteliğinde değerlendirerek tüketiciyi haklı bulan heyet, yanlış adrese tanzim edilen DASK poliçesi nedeniyle E.E’den tahsil edilen 1703 lira 5 kuruş prim bedelinin banka tarafından tüketiciye iade edilmesine karar verdi.
“Burada tüketicinin mağduriyeti oluşuyor”

Tüketiciler Birliği Genel Başkanı Mahmut Şahin, DASK poliçelerinin düzenlenmesi sırasında yapılan hataların tüketicileri mağdur edebildiğini, poliçe ve ödeme belgelerinin mutlaka saklanması gerektiğini söyledi.

Şahin, nakit ödemelerde makbuz alınması, banka üzerinden yapılan ödemelerde ise işlem kayıtlarının saklanmasının olası uyuşmazlıklarda tüketicilerin haklarını aramasını kolaylaştıracağını dile getirdi.

Söz konusu olayda kaymakamlık bünyesindeki Tüketici Hakem Heyetinin, hatalı işlem nedeniyle tüketicinin zararının giderilmesi ve ödediği ücretin banka tarafından iade edilmesi yönünde karar verdiğini ifade eden Şahin, bankaların ve sigorta acentelerinin işlem süreçlerinde daha dikkatli davranması gerektiğini belirtti.

Yanlış düzenlenen poliçelerin yalnızca maddi kayıpla sınırlı kalmayabileceğini vurgulayan Şahin, şöyle konuştu: “Tüketici bunu fark etmedi ve Allah korusun bir felaket oldu. Bu deprem olur ya da benzer birtakım şeyler, tüketici zarar gördü. Depremden dolayı mağdur oldu ve ‘DASK’ım var’ diye güven içerisindeyken aslında kendisine DASK yapılmadığını, başka bir eve yapıldığını öğrendi. Buradaki zarar ne olacak, kim karşılayacak? Telafisi mümkün olmayan zararlar diye tabir ettiğimiz kısma giriyor bu. Kaldı ki tüketicinin ödemeyi yaptığı belli, sigortayı kendi adına yaptırdığı belli fakat sigorta şirketinin, acentenin ya da bankanın bunu yanlış yapmasından dolayı o zararını da bankadan tahsil edecek ya da sigorta şirketinden. Burada tüketicinin mağduriyeti oluşuyor. Ayıplı hizmet olarak bunu kabul ediyoruz fakat beraberinde tüketicinin talebi olmadan yapılan bir işlem, haksız bir işlem, yetkisiz bir işlem ve tüketicinin mağdur olmasına sebep olduğu için de bu işlemin haksız işlem babında değerlendirilip tüketiciden habersiz yapıldığında yine tüketiciye zarar verme durumunun tazmin edilmesi gerekir.”
Anadolu Sigorta’nın yeni genel müdürü Serkan Uğraş Kaygalak

Anadolu Sigorta, genel müdürlük görevine Serkan Uğraş Kaygalak’ın atandığını duyurdu. Ekim 2024’ten bu yana Anadolu Hayat Emeklilik Genel Müdürü olarak görev yapan Kaygalak, gerekli yasal izinlerin alınmasının ardından yeni görevine başlayacak.

Anadolu Sigorta, genel müdürlük görevine Serkan Uğraş Kaygalak’ın atandığını açıkladı. 100 yılı aşkın geçmişiyle Türkiye sigorta sektöründe faaliyet gösteren şirkette Kaygalak, gerekli yasal izinlerin tamamlanmasının ardından görevi üstlenecek.

Kariyerine İş Bankası’nda başladı

Orta Doğu Teknik Üniversitesi İşletme Bölümü’nden mezun olan Serkan Uğraş Kaygalak, çalışma hayatına Türkiye İş Bankası Teftiş Kurulu Başkanlığı’nda müfettiş olarak başladı.

Banka bünyesinde çeşitli görevlerde bulunan Kaygalak, 2006 yılında Hazine Bölümü Müdür Yardımcılığına, 2008’de Tarsus Şube Müdürlüğüne atandı. 2010’da Bilgi Sistemleri Denetiminden Sorumlu Teftiş Kurulu Başkan Yardımcılığı görevini üstlenen Kaygalak, 2013’te Kartlı Ödeme Sistemleri Bölüm Müdürü oldu.

Bankacılık ve ödeme sistemlerinde yöneticilik yaptı

2018 yılında Harvard Business School’da Advanced Management Programı’nı tamamlayan Kaygalak, 29 Temmuz 2020’de Türkiye İş Bankası Genel Müdür Yardımcılığına atandı. Bu görevinde sermaye piyasaları, özel bankacılık ve ödeme sistemleri gibi farklı alanlardan sorumlu oldu. Aynı dönemde İş Yatırım Ortaklığı Yönetim Kurulu Başkanlığını da yürüttü.

Ocak 2022’de Pazarama’nın Kurucu Genel Müdürü olarak göreve başlayan Kaygalak, Moka Ödeme Kuruluşu Yönetim Kurulu Başkan Vekilliğini de üstlendi.

Ekim 2024’te Anadolu Hayat Emeklilik Genel Müdürlüğüne atanan Kaygalak, yasal izin sürecinin ardından Anadolu Sigorta Genel Müdürü olarak görevine başlayacak.

HDI Fibaemeklilik’ten BES katılımcılarına 50 bin Mile varan avantaj

HDI Fibaemeklilik’ten BES katılımcılarına 50 bin Mile varan avantaj

HDI Fibaemeklilik ve Türk Hava Yolları iş birliğiyle Miles&Smiles üyelerine sunulan BES planı, birikimleri seyahat avantajıyla buluşturuyor. 31 Aralık’a kadar sürecek kampanyada katılımcılar, ödeme aracından ve kredi kartının bankasından bağımsız olarak kampanya koşullarına göre 50 bin Mile kadar kazanabiliyor.

HDI Fibaemeklilik, Türk Hava Yolları ile iş birliği kapsamında Miles&Smiles üyelerine özel BES planı sunuyor. Kampanya, katılımcıların gelecekleri için birikim yaparken seyahatlerinde kullanabilecekleri Mil avantajından yararlanmasını sağlıyor.

31 Aralık’a kadar devam edecek kampanyada, aylık 2.500 TL ve üzeri katkı payıyla plana katılanlara 5.000 Mil hediye ediliyor. Ayrıca 250.000 TL ve üzeri birikimi bulunan katılımcılar, fon büyüklüklerine göre 2.500 ile 50.000 arasında Mil kazanabiliyor.

Kampanyadan yararlanırken ödeme aracı ve kullanılan kredi kartının bankası fark etmiyor.

Mil avantajının yanı sıra BES, yüzde 20 devlet katkısıyla da katılımcıların birikimlerini destekliyor.

“BES birikiminiz sizi uçursun”

HDI Fibaemeklilik Genel Müdür Yardımcısı Erhan İleri, iş birliğine ilişkin değerlendirmesinde “Türk Hava Yolları iş birliğiyle hayata geçirdiğimiz bu planda müşterilerimize ‘BES birikiminiz sizi uçursun’ diyoruz. Miles&Smiles üyelerine özel BES planıyla müşterilerimiz, gelecekleri için birikim yaparken seyahatlerinde kullanabilecekleri önemli bir avantaj elde ediyor. Kampanya kapsamında, kullanılan kredi kartının bankasından bağımsız olarak, 2.500 TL ve üzeri aylık katkı payıyla plana katılanlara 5.000 Mil, 250.000 TL ve üzeri birikimi bulunan katılımcılara ise fon büyüklüğüne göre 2.500 ile 50.000 arasında Mil hediye ediyoruz. Amacımız, BES’i emeklilik dönemine yönelik birikim sağlarken bugüne de somut fayda sunan bir yatırım aracı olarak konumlandırmak. Katılımcılarımızın emekliliği beklemeden farklı avantajlardan yararlanmasını sağlayarak BES ile bağlarını güçlendirmeyi hedefliyoruz” ifadelerini kullandı.

Kampanyaya ilişkin ayrıntılı bilgiye ve başvuruya https://www.hdifibaemeklilik.com.tr/hakkimizda/kampanyalar/hdi-fibaemeklilikten-miles-smiles-uyelerinin-birikimlerini-mile-donusturen-firsat üzerinden ulaşılabiliyor.

AXA Türkiye Gelecek Fakültesi’nde yedinci dönem başladı

AXA Türkiye’nin acenteleri ve sigorta profesyonellerini geleceğe hazırlamak amacıyla hayata geçirdiği “Sürdürülebilir Gelişim ve Büyüme için Gelecek Fakültesi”, yedinci dönemine başladı. Bugüne kadar 212 mezun veren program, acentelerin mesleki yetkinliklerini ve değişen sektör dinamiklerine uyumunu destekliyor.

AXA Türkiye’nin sigorta sektöründeki acentelere ve profesyonellere yönelik geliştirdiği “Sürdürülebilir Gelişim ve Büyüme için Gelecek Fakültesi”nde yeni dönem başladı. Yedinci dönem katılımcılarıyla devam eden program, mesleki gelişime katkı sunmayı ve katılımcıları geleceğin sigortacılığına hazırlamayı amaçlıyor.

Program bugüne kadar 212 mezun verdi

Acentelerinin gelişimine yatırımı, geleceğin sigortacılığına hazırlanmanın önemli adımlarından biri olarak değerlendiren AXA Türkiye, programla bugüne kadar toplam 212 mezuna ulaştı.

Şirket, Gelecek Fakültesi aracılığıyla acentelerinin mesleki yetkinliklerini güçlendirirken sektörün değişen dinamiklerine uyum sağlamalarına da destek oluyor. AXA Türkiye, yeni katılımcılara verimli ve kazanımlarla dolu bir dönem diledi.

“Dikkat dağınıklığı trafik kazalarının üçte birinde rol oynuyor”

Allianz Teknoloji Merkezi’nin 34 binden fazla kaza vakasını kapsayan araştırma programı, araç içi arayüz tasarımının sürücü dikkatini doğrudan etkilediğini ortaya koyuyor. Dokuz ülkede yapılan tüketici araştırmasında sürücülerin yüzde 65’i, güvenlik açısından kritik işlevlerde fiziksel kontrolleri tercih ediyor. Allianz, daha güvenli sürüş için üreticilere, düzenleyici kurumlara ve sürücülere çağrıda bulunuyor.

Araçlarda giderek daha fazla işlevin dokunmatik ekranlara taşınması, sürücülerin dikkatinin dağılması riskini artırabiliyor. Daha önce gözler yoldan ayrılmadan kullanılabilen bazı kontrollerin dijital menüler üzerinden yönetilmesi, klima veya radyo gibi gündelik işlemler için bile ekrana birden fazla kez dokunmayı gerektirebiliyor. Bu da sürücülerin gözlerini yoldan daha sık ve daha uzun süre ayırmasına neden olabiliyor.

Allianz Teknoloji Merkezi’nin araştırma programı, dikkat dağınıklığının trafik kazalarının üçte birinde rol oynadığını gösteriyor. Bulgular, sorunun sürüş davranışlarının yanı sıra araç içi arayüzlerin tasarımıyla da yakından ilişkili olduğuna işaret ediyor.

34 binden fazla kaza vakası incelendi

Allianz Teknoloji Merkezi, bugüne kadarki en kapsamlı dikkat dağınıklığı araştırma programında 34 binden fazla kaza vakasını analiz etti. Program; gerçek araçlarda göz izleme çalışmalarını, Münih Teknik Üniversitesi ile yürütülen sürüş simülatörü araştırmasını, kritik trafik durumlarına yönelik bilişsel modellemeyi, uluslararası sürücü araştırmasını ve yayımlanmış 80’den fazla bilimsel çalışmanın incelenmesini kapsadı.

Allianz’ın 14. Motor Day etkinliğinde sunulan bulgular, “SWIPE. TAP. CRASH. Driver Distraction in the Digital Car” başlıklı raporda da yayımlandı. Raporda, dijital araçlarda dikkat dağınıklığının nedenleri ve daha güvenli araç içi arayüzlerin geliştirilmesine yönelik öneriler ele alındı.

Aynı işlemde görsel dikkat süresi yüzde 25 farklılaşabiliyor

Gerçek sürüş koşullarındaki göz izleme çalışmaları, dokunmatik ekran tasarımının sürücünün gözünü yoldan ayırdığı süreyi önemli ölçüde etkilediğini gösteriyor. Aynı gündelik işlemi tamamlamak için gereken görsel dikkat süresi, arayüze bağlı olarak yüzde 25’e kadar farklılaşabiliyor. Bazı durumlarda bu fark yaklaşık üç saniyeye ulaşabiliyor.

Yayımlanmış 80’den fazla bilimsel araştırmanın incelenmesi de gözlerin iki saniyeden uzun süre yoldan ayrılmasının kaza riskinde belirgin artışla ilişkili olduğunu ortaya koyuyor. Bilişsel modelleme çalışmaları ise riskin yalnızca dokunmatik ekran kullanımından değil, işlevlerin arayüze nasıl yerleştirildiğinden de kaynaklandığına işaret ediyor.

Allianz SE Yönetim Kurulu Üyesi Dr. Klaus-Peter Röhler, bulgulara ilişkin şunları söyledi:

“Bir otomobilde aynı işlemi gerçekleştirmek, başka bir otomobile kıyasla yüzde 25 daha az görsel dikkat gerektirebilir. Bu da dikkat dağınıklığının yalnızca sürücü davranışlarıyla ilgili olmadığını, araç tasarımının da bu konuda önemli bir rol oynadığını gösteriyor. Otomobil bir akıllı telefon değildir. Güvenliğin söz konusu olduğu durumlarda tasarımın önüne işlevsellik geçmelidir.”

Simülasyonlarda çarpışma riski üç katına çıkabiliyor

Allianz, bilişsel modelleme şirketi CogniBIT ile gerçek sürüş çalışmalarından elde edilen göz verilerine dayalı bir sürücü modeli kullanarak dört farklı trafik senaryosunu simüle etti. Dikkati dağılmış sürücüler, kritik durumlarda belirgin biçimde daha kötü performans gösterdi.

Otoyolda ani fren gerektiren senaryoda, dikkatli sürücülerde yüzde 18,2 olan çarpışmayla sonuçlanan denemelerin oranı, dikkati dağılmış sürücülerde yüzde 54,3’e yükseldi. Yola aniden bir çocuğun çıktığı senaryoda ise oran yüzde 3,9’dan yüzde 11,2’ye çıktı. Bu senaryodaki olayların yüzde 39’unda dikkati dağılmış sürücülerin hiçbir tepki vermediği görüldü.

Dört simülasyonun tamamında dikkati dağılmış sürücülerin performansı, kandaki alkol düzeyi binde 0,8 olarak modellenen sürücülerden daha kötü oldu.

Allianz Teknoloji Merkezi Genel Müdürü Dr. Christian Sahr, arayüz tasarımında bilimsel bulguların kullanılmasının önemini vurguladı:

“Hangi işlevlerin fiziksel düğmelerle, hangilerinin dokunmatik ekran üzerinden yönetilmesi gerektiği konusunda net önerilere ihtiyacımız var. İnsan-makine etkileşimi alanındaki bilimsel bulgular, sürücülerin dikkatini mümkün olduğunca az dağıtan arayüzler tasarlamak için sistematik biçimde uygulanmalı.”

Sürücülerin yüzde 65’i kritik işlevlerde fiziksel kontrol istiyor

Allianz’ın Avustralya, Avusturya, Brezilya, Fransa, Almanya, İtalya, İspanya, İsviçre ve Birleşik Krallık’ta yürüttüğü tüketici araştırması, sürücülerin araç içi teknolojiye ilişkin değerlendirmelerini de ortaya koydu.

Katılımcıların yüzde 79’u, araç içi teknolojinin son yıllarda sürücülerin dikkatinin daha fazla dağılmasına neden olduğunu düşünüyor. Yüzde 53’ü ise dikkat dağınıklığı riskini yüksek veya çok yüksek buluyor.

Son üç yılda kazaya karışan ve kazadan sorumlu olduğunu belirten katılımcıların yüzde 73’ü, dikkat dağınıklığının kazada kesinlikle veya muhtemelen rol oynadığını ifade ediyor. Katılımcıların yüzde 65’i, güvenlik açısından kritik işlevlerde dokunmatik ekran menüleri yerine fiziksel kontrolleri tercih ederken yüzde 86’sı dikkat dağınıklığını azaltmada temel sorumluluğun sürücüde olduğunu düşünüyor.

Üreticilerden sürücülere güvenli sürüş çağrısı

Allianz, araç içi dijitalleşmenin güvenlik üzerindeki etkilerini azaltmak amacıyla üreticiler, düzenleyici kurumlar ve sürücüler için üç temel adıma dikkat çekiyor.

Otomobil üreticilerine yönelik önerilerde, güvenlik açısından kritik ve sık kullanılan işlevlerde işlevselliğin önceliklendirilmesi isteniyor. Silecekler, sinyaller, kısa ve uzun farlar, dörtlü flaşörler ve cam buğu giderme kontrollerinin hızlı ve sezgisel biçimde kullanılabilmesi gerektiği belirtiliyor. Bu işlevlerin fiziksel kontrollerle veya dokunmatik ekranlarda sürekli erişilebilir, açıkça tanımlanmış alanlarla sunulması öneriliyor. Avrupa’da Euro NCAP’in de menülerde gizlenen kontroller yerine doğrudan erişilebilen tasarımları ödüllendirdiği hatırlatılıyor.

Düzenleyici kurumlar açısından dikkat dağınıklığının sistematik biçimde ele alınması ve verilerin tutarlı kaydedilmesi öne çıkıyor. Etkili denetim ve dikkat dağınıklığını izlemeye yönelik uygulamaların riskli davranışları caydırabileceği, bu nedenle oluşan kazaların daha iyi anlaşılmasını sağlayabileceği belirtiliyor. Düzenleyici çerçevelerin de araç içi teknolojilerdeki gelişmelere paralel güncellenmesi gerektiğine dikkat çekiliyor.

Sürücülere yönelik mesajlarda ise sürücü destek sistemlerinin, sürücünün dikkatinin yerini alamayacağı vurgulanıyor. Farkındalık çalışmaları, sürücü eğitimleri ve daha anlaşılır araç içi uyarı sistemlerinin dikkat dağınıklığı riskini azaltmaya katkı sağlayabileceği ifade ediliyor.

Post Title

Post Title

SİGORTAVIZZ MANİFESTOSU

Teklif Masasında Artık Biz de Varız

Sigortacılıkta en ucuz teklif, her zaman en iyi teklif midir?

Bu sorunun cevabının yalnızca fiyatta olmadığını hepimiz biliyoruz. Peki müşteriler, karar verirken bu farkı ne kadar görebiliyor?

Şu sahneyi düşünün: Gece yarısı, yağmurlu bir yol, bir hasar. Müşteri poliçesine baktığında aklındaki soru artık “Kaç lira ödedim?” değildir.

Çekici ne zaman gelecek? İkame araç var mı? Hasar dosyamla kim ilgileniyor? Çünkü sigortanın gerçek değeri, satın alındığı gün değil, ihtiyaç duyulduğu gün ortaya çıkar. Buna rağmen müşterilerden, kararlarını çoğu zaman satın alma anında görebildikleri tek ölçüte, fiyata göre vermelerini bekliyoruz.

Fiyat elbette önemli. Ancak teminatların kapsamı, asistans hizmetleri, hasar anındaki deneyim, hizmet kalitesi ve markaya duyulan güven de en az fiyat kadar değerli.

Sigortavızz‘ı kurarken çıkış noktamız tam da buydu: Geleneksel acenteciliğin yıllar içinde oluşturduğu bilgi birikimini ve müşteri odaklı yaklaşımını, dijital dünyanın hızı, erişilebilirliği ve karşılaştırma imkânlarıyla buluşturmak.

Amacımız, acenteciliğin insanı merkeze alan güçlü yönlerini dijital dünyaya taşırken müşterilerin daha bilinçli kararlar verebildiği, sigorta şirketlerinin ise ürün ve hizmetlerini daha anlaşılır biçimde sunabildiği bir deneyime katkı sağlamak.

Peki bizim için “en iyi fiyat” ne demek?

Sektördeki her meslektaşıma bir soru bırakıyorum: Müşterileriniz, teklifleri değerlendirirken fiyatın yanında teminat ve asistans farklarını da açıkça görebilseydi, en ucuz teklif yine her zaman ilk sırada olur muydu?

Bizim için en iyi fiyat, müşterinin risk profiline ve ihtiyaçlarına uygun teminatların, mümkün olan en avantajlı primle, şeffaf ve karşılaştırılabilir biçimde sunulmasıdır.

Çünkü gerçek bir karşılaştırma, yalnızca fiyatları yan yana koymakla değil, o fiyatların karşılığında hangi güvencelerin sunulduğunu da ortaya koymakla mümkündür.

Bu yaklaşımı hayata geçirirken teknolojiyi sonradan eklenen bir özellik değil, işimizin temelini oluşturan bir unsur olarak ele aldık. Teknoloji yalnızca bugünün süreçlerini iyileştiren bir araç değil; sigortacılığın geleceğini şekillendirecek temel unsurlardan biri olarak gördük ve Sigortavızz’ın yazılım altyapısını kendi bünyemizde geliştirdik; platformumuzu ilk günden itibaren yapay zekâ odaklı bir mimariyle tasarladık.

Attığımız bu teknolojik temel, yeni ürünleri ve entegrasyonları hızla hayata geçirmemize, değişen ihtiyaçlara çevik biçimde yanıt vermemize imkân tanıyor. Yapay zekâ ve veri odaklı teknolojilerin sunduğu olanakları, sigortacılık deneyimini geliştiren ve müşteri ihtiyaçlarına daha isabetli yanıt veren çözümler üretmek için değerlendirmeyi hedefliyoruz.

Teknolojinin şekillendirdiği bu gelecekte sigorta şirketlerinin de sunduğu değerin doğru anlaşılması gerektiğine inanıyoruz. Sigorta şirketlerinin hizmet kalitesine, hasar deneyimine ve müşteri memnuniyetine yaptığı yatırımın, tekliflerin alt alta sıralandığı bir tabloda yalnızca fiyatla temsil edilmemesi gerektiğine inanıyoruz.

Amacımız sadece daha fazla teklif sunmak değil; müşterinin ihtiyacını, sigorta şirketinin risk yaklaşımını ve ürünün sunduğu güvenceyi aynı denklemde buluşturmak. Müşterinin ihtiyacı olmayan teminatlar için ödeme yapmak zorunda kalmadığı, ihtiyaç duyduğu güvenceden ise yalnızca fiyat nedeniyle vazgeçmediği bir sigorta deneyimi hedefliyoruz.

Sigortavızz‘ı bu anlayışla hayata geçirdik. Hedefimiz, sigorta ürünleri arasındaki farkların daha anlaşılır olduğu, müşterilerin daha bilinçli kararlar verebildiği ve sunulan güvencenin gerçek değerinin daha görünür hâle geldiği bir dijital deneyimi sürekli geliştirmek.
Sigortavızz, sigortanın yalnızca karşılaştırıldığı değil, daha doğru anlaşıldığı bir geleceğe inanıyor.

Sigortavızz yayında.

Berin Yıldırım
Genel Müdür | Kurucu Ortak

“Bu bir advertorial çalışmadır”

TSB, COP31’de risk verilerinin dayanıklılığa katkısını gündeme taşıyacak

Türkiye Sigorta Birliği, 11–14 Kasım 2026 tarihlerinde Antalya’daki Sigorta Evi’nde veri ve modellemenin daha dayanıklı şehirler, işletmeler ve toplumlar için nasıl kullanılabileceğini ele alacak. İklim senaryoları, hasar verileri ve risk haritalarının yatırım, sigorta ve önleme kararlarına katkısı değerlendirilecek.

Türkiye Sigorta Birliği (TSB), COP31 kapsamında Sigorta Evi’nde risk verilerinin karar süreçlerindeki rolüne odaklanacak. 11–14 Kasım 2026 tarihlerinde Antalya’da, veri ve modellemenin şehirlerin, işletmelerin ve toplumların dayanıklılığını güçlendirmek için nasıl kullanılabileceği tartışılacak.

Risk verisinin kararlara dönüşmesi öne çıkıyor

TSB, iklim senaryolarının, hasar verilerinin ve risk haritalarının yatırım, sigorta ve önleme kararlarına katkı sağladığında değer ürettiğine dikkat çekti. Birliğin duyurusunda, risk verisinin dayanıklılığı güçlendirmesi, karara dönüşmesi ve önlemeye yön vermesi vurgulandı.

Sigorta Evi’ne katılım için ön kayıt başvurusu yapılabiliyor. Başvurular, katılım kriterleri ve kontenjan doğrultusunda değerlendirilecek.

Ön kayıt: https://lnkd.in/dn2N_WGH

Unico Sigorta, SEDDK tedbirlerinin kaldırıldığını açıkladı

Unico Sigorta, 1 Ekim 2026 tarihinde tebliğ edilen karar kapsamında uygulanan tedbirlerin, SEDDK’nın 14 Ekim 2026 tarihli ve 1971 sayılı kararıyla kaldırıldığını duyurdu. Şirket, tedbirlerin mali yapısı, sigortacılık faaliyetleri veya sigortalılarına karşı yükümlülüklerini yerine getirme kapasitesinden kaynaklanmadığını; sürecin hâkim hissedar grubu bünyesindeki hisse devrinin tesciline ilişkin hususlarla sınırlı olduğunu belirtti.

Unico Sigorta, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından şirkete 1 Ekim 2026’da tebliğ edilen karar kapsamında uygulanan tedbirlerin kaldırıldığını açıkladı. Şirket, tedbirlerin kaldırıldığının Kurumun 14 Ekim 2026 tarihli ve 1971 sayılı kararıyla resmen bildirildiğini duyurdu.

Tescil işlemleri 8 Ekim’de tamamlandı

Açıklamaya göre tedbire konu olan işlem, Unico Sigorta’nın hâkim hissedar grubu bünyesinde gerçekleştirilen grup içi hisse devrinin tescil sürecindeki bir husustan kaynaklandı. İlgili işlemin düzeltilmesine yönelik süreç tamamlandı ve gerekli tescil işlemleri 8 Ekim 2026 tarihinde sonuçlandırıldı. Konuya ilişkin bildirimlerin SEDDK’ya yapılmasının ardından, uygulanan tedbirlerin kaldırıldığı şirkete iletildi.

Unico Sigorta, kamuoyunun doğru bilgilendirilmesi amacıyla tedbirlerin gerekçesine ilişkin şu vurguyu yaptı:

“Söz konusu tedbirler Şirketimizin mali yapısından, sigortacılık faaliyetlerinden veya sigortalılarımıza karşı yükümlülüklerini yerine getirme kapasitesinden kaynaklanmamaktadır. Süreç, hâkim hissedar grubu bünyesindeki hisse devri işleminin tesciline ilişkin hususlarla sınırlıdır.”

Faaliyetler ve yükümlülükler kesintisiz sürdürüldü

Şirket, süreç boyunca sigortacılık faaliyetlerini kesintisiz sürdürdüğünü; sigortalılarına, acentelerine, brokerlerine, iş ortaklarına, hizmet sağlayıcılarına ve diğer tüm paydaşlarına karşı yükümlülüklerini yerine getirmeye devam ettiğini belirtti. Tedbirlerin kaldırılmasıyla birlikte faaliyetlerin olağan işleyişi içerisinde sürdürüldüğü ifade edildi.

Açıklamada şirketin öncelikleri; sigortalılara güvenilir hizmet sunmak, hasar ve tazminat süreçlerini etkin biçimde yürütmek, acente ve brokerlerle güçlü iş birliğini devam ettirmek ve hizmet sağlayıcılarıyla çalışma ilişkilerini aynı sorumluluk anlayışıyla sürdürmek olarak sıralandı.

Unico Sigorta, kamuya açık finansal raporları ve ilgili kurumsal açıklamaları üzerinden takip edilebilen finansal sonuçları, kurumsal yönetim anlayışı ve mevzuata uyum konusundaki sorumluluğu doğrultusunda faaliyetlerine devam ettiğini bildirdi.

Gerçeğe aykırı açıklamalara karşı yasal hak vurgusu

Kamuoyunun eksik veya gerçeği yansıtmayan bilgiler nedeniyle yanıltılmamasının önemine dikkat çeken şirket, hakkında gerçeğe aykırı bilgi ve açıklamaların yol açabileceği zararları önlemek amacıyla gerekli değerlendirmeleri yaptığını belirtti. Açıklamada, hukuka aykırı olduğu tespit edilen eylemlere karşı tüm yasal hakları kullanma hakkının saklı tutulduğu ifade edildi.

Unico Sigorta, sigortalılarına, acentelerine, brokerlerine, hizmet sağlayıcılarına ve tüm iş ortaklarına karşı sorumluluğunun bilinciyle; güven, şeffaflık, mevzuata uyum ve sürdürülebilir hizmet anlayışı doğrultusunda çalışmalarını kararlılıkla sürdüreceğini vurguladı.

Selin ardından sigortaya ilgi arttı, ama esas olan doğru güvenceyi oluşturmak

Selin ardından sigortaya ilgi arttı, ama esas olan doğru güvenceyi oluşturmak

İstanbul’daki selin ardından sigortaya ilgi arttığını belirten SGRT Online Sigorta Satış Müdürü Osman Hoşgör, “Ancak esas olan, risk gerçekleşmeden önce doğru güvenceyi oluşturmak” dedi. 

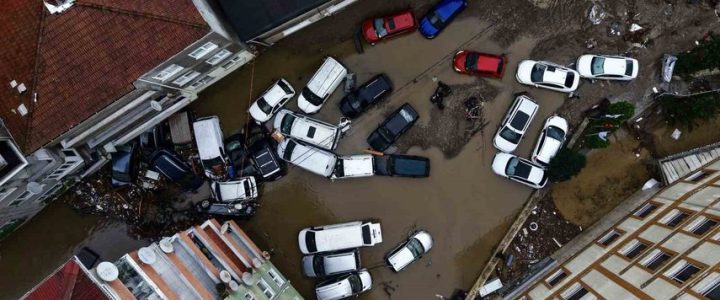
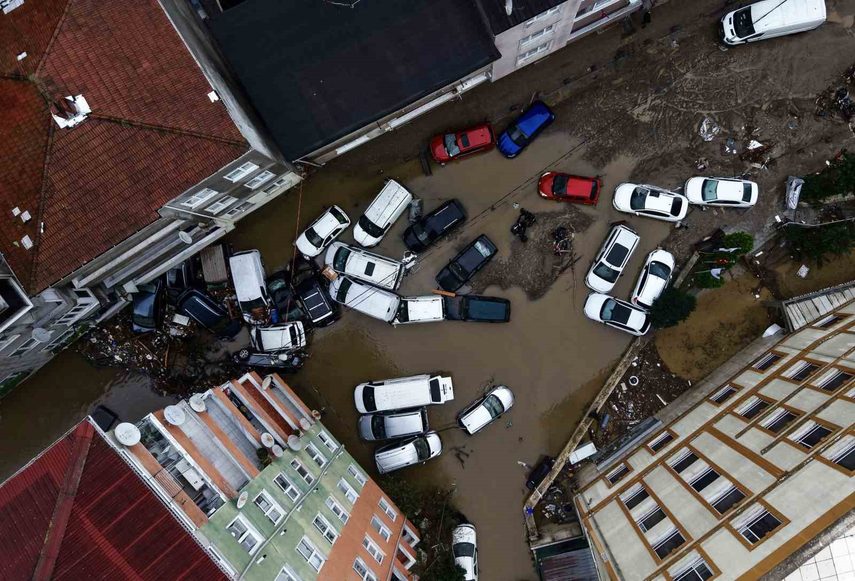
AYAZAĞA’DA ÇOK SAYIDA ARAÇ SULAR ALTINDA KALDI (İSMAİL COŞKUN/İSTANBUL-İHA)

İstanbul’da 14 Ekim 2026’da etkili olan şiddetli yağış ve sel, araçlarda, konutlarda ve iş yerlerinde önemli hasarlara yol açarken sigorta güvencesini yeniden gündeme taşıdı. Türkiye Sigorta Birliği (TSB) verilerine göre, afetin ardından 3.017 hasar dosyası açıldı ve bildirilen hasar tutarı yaklaşık 4,5 milyar TL’ye ulaştı. Dosyaların 2.041’i konut, iş yeri ve sanayi tesislerine ilişkin poliçelerden, 976’sı ise kasko sigortalarından oluştu. Bu tutar, ödenmiş tazminatı değil, henüz kesinleşmemiş yaklaşık hasar büyüklüğünü ifade ediyor. Sel sonrasında kasko, konut ve iş yeri sigortasına yönelik talebin arttığına ilişkin haberler, afet risklerine karşı finansal korunmanın önemini bir kez daha ortaya koydu.

“Açıklanan hasar tutarı, doğal afetlerin aile ve işletme bütçeleri üzerindeki etkisini açıkça gösteriyor” diyen SGRT Online Sigorta Satış Müdürü Osman Hoşgör, afet sonrasında sigortaya ilginin arttığına dikkat çekti. Hoşgör, “Ancak esas olan, risk gerçekleşmeden önce doğru güvenceyi oluşturmak. Tüketiciler yalnızca poliçe fiyatına değil, sel ve su baskını teminatlarına, güvence limitlerine ve olası istisnalara da bakmalı. Kasko ve konut poliçelerinin her ihtiyaca otomatik olarak aynı korumayı sağlamadığını bilmek gerekiyor. SGRT Online Sigorta olarak ‘Kontrol sende’ yaklaşımımızla kullanıcıların teminatları karşılaştırmasına, ihtiyaçlarına ve bütçelerine uygun poliçeleri seçmesine yardımcı oluyoruz. Üstelik afet sonrasında satın alınan yeni bir poliçe, daha önce gerçekleşmiş hasarı geriye dönük karşılamaz. Sigortayı afet sonrası hatırlanan bir gider değil, önceden planlanan bir finansal güvence olarak görmek büyük önem taşıyor” dedi. 

Küresel iflas baskısı sürüyor

Küresel iflas baskısı sürüyor

Allianz Trade 2026 yılının son Küresel İflas Raporu’nu yayınladı. Rapora göre, Orta ve Doğu Avrupa Bölgesel İflas Endeksi’nin kademeli olarak gerilemesi bekleniyor. Bu yıl 10 ülkeden 6’sında iflas artışının yaşandığına dikkat çekilen rapora göre önümüzdeki yıl 10 ülkeden 7’sinde iflas sayılarında düşüş yaşanacak. Türkiye’de ise enflasyondaki düşüş eğilimi ve ekonomik istikrarın güçlenmesiyle 2027’de iflas adedi yüzde 7 gerileyecek.

SİGORTAMEDYA ÖZEL

Allianz Trade her yıl hazırladığı Küresel İflas Raporu’nu yayınladı. Rapora göre bu yıl 10 ülkeden 6’sında iflas sayılarında artış yaşandı. 2027 ve 2028’de ise ülkelerin çoğunluğunda bölgesel farklılıklar olsa da iflas sayılarının azalması bekleniyor. Önümüzdeki iki yıl içinde 10 ülkeden 7’sinde iflas adedinde azalma tahmin ediliyor. Türkiye’nin ise, enflasyondaki düşüş eğilimi ve ekonomik istikrarın güçlenmesi ile önümüzdeki yıl iflas adedinin yüzde 7 düşeceği vurgulanıyor. 

Orta ve Doğu Avrupa’da Bölgesel İflas Endeksi’nde kademeli olarak gerilemenin beklendiği vurgulanan rapora göre, Bölgesel Endeks, yine de yüzde 78 olan pandemi öncesi ortalamanın ve yüzde 84 olan Küresel Finansal Kriz (GFC) dönemindeki seviyenin oldukça üzerinde kalacak. 2027 yılına kadar iflasların Rusya’da yüzde 14, Bulgaristan’da yüzde 9, Romanya’da yüzde 4, Çekya’da yüzde 3, Estonya’da ise yüzde 10 artması bekleniyor. Rusya, Bulgaristan ve Romanya’da önümüzdeki yılda iflas artışlarının devam edeceğinin belirtildiği rapora göre, iflaslar Romanya, Çekya, Estonya ve Türkiye’de düşüş eğilimine görecek. İflasların Romanya’da yüzde 6, Çekya’da yüzde 1, Estonya’da yüzde 3 ve Türkiye’de ise yüzde 7 azalacağı vurgulanıyor. 

Risk altındaki toplam istihdamın yüzde 60’ı Avrupa’da bulunuyor

Allianz Trade İflas Araştırmaları Baş Analisti Maxime Lemerle genel olarak inşaat, perakende ve hizmet sektörlerinin, risklere en fazla maruz kalan sektörler olarak öne çıktığını söyledi. “Risk altındaki toplam istihdamın yaklaşık yüzde 60’ı, yani 1,6 milyon kişi Avrupa’da bulunuyor. Bu tabloda Fransa, Almanya ve Birleşik Krallık başı çekiyor. Avrupa’yı, risk altındaki toplam istihdamın yüzde 24’ünü oluşturan 650 bin kişiyle Kuzey Amerika takip ediyor. Her iki bölge açısından da bu rakamlar son 13 yılın en yüksek seviyesine işaret ediyor. Asya’da ise riskin etkileri hissedilmekle birlikte daha sınırlı kalıyor. Bölge, 305 bin kişiyle risk altındaki toplam istihdamın yalnızca yüzde 11’ini oluşturuyor.”

Şirketlerin finansman maliyetleri artırken kâr marjları daralıyor 

Allianz Trade CEO’su Aylin Somersan Coqui, “Yılın başından bu yana birbiri üzerine eklenen çok sayıda şokun etkisiyle, beklentilerin oldukça üzerinde seyreden faiz oranları, hâli hazırda finansal açıdan kırılgan durumda olan şirketler üzerindeki baskıyı giderek artırıyor. Üstelik bu baskının önümüzdeki dönemde de devam etmesini bekliyoruz. Ülkelerin yüzde 60’ında politika faizlerinin 2027 yılında, önceki 12 ila 24 aylık döneme kıyasla daha yüksek seviyelerde kalması öngörülüyor. Bu durum, şirketlerin finansman maliyetlerini artırırken kâr marjlarını da daraltıyor. Batı Avrupa’da banka kredi faizlerinde yaşanacak 100 baz puanlık artışın, şirketlerin faiz giderlerine 6 ila 10 milyar avro arasında ek yük getireceği tahmin ediliyor. Bu gelişmenin özellikle yenilenebilir enerji, telekomünikasyon ve elektrik enerjisi sektörlerinde kâr marjlarını olumsuz etkilemesi bekleniyor. Diğer yandan, enerji maliyetlerinin uzun süre yüksek seviyelerde seyretmesi de özellikle Avrupa’nın enerji yoğun sektörlerinde faaliyet gösteren şirketlerin kârlılığı üzerindeki baskıyı daha da artıracak.”