TSB, COP31 yol haritasını açıkladı

Türkiye Sigorta Birliği, COP31 öncesinde sigorta sektörünü iklim risklerinin ölçülmesi, azaltılması ve finansmanında etkin bir aktör olarak konumlandıran yol haritasını açıkladı. “Sigorta Evi” projesinin ayrıntılarının paylaşıldığı toplantıda, sektörün 2026 yılının ilk yarısına ilişkin göstergeleri ve 2030 hedefleri de kamuoyuna duyuruldu.

Türkiye Sigorta Birliği (TSB), bugün İstanbul’da düzenlediği basın toplantısında sigorta sektörünün güncel görünümünü ve COP31 vizyonunu açıkladı.

Türkiye’nin 9-20 Kasım 2026 tarihlerinde Antalya’da ev sahipliği yapacağı Birleşmiş Milletler İklim Değişikliği Konferansı öncesinde hazırlanan yol haritasının merkezinde “Sigorta Evi” yer aldı. TSB, Sigorta Evi’ni yalnızca COP31 süresince faaliyet gösterecek bir etkinlik alanı olarak değil, konferans sonrasında da uygulanabilecek modeller, iş birlikleri ve kalıcı projeler üreten bir platform olarak konumlandırdı.

TSB’nin COP31 yaklaşımı; iklim risklerinin doğru ölçülmesi, etkin biçimde azaltılması ve sürdürülebilir yöntemlerle paylaşılması yoluyla iklim eyleminin ölçeklendirilmesine dayanıyor.

Sigorta sektörünün prim üretimi 744 milyar liraya ulaştı

Toplantıda paylaşılan verilere göre, Türkiye sigorta sektörünün prim üretimi 2026 yılının ilk yarısında 744 milyar liraya ulaştı. Prim üretimi, geçen yılın aynı dönemine göre yüzde 29 arttı.

Haziran 2026 itibarıyla hayat dışı branşlarda 629 milyar lira, hayat branşında ise 115 milyar lira prim üretildi. Sektörün toplam prim üretimi 2021’de 106 milyar lira, 2022’de 235 milyar lira, 2023’te 483 milyar lira, 2024’te 839 milyar lira ve 2025’te 1 trilyon 223 milyar lira olarak gerçekleşmişti.

Sektörün 2026 yılının ikinci çeyreği itibarıyla ekonomiye sağladığı fon 3,6 trilyon liraya, aktif toplamı ise 4,4 trilyon liraya ulaştı. Sağlanan teminat tutarı da 2025 yıl sonu itibarıyla 1,3 katrilyon lira olarak açıklandı.

Türkiye’de faaliyet gösteren 67 sigorta, emeklilik ve reasürans şirketinin 44’ünü hayat dışı sigorta şirketleri, 19’unu hayat ve emeklilik şirketleri, dördünü ise reasürans şirketleri oluşturdu.

Aktif sigortalı sayısı 34,7 milyona ulaşırken, Bireysel Emeklilik Sistemi ve Otomatik Katılım Sistemi’ndeki toplam tekil katılımcı sayısı 16,9 milyon olarak kaydedildi.

Trafik branşı prim üretiminde ilk sırada

2026 yılının ilk yarısında 152 milyar liralık üretime ulaşan trafik sigortası, yüzde 20’lik payla prim üretiminden en yüksek payı alan branş oldu. Trafik branşındaki prim üretimi yıllık bazda yüzde 33 arttı.

Hastalık-sağlık branşı 145 milyar liralık prim üretimi ve yüzde 19’luk payla ikinci sırada yer aldı. Bu branştaki yıllık artış yüzde 35 olarak gerçekleşti.

Hayat branşında prim üretimi yüzde 46 artarak 115 milyar liraya ulaştı. Yangın ve doğal afetler branşında yüzde 23 artışla 97 milyar lira, genel zararlar branşında yüzde 52 artışla 83 milyar lira, kasko branşında ise yüzde 25 artışla 82 milyar lira prim üretildi. Diğer branşların toplam üretimi yüzde 10 azalarak 69 milyar lira oldu.

Branşların toplam üretimdeki payları trafik sigortasında yüzde 20, hastalık-sağlıkta yüzde 19, hayatta yüzde 15, yangın ve doğal afetler ile genel zararlarda yüzde 13’er, kaskoda yüzde 11 ve diğer branşlarda yüzde 9 olarak gerçekleşti.

Sektörün aktifleri ve özsermayesi büyüdü

TSB verilerine göre, hayat dışı sigorta şirketlerinin teknik kârı 2025 yılının ikinci çeyreğindeki 66,7 milyar liradan 2026 yılının aynı döneminde 75,6 milyar liraya çıktı. Dönem sonu kârı 54,9 milyar liradan 67,5 milyar liraya, brüt ödenen hasar tutarı ise 206,2 milyar liradan 286,1 milyar liraya yükseldi.

Hayat dışı şirketlerin toplam aktifleri aynı dönemde 1 trilyon 76 milyar liradan 1 trilyon 519 milyar liraya, özsermayesi de 252,7 milyar liradan 394,5 milyar liraya ulaştı. Sermaye yeterlilik oranı yüzde 159,4’ten yüzde 173,4’e yükseldi.

Hayat ve emeklilik şirketlerinin teknik kârı ise 14,4 milyar liradan 25,3 milyar liraya çıktı. Dönem sonu kârı 24,1 milyar liradan 36,1 milyar liraya, brüt ödenen hasar tutarı 12,1 milyar liradan yaklaşık 21 milyar liraya yükseldi.

Bu şirketlerin toplam aktifleri 1 trilyon 856 milyar liradan 2 trilyon 862 milyar liraya, özsermayeleri ise 71,5 milyar liradan 117,4 milyar liraya ulaştı. Sermaye yeterlilik oranı yüzde 297,7’den yüzde 300,9’a çıktı.

2026 yılının ikinci çeyreğinde hasar/prim oranı hayat dışı şirketlerde yüzde 70,6, hayat ve emeklilik şirketlerinde yüzde 21,8 oldu. Bileşik rasyo hayat dışında yüzde 91,7’ye, hayat ve emeklilikte yüzde 58’e yükseldi. Özkaynak kârlılığı hayat dışında yüzde 37,1, hayat ve emeklilikte yüzde 63,9; aktif kârlılığı ise sırasıyla yüzde 9,4 ve yüzde 16,3 olarak gerçekleşti.

BES ve OKS fon büyüklüğü 2,4 trilyon lirayı aştı

Emeklilik Gözetim Merkezi’nin Haziran 2026 verilerine göre, BES ve OKS’deki toplam fon büyüklüğü 2 trilyon 401 milyar liraya ulaştı. Bu tutarın 2 trilyon 248 milyar lirası BES, 153 milyar lirası ise OKS fonlarından oluştu.

Toplam fon büyüklüğü 2022’de 433 milyar lira, 2023’te 756 milyar lira, 2024’te 1 trilyon 227 milyar lira ve 2025’te 2 trilyon 163 milyar lira düzeyindeydi. Böylece sistemin fon büyüklüğü beş yılda yaklaşık 5,5 katına çıktı.

BES ve OKS’de toplam tekil katılımcı sayısı Haziran 2026 itibarıyla 16,9 milyon oldu. Bunun 9,2 milyonunu BES, 7,7 milyonunu OKS katılımcıları oluşturdu. BES’ten emekli olanların sayısı da 2024’te 339 bin 524, 2025’te 432 bin 793 iken Haziran 2026’da 487 bin 118’e yükseldi.

Sigorta penetrasyonunda 2030 hedefi yüzde 4,7

Sunumda, Türkiye’de sigorta penetrasyon oranının 2025 yılı için yüzde 2,62 düzeyinde tahmin edildiği belirtildi. OECD ortalaması ise 2024 itibarıyla yüzde 6,2 seviyesinde bulunuyor. Buna göre Türkiye’nin sigorta penetrasyonu OECD ortalamasının yaklaşık 3,6 puan altında kalıyor.

TSB, 2030 yılına kadar sigorta penetrasyon oranını yüzde 4,7’ye, toplam prim üretimini ise 50 milyar dolara çıkarmayı hedefliyor. Sunumdaki projeksiyona göre, 2025’te 30,9 milyar dolar olan prim üretiminin beş yılda yüzde 62 artması öngörülüyor.

Türkiye’nin sigorta penetrasyon oranı 2014’te yüzde 1,72 düzeyindeyken 2020’de yüzde 2,20’ye yükselmiş, 2021’de yüzde 1,91’e gerilemişti. Oran 2022’de yüzde 1,94, 2023’te yüzde 2,30 ve 2024’te yüzde 2,48 olarak gerçekleşti.

Sektör doğrudan 27 bin 757 kişiye istihdam sağlıyor

Sigorta sektörü 2025 yılı itibarıyla Türkiye’de doğrudan 27 bin 757 kişiyi istihdam ediyor. Sektörün 200 binden fazla kişiye de dolaylı istihdam sağladığı belirtildi.

Sektör çalışanlarının yüzde 56’sını kadınlar oluştururken, üniversite ve üzeri eğitim düzeyine sahip çalışanların oranı yüzde 80’e ulaştı.

Türkiye’de sigorta sektöründe her 1 milyon kişiye yaklaşık 323 çalışan düşerken, Avrupa’da bu sayı yaklaşık 1.770 seviyesinde bulunuyor. Buna göre Avrupa’daki sigorta istihdam yoğunluğu Türkiye’nin yaklaşık 5,5 katına ulaşıyor. TSB, sigorta penetrasyonu ve ürün çeşitliliği arttıkça sektörün istihdam kapasitesinin de genişleyeceğini öngörüyor.

Sigorta sektörü, doğrudan veya dolaylı biçimde 35’in üzerinde endüstriyle etkileşim içinde bulunuyor. Sektör; risklerin yönetilmesi, sermayenin korunması, yatırımların mümkün hâle getirilmesi ve sürdürülebilir kalkınmanın desteklenmesi bakımından ekonomide önemli bir rol üstleniyor.

Sigortaya iklim eyleminde üç temel işlev

TSB’nin COP31 vizyonunda sigortanın iklim eylemindeki rolü koruma, finansman ve dönüşüm olmak üzere üç temel işlev üzerinden tanımlandı.

Koruma işlevi; veri, modelleme, erken uyarı sistemleri ve risk mühendisliği aracılığıyla risklerin azaltılmasını kapsıyor. Finansman işlevi; sigorta, reasürans, risk havuzları, parametrik çözümler ve alternatif risk transferi mekanizmalarıyla risklerin paylaşılmasına dayanıyor. Dönüşüm işlevi ise temiz enerji, yeşil sanayi, dirençli altyapı ve doğa temelli yatırımların finansmana uygun hâle getirilmesini içeriyor.

TSB, iklim riskinin artık yalnızca çevresel bir sorun değil; kamu bütçelerini, şirket bilançolarını ve hanehalkını doğrudan etkileyen bir bilanço riski olduğuna dikkat çekti. Sigorta koruma açığı büyüdükçe afet ve iklim kaynaklı kayıpların haneler, işletmeler ve kamu bütçeleri üzerinde kaldığı belirtildi.

Bu çerçevede sigorta sektörünün rolü, hasar gerçekleştikten sonra tazminat ödeyen bir yapıdan; riski gerçekleşmeden önce gösteren ve azaltan, şehir planlama ve tasarım süreçlerine veri sağlayan proaktif bir risk yönetimi ortağına doğru genişliyor.

Sigorta Evi beş alana odaklanacak

COP31 kapsamında kurulacak Sigorta Evi’nin çalışmaları beş uygulama alanında yürütülecek.

İklime dirençli şehirler ve afet risk finansmanı başlığı altında, şehirlerin iklim afetleri karşısında kamu bütçelerini ve kritik hizmetleri nasıl koruyabileceği ele alınacak. Temiz enerji ve yeşil sanayileşme alanında, sigorta kapasitesinin yatırımların ölçeklenmesinde bir darboğaza dönüşmesinin önüne geçecek çözümler üzerinde çalışılacak.

Gıda güvenliği ve doğa temelli çözümler kapsamında sigortanın hem geçim kaynaklarını hem de doğal sistemleri koruyabilmesine yönelik modeller değerlendirilecek. Veri, modelleme ve iklim risk haritası çalışmalarında risk verilerinin yalnızca raporlama amacıyla değil, yatırım ve fiyatlama kararlarını değiştirecek biçimde kullanılması hedeflenecek.

Kapsayıcı dayanıklılık alanında ise iklim politikalarının yalnızca varlıkları değil, insanları ve toplum sağlığını da koruyacak biçimde tasarlanmasına yönelik çalışmalar yürütülecek.

TSB ve UNEP FI iş birliğiyle iki aşamalı program

Sigorta Evi programının ilk bölümü 11-12 Kasım tarihlerinde “TSB Liderliğinde Sektör Buluşması” adıyla gerçekleştirilecek. Yerel ve sektörel kapasiteye odaklanacak buluşmanın teknik gündeminde şehir afetlerinin finansmanı, temiz enerji yatırımlarının sigortalanabilirliği, gıda güvenliği modelleri ve teşvik yapıları yer alacak.

Programın 13-14 Kasım tarihlerindeki ikinci bölümünde ise Birleşmiş Milletler Çevre Programı Finans Girişimi (UNEP FI) iş birliğiyle “Global Sustainable Insurance Summit” düzenlenecek. Zirvede finansal istikrar, sigorta koruma açığı, sürdürülebilir risk kabulü, doğanın finansal sisteme entegrasyonu ve kapsayıcı dayanıklılık konuları ele alınacak.

TSB, programın başarısını katılımcı sayısıyla değil, COP31 sonrasında uygulanabilecek modeller, iş birlikleri ve kalıcı projeler üretilmesiyle ölçmeyi amaçlıyor.

COP31 sonrasında kalıcı iş birliği hedefleniyor

Sigorta Evi çalışmalarından beş somut çıktı elde edilmesi hedefleniyor. Bunların başında bölgesel ve sektörel risklerin bilimsel modeller ve ekonomik maruziyetler üzerinden raporlanacağı “Türkiye İklim Riski ve Sigorta Çalışması” geliyor.

Afet finansmanı, koruma açığı ve kamu-özel sektör modelleri için uygulanabilir politika çerçevelerinin oluşturulması; erken uyarı, tarım, enerji ve doğa temelli çözümlerde uluslararası ölçekte kanıtlanmış şirket uygulamalarının paylaşılması da hedefler arasında bulunuyor.

COP31 sonrasında araştırmalar ve uluslararası temaslarla faaliyetlerini sürdürecek kalıcı bir iş birliği platformu kurulması ve kamu, özel sektör ile uluslararası kuruluşların katılımıyla yeni risk transfer mekanizmalarının pilot uygulamalarının geliştirilmesi planlanıyor.

TSB’nin COP31 vizyonunda Türkiye, yalnızca başarılı uygulamaların sergileneceği bir ülke olarak değil; şehirleşme, afet, tarım, enerji ve sanayi dönüşümü gibi çok katmanlı risklerin eş zamanlı yönetildiği küresel bir “uygulama ve öğrenme alanı” olarak konumlandırılıyor. TARSİM’in tarımsal risklerdeki kamu-özel sektör iş birliği modeli ile DASK’ın büyük ölçekli afet risklerinin havuzlanması ve önceden finansmanındaki deneyimi de bu yaklaşımın kurumsal altyapısını oluşturuyor.

TSB, iklim dönüşümünün finansmanının riskin finansmanından ayrı düşünülemeyeceğini vurgularken; iklim risklerini ölçmeden ve azaltmadan sigortalamanın, sigorta mekanizması kurulmadan da sürdürülebilir finansmanın mümkün olmayacağı mesajını verdi.

Reasüransta artan kapasite sigorta alıcılarına yeni fırsatlar sunuyor

Howden Türkiye, 2026’nın ilk yarısında küresel sigorta ve reasürans piyasalarında artan kapasite ve rekabetin alıcılar lehine koşullar oluşturduğuna dikkat çekti. Howden Türkiye Yönetim Kurulu Başkanı ve Bölge CEO’su Atınç Yılmaz, büyük ölçekli katastrofik hasar yaşanmaması halinde avantajlı fiyatlama ortamının devam edebileceğini belirtirken, jeopolitik gelişmeler nedeniyle politik şiddet ve harp sigortalarında farklı bir seyir izlendiğini söyledi.

Küresel sigorta ve reasürans piyasalarında 2026’nın ilk yarısında kapasite artışı ve yoğunlaşan rekabet, sigorta alıcıları açısından daha avantajlı fiyatlama koşullarını beraberinde getirdi. Reasürans piyasalarındaki kapasite fazlası sürerken, yıl içinde şimdiye kadar piyasa dengelerini değiştirecek büyüklükte katastrofik bir hasarın yaşanmaması da mevcut görünümü destekledi.

ABD’de faizlerin yükselmemesi ve daha istikrarlı bir seyir izlemesi sigorta şirketlerinin kapasite iştahını desteklerken, yatırımcıların sektöre kapasite sağlamaya devam etmesi de rekabeti güçlendirdi. Oluşan piyasa koşulları, şirketlerin mevcut sigorta programlarını fiyatın yanı sıra teminat kapsamı, limitler, muafiyetler ve istisnalar açısından yeniden değerlendirebilecekleri bir ortam yarattı.

“Alıcılar açısından önemli bir fırsat dönemi”

Howden Türkiye Yönetim Kurulu Başkanı ve Bölge CEO’su Atınç Yılmaz, reasürans piyasalarındaki kapasite fazlasının 2026 yılında da devam ettiğini belirterek “Yıl içinde şu ana kadar piyasadaki dengeleri değiştirecek büyüklükte katastrofik bir hasar yaşanmadı. ABD’de faizlerin yükselmemesi ve daha stabil seyretmesi de sigortacıların kapasite iştahını destekliyor. Bunun yanında yatırımcıların sektöre kapasite sağlamaya devam etmesi rekabeti güçlü tutuyor” dedi.

Büyük ölçekli katastrofik olayların yaşanmaması halinde mevcut koşulların devam edebileceğine işaret eden Yılmaz, “2026’nın, alıcılar açısından fiyatların optimize olduğu ve mevcut sigorta programlarının daha avantajlı koşullarla yapılandırılabildiği önemli bir fırsat dönemi olduğunu düşünüyoruz. Artan rekabet, sigortalıların mevcut bütçeleri içerisinde daha geniş teminat seçeneklerini değerlendirebilmesine de olanak sağlıyor. Daha yüksek teminat limitleri, ek teminatlar ve farklı ihtiyaçlara yönelik alternatiflerin erişilebilir hale gelmesi, şirketlerin poliçelerini fiyatın yanı sıra kapsam, limit, muafiyet ve istisnalar açısından yeniden ele alabilmelerine imkân tanıyor” açıklamalarında bulundu.

Jeopolitik gelişmeler bazı branşlarda tabloyu değiştiriyor

Kapasite fazlası birçok branşta sürerken, jeopolitik gelişmelerin doğrudan etkilediği alanlarda farklı bir görünüm ortaya çıkıyor. Orta Doğu’da devam eden savaşın etkileri politik şiddet sigortalarında piyasa baskısını artırırken nakliyat branşındaki harp sigortaları da savaş koşullarından doğrudan etkileniyor.

Yılmaz, “Küresel piyasada genel olarak güçlü bir kapasite ortamından söz edebiliriz ancak jeopolitik gelişmelerin doğrudan etkilediği branşlarda tablo farklılaşıyor. Orta Doğu’daki savaş nedeniyle politik şiddet sigortasında piyasa baskısını daha belirgin şekilde görüyoruz. Harp sigortası da savaş koşullarından doğrudan etkileniyor. Buna karşılık diğer sigorta branşlarının büyük bölümünde kapasite fazlası devam ediyor” ifadelerini kullandı.

Şirketlerin bu ortamda branş ve risk bazlı hareket etmesinin önem kazandığını belirten Yılmaz, küresel kapasitenin sağladığı avantajlardan yararlanabilmek için faaliyet gösterilen sektörün risklerinin doğru analiz edilmesi ve uygun kapasitenin doğru teminat yapısıyla buluşturulması gerektiğini söyledi.

Türkiye pazarında yoğun rekabet sürüyor

Türkiye sigorta pazarındaki gelişmeleri de değerlendiren Yılmaz, sektörün 2026’nın ilk altı ayında toplam prim üretiminde yüzde 29 büyüdüğünü, hayat dışı branşta ise nominal büyümenin yüzde 26,2 olduğunu belirtti. Enflasyondan arındırıldığında hayat dışı branşta yaklaşık yüzde 5’lik reel daralma yaşandı.

Yılmaz, “Türkiye sigorta pazarı oldukça rekabetçi bir yapıya sahip. 2026’nın ilk altı ayında sektörün reel olarak yaklaşık yüzde 5 küçüldüğünü görüyoruz. Burada temel belirleyici unsur yoğun rekabet. Kapasitenin güçlü olduğu bir ortamda şirketlerin fiyatlama konusunda daha rekabetçi hareket etmesi, sigorta alıcılarına mevcut programlarını yeniden değerlendirebilecekleri önemli bir alan açıyor” dedi.

Fiyat avantajının teminatlara yansıtılması önem kazanıyor

Howden Türkiye, mevcut piyasa koşullarının şirketlere geçmiş dönemlerde oluşturdukları poliçelerin kapsamını, limitlerini ve ek teminatlarını değişen faaliyet alanları ve yeni riskler doğrultusunda yeniden değerlendirme imkânı sunduğuna dikkat çekiyor. Artan kapasite, farklı sigorta çözümlerine erişimi de kolaylaştırıyor.

Bu süreçte yalnızca daha düşük prime odaklanmak yerine fiyat avantajının daha güçlü bir teminat yapısı oluşturmak için değerlendirilmesi gerektiğini belirten Yılmaz, “Teminat kapsamı, limitler, muafiyetler, istisnalar ve sigorta şirketinin hasar ödeme performansı birlikte değerlendirildiğinde mevcut bütçeyle daha güçlü bir güvence yapısı oluşturmak mümkün. Bu nedenle içinde bulunduğumuz dönemi şirketlerin sigorta programlarını yeniden ele almaları açısından önemli bir fırsat olarak görüyoruz” diye konuştu.

Aşırı sıcaklar sigorta sektörünün risk gündemini değiştiriyor

Bir zamanlar mevsimsel bir dalgalanma olarak görülen aşırı sıcaklar, bugün üretimden çalışan sağlığına, tarımdan enerji arzına kadar ekonomik hayatın birçok alanını etkiliyor. Sıcaklığın yol açtığı doğrudan ve dolaylı kayıplar büyüdükçe sigorta sektörünün risk hesapları da değişiyor; mevcut teminatların kapsamı ve yeni sigorta çözümlerine duyulan ihtiyaç daha fazla tartışılıyor.

A. Senem Dartar/SİGORTAMEDYA ÖZEL

Termometredeki yükseliş artık yalnızca hava durumunu göstermiyor. Fabrikaların üretim planlarından tarladaki verime, enerji tüketiminden çalışanların sağlığına kadar iş dünyasının birçok kararında sıcaklık giderek daha fazla hesaba katılıyor. Aşırı sıcakların uzaması ve daha geniş alanları etkilemesi, işletmeler açısından üretim kaybı, maliyet artışı ve faaliyet kesintisi gibi sonuçları da beraberinde getirebiliyor.

Bu tablonun mali sonuçlarının görünür hâle geldiği alanlardan biri de sigorta sektörü. Aşırı sıcaklık, sigorta poliçelerinde çoğunlukla tek başına tanımlanmış bir hasar nedeni olarak yer almıyor. Buna karşılık kuraklık ve orman yangını riskini ağırlaştırması; enerji sistemleri, tarımsal üretim ve çalışan sağlığı üzerindeki etkileri nedeniyle farklı sigorta branşlarını aynı anda ilgilendiren bir risk unsuruna dönüşüyor.

Sıcaklık ile sigorta hasarı arasında her zaman doğrudan ve tek yönlü bir ilişki kurmak mümkün değil. İklim değişikliğinin yanı sıra riskli bölgelerdeki yapılaşma, ekonomik varlıkların değerindeki artış ve yükselen onarım maliyetleri de hasarların büyüklüğünü etkiliyor. Ancak aşırı sıcakların başka tehlikeleri tetikleyen veya mevcut riskleri ağırlaştıran rolü, sektörün risk modellerini, teminat yapılarını ve koruma yöntemlerini yeniden değerlendirmesini gündeme getiriyor.

Hava olaylarının sigortalı kayıplardaki payı yüzde 97’ye ulaştı

Munich Re verilerine göre, doğal afetler 2025 yılında dünya genelinde yaklaşık 224 milyar dolarlık ekonomik kayba yol açtı. Bu kaybın yaklaşık 108 milyar doları sigorta sektörü tarafından karşılandı. Böylece 2025, sigortalı doğal afet kayıplarının 100 milyar dolar eşiğini aştığı yıllar arasına girdi.

Hava olayları, toplam ekonomik kayıpların yüzde 92’sini, sigortalı kayıpların ise yüzde 97’sini oluşturdu. Sel, şiddetli konvektif fırtına ve orman yangını gibi “ikincil tehlikelerden” kaynaklanan ekonomik kayıp 166 milyar dolara, sigortalı kayıp ise 98 milyar dolara ulaştı.

Yılın en maliyetli afeti, kurak koşullar ve güçlü rüzgârların yangının yayılmasına elverişli bir ortam oluşturduğu Los Angeles yangınları oldu. Yangınlar yaklaşık 53 milyar dolarlık ekonomik kayba ve 40 milyar dolarlık sigortalı hasara yol açtı. Munich Re, bu olayı bugüne kadar kaydedilen en maliyetli orman yangını afeti olarak nitelendirdi.

Swiss Re Institute’un verileri de doğal afetlerden kaynaklanan sigortalı kayıpların uzun vadede yıllık ortalama yüzde 5 ila yüzde 7 büyüme eğilimi gösterdiğini ortaya koyuyor. Ancak bu artış yalnızca iklim değişikliğinden kaynaklanmıyor. Riskli bölgelerdeki yapılaşma, nüfus ve ekonomik varlık yoğunluğundaki artış ile yükselen onarım maliyetleri de kayıpları büyüten unsurlar arasında bulunuyor.

Sıcaklığın etkisi farklı kanallardan geliyor

Uzun süreli sıcak ve kurak koşullar orman yangını tehlikesini artırabiliyor. Yüksek sıcaklık dönemlerinde artan elektrik talebi, enerji şebekeleri üzerindeki baskıyı ağırlaştırabiliyor. Elektrik kesintileri ise soğuk hava depolarından sanayi tesislerine kadar birçok işletmenin faaliyetini aksatabiliyor. Kuraklık tarımsal üretimi, su kıtlığı ise enerji ve sanayi faaliyetlerini etkileyebiliyor.
Bu bağlantılar; tarım, yangın, mühendislik, sağlık, hayat ve iş durması sigortaları bakımından farklı riskler oluşturuyor. Aynı hava olayı, bir bölgede tarımsal verim kaybına, başka bir bölgede yangına veya üretim kesintisine neden olabiliyor.

İş durması teminatlarında fiziksel hasar ayrıntısı

İşletmelerin sıcaklık nedeniyle karşılaşabileceği kayıpların tamamı geleneksel sigorta poliçeleri tarafından otomatik olarak karşılanmıyor. İş durması teminatlarında kapsam poliçeye göre değişmekle birlikte, geleneksel uygulamalarda ödemenin devreye girebilmesi için çoğunlukla poliçede teminat altına alınmış fiziksel bir hasarın meydana gelmesi gerekiyor.

Bu nedenle aşırı sıcak yüzünden üretimin yavaşlaması, enerji giderlerinin artması, çalışanların iş göremez hâle gelmesi veya fiziksel hasar oluşmadan faaliyetlerin durması her poliçede aynı şekilde ele alınmıyor. Munich Re de standart mal sigortalarına bağlı iş durması teminatlarında fiziksel hasarın temel tetikleyici olduğunu, fiziksel hasara dayanmayan iş kesintileri için özel çözümlere ihtiyaç duyulabildiğini belirtiyor.

Sıcaklığın yol açtığı dolaylı ekonomik kayıplar, bu yönüyle işletmelerin mevcut teminatlarının kapsamını yeniden değerlendirmesini gündeme getiriyor.

Çalışan sağlığı açısından büyüyen risk

Aşırı sıcaklığın çalışan sağlığı üzerindeki etkileri sağlık, hayat, ferdi kaza ve işveren sorumluluk sigortaları açısından da önem taşıyor. Uluslararası Çalışma Örgütünün (ILO) 2024 yılında yayımladığı verilere göre, dünya genelinde her yıl tahminen 22,85 milyon mesleki yaralanma ve 18 bin 970 işle bağlantılı ölüm aşırı sıcaklığa atfediliyor.

ILO’nun 2019 yılında yayımladığı projeksiyonda ise 2030 yılına kadar sıcaklık stresi nedeniyle dünya genelindeki toplam çalışma saatlerinin yüzde 2,2’sinin kaybedilebileceği hesaplandı. Bu oran, 80 milyon tam zamanlı işe ve satın alma gücü paritesiyle 2,4 trilyon dolarlık ekonomik kayba karşılık geliyor.

Türkiye için öngörülen kayıp, toplam çalışma saatlerinin yüzde 0,05’i ve yaklaşık 16 bin 100 tam zamanlı iş olarak hesaplandı. Ancak bu rakamlar gerçekleşmiş kayıpları değil, küresel sıcaklık artışının yüzyıl sonuna kadar 1,5 dereceyle sınırlı kalacağı varsayımıyla hazırlanmış 2030 projeksiyonlarını gösteriyor. Model ayrıca tarım ve inşaat faaliyetlerinin gölgede yürütüldüğünü varsaydığı için ILO tarafından ihtiyatlı bir tahmin olarak değerlendiriliyor.

Munich Re’nin aktardığı, 23 gelişmiş ekonomideki şirket verilerine dayanan bir OECD araştırmasına göre de sıcaklığın 35 dereceyi aştığı gün sayısının 10 gün artması, yıllık iş gücü verimliliğinde ortalama yüzde 0,3 düşüşle ilişkilendiriliyor. Araştırmada bu etkinin, enerji fiyatlarındaki yüzde 5’lik artışın verimlilik üzerindeki etkisine yakın olduğu ifade ediliyor.

TARSİM’den 2025 yılında 35 milyar liralık ödeme

İklim ve meteorolojik koşulların sigorta sistemi üzerindeki etkisinin en görünür olduğu alanlardan biri tarım sektörü. Bununla birlikte, tarımsal hasarların tamamını yalnızca sıcaklık artışına bağlamak mümkün değil. Don, dolu, fırtına, sel, kuraklık ve aşırı sıcaklık gibi farklı tehlikeler, ürünleri farklı dönemlerde ve farklı biçimlerde etkiliyor.

TARSİM’in açıkladığı verilere göre, 2025 yılında başta zirai don olmak üzere dolu ve kuraklık gibi olaylar etkili oldu. Devlet Destekli Tarım Sigortaları kapsamında sigortalı üreticilere yıl boyunca yaklaşık 35 milyar lira hasar ödemesi gerçekleştirildi.
Tarım ve Orman Bakanlığının Ekim 2025 itibarıyla açıkladığı ara sonuçlarda ise ödeme tutarı 32,6 milyar lira olarak bildirilmişti. Aynı açıklamaya göre, 2024 yılında 3,3 milyon poliçe düzenlenmiş ve 12 milyar lira hasar tazminatı ödenmişti. Böylece 2025’teki ödeme tutarı, önceki yılın toplamının belirgin biçimde üzerine çıktı.

Bu veriler sıcaklığın tek başına neden olduğu kaybı göstermese de meteorolojik risklerin tarım sigortaları üzerindeki mali boyutunu ortaya koyuyor.

Sigorta koruma açığı gündemde

İklim kaynaklı hasarların artması, sigorta teminatına erişim açısından da değerlendiriliyor. Avrupa Merkez Bankası (ECB) ile Avrupa Sigorta ve Mesleki Emeklilik Otoritesinin (EIOPA) verilerine göre, Avrupa Birliği’nde iklimle bağlantılı afetlerin yol açtığı ekonomik kayıpların yalnızca yaklaşık dörtte biri sigorta kapsamında bulunuyor. Bazı ülkelerde bu oran yüzde 5’in altına düşüyor.

ECB ile EIOPA, afetlerin daha sık ve şiddetli hâle gelmesiyle sigorta maliyetlerinin yükselmesini, talebin azalmasını ve yüksek riskli bölgelerde teminata erişimin zorlaşmasını koruma açığını büyütebilecek unsurlar arasında gösteriyor.

EIOPA’nın 2026 tarihli değerlendirmesinde de son birkaç on yılda Avrupa Birliği’ndeki doğal afet kayıplarının yalnızca yaklaşık yüzde 25’inin sigortalandığı belirtiliyor. Kuruma göre yetersiz sigorta koruması, özellikle küçük ve orta ölçekli işletmeler açısından afet sonrasında faaliyete devam edilebilmesini etkileyebiliyor.

Parametrik ürünler yeni koruma alanı açıyor

Aşırı sıcaklıkların yaygınlaşması, geçmiş hasar verilerine dayalı fiyatlama ve risk modellerinin ileriye dönük iklim senaryolarıyla desteklenmesini gündeme getiriyor. Belirli bir sıcaklık seviyesinin aşılması gibi önceden kararlaştırılan ve bağımsız verilerle ölçülen koşullarda ödeme yapan parametrik sigorta ürünleri de bu süreçte öne çıkıyor.

Bu ürünlerde ödeme, geleneksel sigortalardaki hasar tespitinden farklı olarak, poliçede belirlenmiş ölçülebilir eşiğin gerçekleşmesiyle yapılıyor.

Swiss Re Institute, aşırı sıcak dönemlerinde oluşan gelir kayıplarına yönelik parametrik teminatları sektörün geliştirebileceği çözümler arasında gösteriyor. Munich Re ise sıcaklık, yağış veya rüzgâr gibi ölçülebilir göstergelere dayanan parametrik ürünlerin, geleneksel yöntemlerle sigortalanması güç faaliyet kesintilerinde tamamlayıcı koruma sağlayabileceğini belirtiyor.
Binaların ve enerji sistemlerinin sıcaklığa dayanıklı hâle getirilmesi, tarımda su yönetiminin iyileştirilmesi, işletmelerin sıcaklık eylem planları hazırlaması ve çalışanlara yönelik koruyucu önlemler alınması da hasarın oluşmasını veya büyümesini önleyebilecek adımlar arasında yer alıyor.

Yeni dönemde sektör açısından öne çıkan başlıklardan biri, artan kayıpların fiyatlanmasının yanı sıra önleme, uyum ve yeni teminat modelleriyle risklerin sigortalanabilir sınırlar içinde tutulması olacak.

TSB, COP31’de sigortayı iklim dönüşümünün merkezine taşımaya hazırlanıyor

TSB, COP31’de sigortayı iklim dönüşümünün merkezine taşımaya hazırlanıyor

Türkiye Sigorta Birliği (TSB), 9-20 Kasım’da Antalya’da düzenlenecek COP31 öncesinde sigorta sektörünün iklim gündemine ilişkin vizyonunu ve yol haritasını açıkladı. İklim risklerinin ölçülmesi ve azaltılmasından afet finansmanına, yeşil yatırımların sigortalanabilirliğinden koruma açığının daraltılmasına uzanan bir gündemle COP31’e hazırlanan TSB, “Sigorta Evi”ni ulusal ve uluslararası paydaşları bir araya getirecek bir uygulama ve iş birliği platformu olarak konumlandırıyor.

Türkiye Sigorta Birliği (TSB), 9-20 Kasım 2026 tarihlerinde Antalya’da gerçekleştirilecek Birleşmiş Milletler İklim Değişikliği Konferansı (COP31) öncesinde Türk sigorta sektörünün hazırlıklarını, önceliklerini ve uluslararası gündeme taşımayı hedeflediği başlıkları açıkladı.

İstanbul’da düzenlenen basın buluşmasında TSB’nin COP31 yaklaşımının merkezine, iklim değişikliğinin yarattığı riskler karşısında sigortanın yalnızca hasar sonrasında devreye giren bir finansal güvence mekanizması olmaktan çıkarak riskin ölçülmesi, azaltılması, paylaşılması ve dönüşüm yatırımlarının hayata geçirilmesinde daha etkin rol üstlenmesi yerleştirildi.

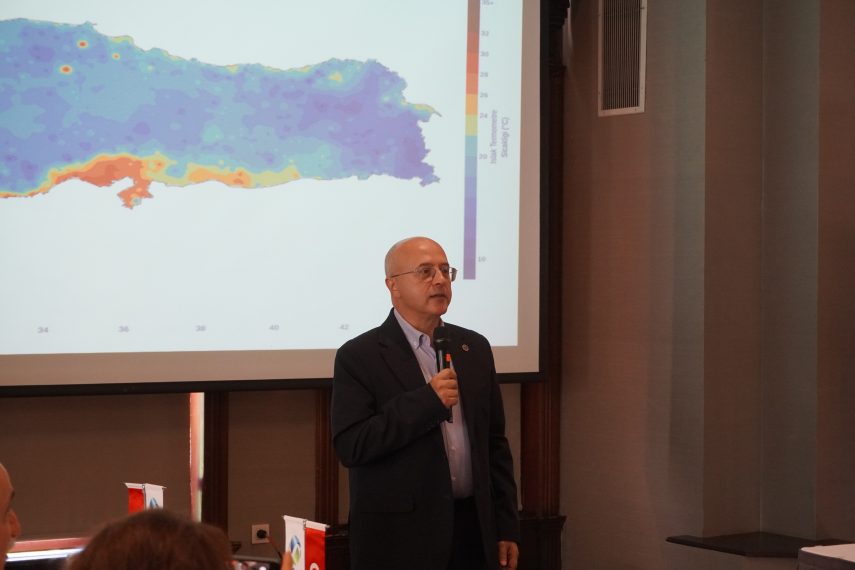
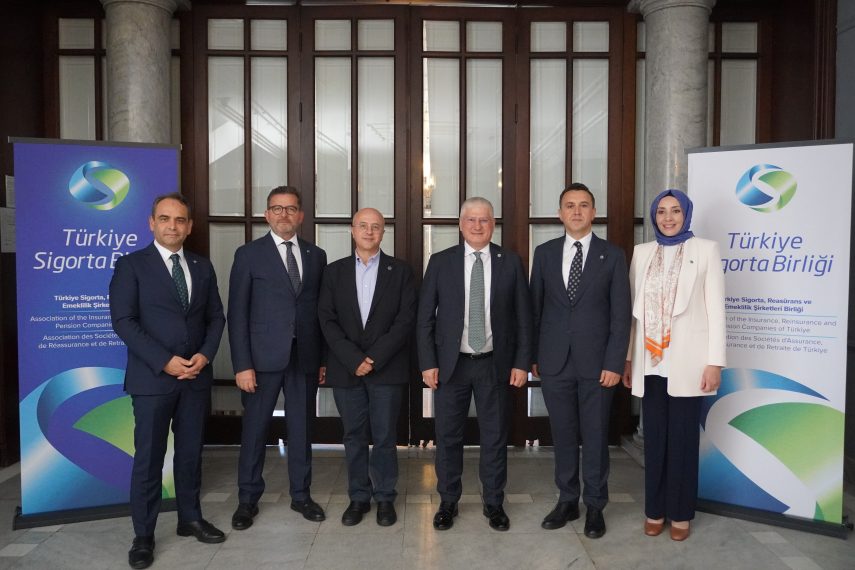
TSB Başkanı Ahmet Yaşar başkanlığında gerçekleştirilen buluşmaya TSB Başkan Yardımcıları Fahri Uğur ve Ayhan Sincek ile Yönetim Kurulu Üyesi Neslihan Neciboğlu katıldı. Genel Sekreter Özgür Obalı liderliğindeki TSB üst yönetiminin de yer aldığı toplantının özel konuğu Boğaziçi Üniversitesi Öğretim Üyesi, İklim Bilimci Prof. Dr. Levent Kurnaz oldu.

TSB’nin COP31 vizyonunun çıkış noktasını, iklim risklerinin artık yalnızca çevresel bir sorun olarak değerlendirilemeyeceği yaklaşımı oluşturuyor. Fiziksel ve dönüşüm kaynaklı riskler; kamu bütçelerini, şirket bilançolarını ve hanehalkını doğrudan etkilerken, sigorta koruma açığının büyümesi iklim ve afet kaynaklı kayıpların daha büyük bölümünün haneler, işletmeler ve kamu bütçeleri üzerinde kalmasına neden oluyor.

Yaşar: “Sigortanın rolünü hasar ödemesinin ötesine taşımak zorundayız”

İklim değişikliğinin sadece gelecek kuşakların meselesi olmadığına dikkat çeken TSB Başkanı Ahmet Yaşar, “Bugün şehirlerimizi, tarımımızı, sanayimizi, enerji altyapımızı ve şirketlerimizin bilançolarını etkileyen ekonomik bir gerçeklik. Böyle bir ortamda sigortanın rolünü yalnızca hasar gerçekleştikten sonra ödeme yapan bir sistem olarak tanımlayamayız” dedi.

Yaşar, sigorta sektörünün sahip olduğu veri, modelleme, risk mühendisliği ve finansal kapasitenin risk gerçekleşmeden önce kullanılması gerektiğini vurgulayarak “Sigorta; şehirlerin, altyapıların, enerji yatırımlarının ve üretim tesislerinin tasarımından itibaren sürecin içinde olmalı. Riskin doğru anlaşılması, azaltılması, paylaşılması ve fiyatlanması yatırımları daha dayanıklı hale getirirken finansmana erişimi de kolaylaştırıyor. COP31’de Türkiye’den dünyaya, sigortanın iklim dönüşümünün yalnızca finansal güvencesi değil, uygulama altyapısının da temel unsurlarından biri olduğu mesajını vermek istiyoruz” diye konuştu.

Koruma, finansman ve dönüşüm

TSB’nin COP31 yol haritasında sigortanın iklim eylemindeki rolü koruma, finansman ve dönüşüm olmak üzere üç temel işlev üzerinden tanımlanıyor.

Koruma ayağında veri, modelleme, erken uyarı sistemleri ve risk mühendisliği aracılığıyla risklerin azaltılması hedefleniyor. Finansman işlevi; sigorta, reasürans, risk havuzları, parametrik çözümler ve alternatif risk transferi mekanizmalarıyla risklerin paylaşılmasına dayanıyor. Dönüşüm ayağında ise temiz enerji, yeşil sanayi, dirençli altyapı ve doğa temelli yatırımların finansmana uygun hale getirilmesi amaçlanıyor.

TSB bu yaklaşımı, “Doğru ölçüm, etkin azaltım ve sürdürülebilir paylaşımla iklim eyleminin ölçeklenmesi” çerçevesinde ortaya koyuyor.

Sigorta Evi uygulama ve iş birliği platformu olacak

Bu yaklaşımın COP31’deki somut karşılığını ise Antalya’da oluşturulması planlanan Sigorta Evi oluşturacak.

Sigorta Evi yalnızca bir etkinlik veya ağırlama alanı olarak değil; sigorta ve reasürans şirketleri, kamu otoriteleri, uluslararası kuruluşlar, kalkınma finansmanı kurumları, yatırımcılar, reel sektör, akademi ve sivil toplumu buluşturacak bir uygulama ve iş birliği platformu olarak tasarlanıyor.

Platformun çalışmaları beş uygulama alanında yoğunlaşacak. İklime dirençli şehirler ve afet risk finansmanı başlığında şehirlerin iklim afetleri karşısında kamu bütçelerini ve kritik hizmetleri nasıl koruyabileceği; temiz enerji ve yeşil sanayileşme alanında sigorta kapasitesinin yatırımların ölçeklenmesinde bir darboğaza dönüşmesini önleyecek çözümler ele alınacak.

Gıda güvenliği ve doğa temelli çözümler kapsamında hem geçim kaynaklarının hem doğal sistemlerin korunmasına yönelik modeller değerlendirilecek. Veri, modelleme ve iklim risk haritası çalışmalarında risk verilerinin yalnızca raporlama amacıyla değil, yatırım ve fiyatlama kararlarını değiştirecek biçimde kullanılması hedeflenecek. Kapsayıcı dayanıklılık başlığında ise iklim politikalarının varlıkların yanı sıra insanları ve toplum sağlığını da koruyacak şekilde geliştirilmesine odaklanılacak.

Neciboğlu: “Ölçemediğimiz riski doğru yönetemeyiz”

TSB Yönetim Kurulu Üyesi Neslihan Neciboğlu, iklim risklerinin yönetiminde veri ve modellemenin yanı sıra yeşil yatırımların ortaya çıkardığı yeni risk profillerinin doğru anlaşılmasının önemine dikkat çekti.

“Ölçemediğimiz riski doğru yönetemeyiz. Sigorta sektörünün hasar verileri, iklim modelleri ve ekonomik faaliyetlere ilişkin veriler bir araya getirildiğinde yalnızca fiyatlama açısından değil, riskin önlenmesi açısından da son derece güçlü bir bilgi altyapısı ortaya çıkabilir” diyen Neciboğlu; rüzgâr ve güneş enerjisi yatırımları, batarya depolama sistemleri ve yeşil sanayi projelerinin inşaat, yangın, performans, operasyon, iş durması ve tedarik zinciri gibi farklı riskler yarattığını belirtti.

Neciboğlu, bu yatırımların uzun vadede sürdürülebilir ve finanse edilebilir olmasının sigortalanabilirlikle doğrudan bağlantılı olduğunu vurgulayarak, “Türkiye İklim Riski ve Sigorta Çalışması ile hangi bölgede, hangi sektörün, hangi iklim riskine ne ölçüde maruz olduğunu daha net ortaya koymayı hedefliyoruz. Veriyi iklim dayanıklılığının; sigortayı ise yeşil dönüşümün uygulama altyapısının temel unsurlarından biri olarak görmeliyiz” dedi.

Sigorta Evi’nde dört günlük program

Sigorta Evi kapsamında 11-14 Kasım tarihlerinde iki aşamalı bir program yürütülmesi planlanıyor.

Programın 11-12 Kasım’daki ilk bölümünde “TSB Liderliğinde Sektör Buluşması” gerçekleştirilecek. Yerel ve sektörel kapasiteye odaklanacak programda şehir afetlerinin finansmanı, temiz enerji yatırımlarının sigortalanabilirliği, gıda güvenliği modelleri ve teşvik yapıları ele alınacak.

13-14 Kasım’da ise Birleşmiş Milletler Çevre Programı Finans Girişimi (UNEP FI) iş birliğiyle COP31 Global Sustainable Insurance Summit düzenlenmesi planlanıyor. Zirvede finansal istikrar, sigorta koruma açığı, sürdürülebilir risk kabulü, doğanın finansal sisteme entegrasyonu ve kapsayıcı dayanıklılık başlıklarının uluslararası ölçekte ele alınması hedefleniyor.

Obalı: “Başarıyı COP31 sonrasında hayata geçen uygulamalarla ölçeceğiz”

TSB Genel Sekreteri Özgür Obalı, COP31 hazırlıklarının bütüncül bir program yaklaşımıyla yürütüldüğünü belirterek Sigorta Evi’nin temel hedefinin tartışmadan uygulamaya geçiş olduğunu söyledi.

Afetlerin ardından kaynak aramak yerine risk gerçekleşmeden önce finansal koruma oluşturulması gerektiğini vurgulayan Obalı; sigorta, reasürans, risk havuzları ve alternatif risk transfer mekanizmalarının kamu maliyesi üzerindeki yükü azaltabilecek araçlar olduğunu belirtti.

Obalı, “COP31’i dört günlük bir etkinlik takvimi olarak görmüyoruz. Kamu ile özel sektörün afet riskini birlikte taşıyabileceği uygulanabilir modeller geliştirmek istiyoruz. Başarıyı kaç toplantı yaptığımızla değil; karar alma süreçlerine girecek risk verileri, kurulacak uluslararası ortaklıklar, yaratılacak yeni finansman kapasitesi ve hayata geçirilecek pilot projelerle ölçeceğiz” dedi.

COP31 sonrasında somut çıktılar hedefleniyor

TSB, Sigorta Evi çalışmalarının konferansla sınırlı kalmamasını ve COP31 sonrasına taşınacak somut sonuçlar üretmesini hedefliyor.

Bunların başında bölgesel ve sektörel risklerin bilimsel modeller ve ekonomik maruziyetler üzerinden değerlendirileceği “Türkiye İklim Riski ve Sigorta Çalışması” geliyor. Afet finansmanı, koruma açığı ve kamu-özel sektör modelleri için uygulanabilir politika çerçevelerinin oluşturulması; erken uyarı, tarım, enerji ve doğa temelli çözümlerde uluslararası ölçekte kanıtlanmış şirket uygulamalarının paylaşılması da hedefler arasında bulunuyor.

COP31 sonrasında araştırmalar ve uluslararası temaslarla faaliyetlerini sürdürecek kalıcı bir iş birliği platformunun kurulması ve kamu, özel sektör ile uluslararası kuruluşların katılımıyla yeni risk transfer mekanizmalarının pilot uygulamalarının geliştirilmesi de planlanıyor.

DASK ve TARSİM deneyimi uluslararası gündeme taşınacak

TSB’nin COP31 vizyonunda Türkiye yalnızca başarılı uygulamaların sergileneceği bir ülke olarak değil; şehirleşme, afet, tarım, enerji ve sanayi dönüşümü gibi çok katmanlı risklerin eş zamanlı yönetildiği küresel bir “uygulama ve öğrenme alanı” olarak konumlandırılıyor.

Türkiye’nin TARSİM ile tarımsal risklerde geliştirdiği kamu-özel sektör iş birliği modeli ve DASK ile büyük ölçekli afet risklerinin havuzlanması ve önceden finansmanında kazandığı deneyimin de uluslararası tartışmalara katkı sağlaması hedefleniyor.

Yaşar, iklim dayanıklılığının yalnızca fiziksel varlıklarla sınırlandırılmaması gerektiğini belirterek, “İklim dayanıklılığından söz ederken yalnızca binaları, fabrikaları veya altyapıyı düşünemeyiz. İnsanların yaşamlarını, gelirlerini ve geleceklerini koruyabilecek finansal mekanizmalara da ihtiyaç var. Koruma açığını azaltmak, sigortaya erişimi genişletmek ve kapsayıcı çözümler geliştirmek bu nedenle kritik” dedi.

COP31’in mikro sigorta, sosyal koruma modelleri ve daha geniş kesimlere ulaşabilecek sigorta çözümlerinin tartışılması için de önemli bir fırsat yaratacağını belirten Yaşar, “Dayanıklılık ancak toplumun tüm kesimlerini kapsadığında gerçek anlamını kazanır. Sigorta sektörünün teknoloji, veri ve yeni ürün modellerini kullanarak daha fazla insana ulaşması önümüzdeki dönemin önemli sorumluluklarından biri olacak” diye konuştu.

Kurnaz: “Hangi ülke olduğunuz, karşı karşıya kalınan risk açısından çok önemli”

Buluşmanın özel konuğu Boğaziçi Üniversitesi Öğretim Üyesi, İklim Bilimci Prof. Dr. Levent Kurnaz da iklim değişikliğinin Türkiye ve dünya açısından oluşturduğu riskleri, bunların ekonomik ve toplumsal etkilerini ve sigorta sektörünün mücadelede üstlenebileceği rolü değerlendirdi.

“Hangi ülke olduğunuz, karşı karşıya kalınan risk açısından çok önemli” diyen Kurnaz, ülkelerin iklim riskleri karşısındaki farklı konumlarına dikkat çekerek Türkiye’nin karşı karşıya olduğu riskleri ve alınması gereken önlemleri örneklerle aktardı.

Toplantıda sektörün ilk yarı görünümü de değerlendirildi

COP31 hazırlıklarının yanı sıra toplantıda sigorta ve bireysel emeklilik sektörünün 2026 yılının ilk yarısındaki performansı ve uzun vadeli hedefleri de ele alındı.

Sektörün toplam prim üretimi haziran sonu itibarıyla geçen yılın aynı dönemine göre yüzde 29 artarak 744 milyar TL’ye ulaştı. Bunun 629 milyar TL’sini hayat dışı, 115 milyar TL’sini hayat branşı oluşturdu.

Sektörün aktif büyüklüğü 2026 yılının ikinci çeyreğinde 4,4 trilyon TL’ye, ekonomiye sağladığı fon 3,6 trilyon TL’ye yükseldi. 2025 yıl sonu itibarıyla sağlanan teminat tutarı ise 1,3 katrilyon TL olarak açıklandı.

Türkiye’de faaliyet gösteren 67 sigorta, emeklilik ve reasürans şirketinin 44’ünü hayat dışı, 19’unu hayat ve emeklilik, dördünü reasürans şirketleri oluşturuyor. Aktif sigortalı sayısı 34,7 milyona ulaştı.

Trafik ve sağlık prim üretiminde öne çıktı

2026 yılının ilk yarısında trafik sigortasında prim üretimi geçen yılın aynı dönemine göre yüzde 33 artarak 152 milyar TL’ye ulaştı. Hastalık-sağlıkta yüzde 35 artışla 145 milyar TL, hayat branşında yüzde 46 artışla 115 milyar TL, yangın ve doğal afetlerde yüzde 23 artışla 97 milyar TL, genel zararlarda yüzde 52 artışla 83 milyar TL ve kaskoda yüzde 25 artışla 82 milyar TL prim üretildi. Diğer branşların toplam üretimi ise yüzde 10 azalarak 69 milyar TL oldu.

Hayat dışı şirketlerin teknik kârı 75,6 milyar TL’ye, dönem sonu kârı 67,5 milyar TL’ye ulaştı. Brüt ödenen hasarlar 286,1 milyar TL’ye yükselirken toplam aktifler 1,5 trilyon TL’yi, özsermaye ise 394,5 milyar TL’yi aştı. Sermaye yeterlilik rasyosu yüzde 173,4, hasar/prim oranı yüzde 70,6, bileşik rasyo ise yüzde 91,7 olarak gerçekleşti.

TSB Başkan Yardımcısı Fahri Uğur, “Bu tablo, sektörün hem hasar ödeme gücünü hem de ekonomiye sağladığı güvenceyi büyüttüğünü gösteriyor. Önümüzdeki dönemde önceliğimiz; sürdürülebilir teknik dengeyi korurken sigorta penetrasyonunu artırmak, koruma açığını daraltmak ve daha geniş kesimleri sigorta güvencesiyle buluşturmak olacak” dedi.

BES ve OKS’de fon büyüklüğü 2,4 trilyon TL’yi aştı

Hayat ve emeklilik şirketlerinin teknik kârı 25,3 milyar TL’ye, dönem sonu kârı 36,1 milyar TL’ye, toplam aktifleri 2,9 trilyon TL’ye ve özsermayesi 117,4 milyar TL’ye yükseldi. Sermaye yeterlilik rasyosu yüzde 300,9 seviyesinde gerçekleşti.

Emeklilik Gözetim Merkezi’nin Haziran 2026 verilerine göre BES ve OKS’de toplam fon büyüklüğü 2 trilyon 401 milyar TL’ye ulaştı. Bunun 2 trilyon 248 milyar TL’sini BES, 153 milyar TL’sini OKS fonları oluşturdu. Toplam fon büyüklüğü 2022’de 433 milyar TL seviyesindeyken Haziran 2026 itibarıyla yaklaşık 5,5 katına çıktı.

BES ve OKS’de toplam tekil katılımcı sayısı 16,9 milyon oldu. Bunun 9,2 milyonunu BES, 7,7 milyonunu OKS katılımcıları oluşturdu. BES’ten emekli olanların sayısı da 487 bin 118’e yükseldi.

TSB Başkan Yardımcısı Ayhan Sincek, “Hayat sigortaları ailelerin gelir ve yaşam risklerine karşı korunmasını sağlarken BES ve OKS, bireylerin gelecekleri için düzenli birikim yapmasına imkân veriyor. İlk yarı sonuçları, bu iki alanın finansal güvenlik ve uzun vadeli tasarruf açısından taşıdığı potansiyeli açık biçimde ortaya koyuyor” diye konuştu.

Sincek ayrıca önümüzdeki dönemde dijital erişimin geliştirilmesi, gençler ve farklı gelir gruplarına yönelik ürün çeşitliliğinin artırılması ve sistemde kalıcılığı destekleyen uygulamaların güçlendirilmesinin büyümenin kalitesi açısından belirleyici olacağını ifade etti.

2030 hedefi yüzde 4,7 penetrasyon ve 50 milyar dolar prim

Türkiye’de 2025 yılı için yüzde 2,62 seviyesinde tahmin edilen sigorta penetrasyon oranı, 2024 itibarıyla yüzde 6,2 olan OECD ortalamasının altında bulunuyor. TSB, 2030 yılına kadar Türkiye’nin sigorta penetrasyonunu yüzde 4,7’ye, toplam prim üretimini ise 50 milyar dolara çıkarmayı hedefliyor. Prim üretimi 2025 yılında 30,9 milyar dolar seviyesinde bulunuyordu.

Sektör 2025 yılı itibarıyla doğrudan 27 bin 757 kişiye, ekosistemiyle birlikte ise 200 binin üzerinde kişiye istihdam sağlıyor. Çalışanların yüzde 56’sını kadınlar oluştururken üniversite ve üzeri eğitim düzeyine sahip çalışanların oranı yüzde 80.

Türkiye’de sigorta sektöründe her 1 milyon kişiye yaklaşık 323 çalışan düşerken Avrupa’da bu sayı yaklaşık 1.770 seviyesinde bulunuyor. Avrupa’daki sigorta istihdam yoğunluğu böylece Türkiye’nin yaklaşık 5,5 katına ulaşıyor.

Sigorta sektörü ayrıca doğrudan veya dolaylı olarak 35’in üzerinde endüstriyle etkileşim içinde bulunuyor. Sektör; risklerin yönetilmesi, sermayenin korunması, yatırımların mümkün hale getirilmesi ve sürdürülebilir kalkınmanın desteklenmesi açısından ekonomide geniş bir etki alanına sahip.

Türkiye Sigorta’nın dijital asistanı Bilge ikinci yaşını kutluyor

Türkiye Sigorta ve Türkiye Hayat Emeklilik’in üretken yapay zekâ destekli dijital asistanı Bilge, iki yıldır müşterilerden acentelere, saha satış ekiplerinden çalışanlara kadar farklı kullanıcı gruplarına hizmet veriyor. Son bir yılda 14 milyon soruyu yanıtlayan Bilge, bilgi vermenin yanı sıra sigorta ve emeklilik işlemlerinin doğal bir diyalog üzerinden gerçekleştirilmesine de imkân sağlıyor.

Türkiye Sigorta ve Türkiye Hayat Emeklilik’in üretken yapay zekâ destekli dijital asistanı Bilge, iki yıldır müşterilerden acentelere, saha satış ekiplerinden çalışanlara kadar sigorta ve emeklilik ekosisteminin farklı kullanıcılarına hizmet veriyor.

İnternet sitesi, mobil uygulama, acente ekranları, saha uygulamaları ve kurum içi platformlarda kullanılan Bilge; kullanıcının kimliği, rolü, ihtiyacı ve bulunduğu platforma göre yanıtlarını ve sunabildiği işlemleri kişiselleştiriyor.

Son bir yılda 14 milyon soruyu yanıtlayan Bilge, yoğun günlerde 73 bin etkileşime kadar ulaştı. Dijital asistan bugüne kadar 500 binin üzerinde entegre işlem tamamlarken, 2 milyon kez kişisel ve proaktif hatırlamayla kullanıcıların ihtiyaçlarına yönelik yönlendirmede bulundu.

Bilgi vermenin yanı sıra işlem de yapıyor

Bilge ile kullanıcılar yalnızca bilgi almakla kalmıyor, çeşitli sigortacılık ve emeklilik işlemlerini de doğal bir diyalog içinde gerçekleştirebiliyor. Kullanıcılar Bilge üzerinden emeklilik birikimlerini, devlet katkılarını, fonlarını, poliçelerini ve teminatlarını görüntüleyebiliyor; tahsilat ve ödeme planlarını inceleyerek makbuzlarına erişebiliyor.

Sağlık provizyonu ve hasar dosyalarının durumunun takibi de Bilge üzerinden yapılabiliyor. Teklif görüntüleme, eksik evrak yükleme, IBAN bilgisi sorgulama ve güncelleme ile konut hasar ihbarı oluşturma da dijital asistanın sunduğu işlemler arasında yer alıyor.

Kullanıcının ihtiyaçlarını önceden belirliyor

Bilge, kullanıcının soru sormasını beklemeden ihtiyaçları belirleyerek yönlendirme yapabilecek şekilde geliştirildi. Mobil kullanıcılarına eksik belgeleri, açık ödemeleri, vadesi yaklaşan poliçeleri, yenileme fırsatlarını ve tamamlanması gereken işlemleri hatırlatan dijital asistan, uygun durumlarda işlemin kullanıcı onayıyla tamamlanmasını da sağlıyor.

Böylece Bilge; bilgi alma, kişiselleştirilmiş yönlendirme, proaktif etkileşim ve işlem gerçekleştirme özelliklerini aynı diyalog akışında bir araya getiriyor.

Güvenli yapay zekâ altyapısıyla hizmet veriyor

Üretken yapay zekâ altyapısını sigorta ve emeklilik alanındaki bilgilerle bir araya getiren Bilge, kullanıcının kimliği ve yetkisine göre doğru bilgiye ve uygun işleve erişmesini sağlıyor. Sistemde kişisel verilerin korunması ve kurumsal güvenlik gereklilikleri de gözetiliyor.

Türkiye Sigorta’nın ISO/IEC 42001 Yapay Zekâ Yönetim Sistemi sertifikası kapsamında benimsediği sorumlu ve güvenilir yapay zekâ yaklaşımı, Bilge’nin geliştirilme sürecinin de temelini oluşturuyor.

Türkiye Sigorta, Bilge’nin bilgi verme, kişiselleştirilmiş yönlendirme, proaktif etkileşim ve işlem yapma yetkinliklerini doğal bir diyalog içinde bir araya getiren yapısını “diyalog temelli sigortacılık” olarak tanımlıyor.

Katılım Emeklilik’ten Türkiye Drone Race’26’ya sponsorluk desteği

Katılım Emeklilik’ten Türkiye Drone Race’26’ya sponsorluk desteği

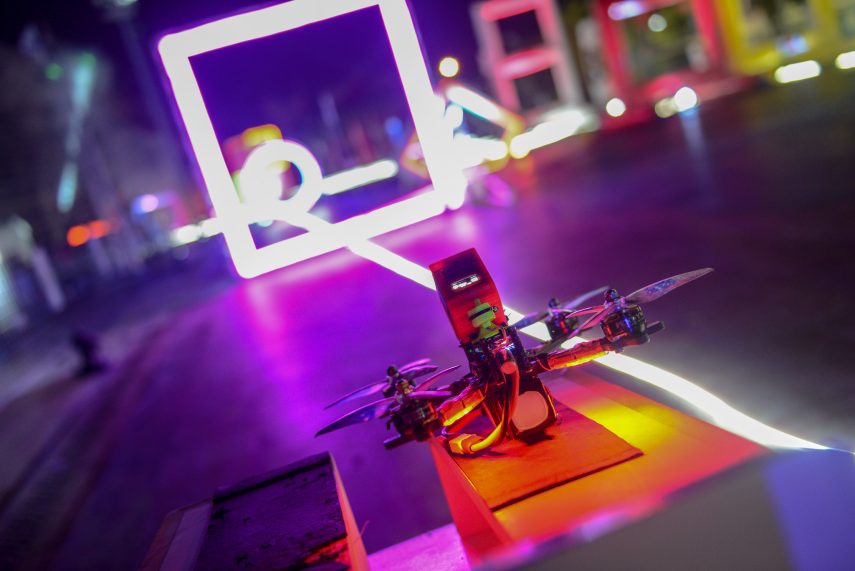
FAI Drone Racing World Cup serisinin Türkiye ayağı olan Türkiye Drone Race’26, 5-6 Eylül’de İstanbul’da gerçekleştirilecek. Katılım Emeklilik’in sponsorları arasında yer aldığı organizasyonda 12 ülkeden 70 sporcu yarışırken, etkinlik alanında farklı teknoloji deneyimleri de ziyaretçilerle buluşacak.

Uluslararası Hava Sporları Federasyonu (FAI) Drone Racing World Cup serisinin Türkiye ayağı, Türkiye Drone Race’26 adıyla 5-6 Eylül tarihlerinde Sultangazi Etkinlik Alanı’nda düzenlenecek. Tech Drone League Spor Kulübü tarafından organize edilen ve Türkiye’de üçüncü kez gerçekleştirilecek yarışlara Katılım Emeklilik de sponsor olarak destek verecek.

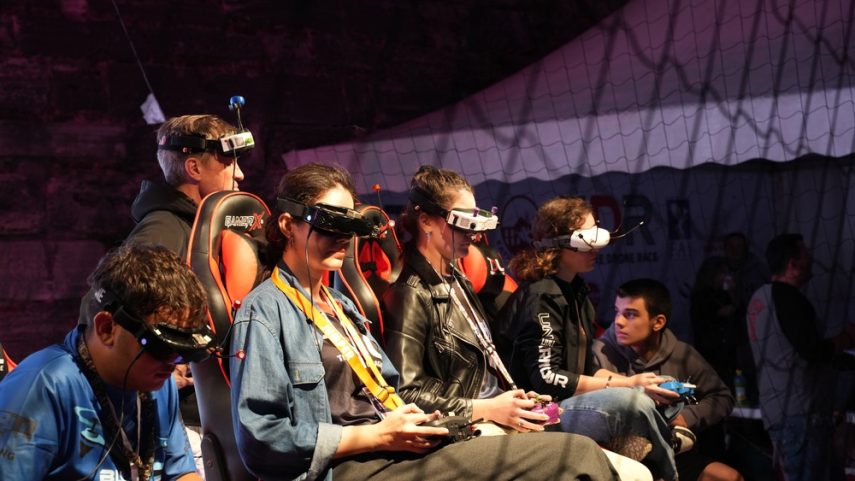
İki gün sürecek organizasyona 12 ülkeden, 33’ü yabancı olmak üzere toplam 70 sporcu katılacak. Pilotlar, dünyanın en hızlı FPV dronelarıyla FAI Drone Racing World Cup puanları için mücadele edecek.

FPV gözlükleri sayesinde dronun bakış açısından uçuş gerçekleştiren pilotların yüksek hızın yanı sıra refleks, doğru çizgi seçimi ve anlık karar verme becerilerinin öne çıkacağı yarışlar, izleyicilere drone teknolojisinin spor alanındaki kullanımını yakından izleme fırsatı sunacak.

Katılım Emeklilik gençleri teknolojiyle buluşturan organizasyonları destekliyor

Katılım Emeklilik, Türkiye Drone Race’26 sponsorluğu ile gençlerin teknoloji, inovasyon ve yeni nesil sporlarla buluşmasını sağlayan organizasyonlara yönelik desteğini sürdürüyor.

Şirket, bu iş birliğiyle havacılık teknolojilerinin Türkiye’deki gelişimine katkıda bulunmayı ve gençlerin teknolojiyle bağını güçlendirmeyi amaçlıyor.

Yarışların yanı sıra teknoloji deneyim alanları kurulacak

Türkiye Drone Race’26 kapsamında ziyaretçiler uluslararası pilotların yarışlarını takip etmenin yanı sıra etkinlik alanında kurulacak teknoloji ve deneyim noktalarına da katılabilecek.

Programda drone deneyim alanı, drone simülatörü, Drone Soccer, robot futbolu, robot köpek alanı, micro drone atölyesi, IQ Robot, AIM Robot, VR sim koltuk, Segway ve refleks etkinliği yer alacak. Etkinlik kapsamında ayrıca indoor ışıklı drone şov gerçekleştirilecek.

Türkiye Drone Race’26, 5-6 Eylül 2026 tarihlerinde Sultangazi Etkinlik Alanı’nda düzenlenecek. Organizasyon her iki gün de 14.00-22.00 saatleri arasında ücretsiz olarak ziyaret edilebilecek.

Can Kantar: “Uzayan yaşama finansal olarak hazır mıyız?”

Uzun yaşamak insanlığın en eski hayallerinden biri. Tıp, teknoloji ve yaşam koşullarındaki gelişmeler sayesinde bu hayal giderek gerçeğe dönüşüyor. Ancak ömrün uzaması, yalnızca daha fazla doğum günü kutlamak anlamına gelmiyor. Emeklilikte geçirilecek sürenin, sağlık ve bakım ihtiyaçlarının, dolayısıyla finansal gereksinimlerin de artması demek. Bu nedenle artık “Ne kadar yaşayacağım?” sorusunun yanına “Uzayan ömrüm boyunca birikimlerim bana yetecek mi?” sorusunu da eklememiz gerekiyor.

Türkiye Sigorta ve Türkiye Hayat Emeklilik Ekonomik Araştırmalar Müdürlüğü tarafından hazırlanan “Uzun Yaşam Ekonomisi” raporu, önümüzdeki dönemin çarpıcı tablosunu ortaya koyuyor. Bugün dünyada her 10 kişiden biri 65 yaşın üzerindeyken, 2050 yılında bu oranın her altı kişiden bire yükselmesi bekleniyor. Küresel ölçekte 65 yaş üstü nüfusun 862 milyondan 1,6 milyara ulaşacağı öngörülüyor. Başka bir ifadeyle dünya yalnızca yaşlanmıyor; emeklilik, sağlık ve sosyal güvenlik sistemlerini baştan düşünmek zorunda kalacağı yeni bir döneme giriyor.

Türkiye, gelişmiş ülkelerin önemli bir bölümüne kıyasla hâlâ genç bir nüfusa sahip. Fakat bu demografik avantajın sonsuza kadar sürmeyeceği açık. Üstelik bugün ülkemizde her emekliye yalnızca 1,6 çalışan düşüyor. Çalışan nüfus ile emekliler arasındaki dengenin giderek bozulması, sosyal güvenlik sistemi üzerindeki yükü artırırken emeklilik dönemindeki refahın yalnızca kamu kaynaklarıyla korunmasını da zorlaştırıyor.

Tam da bu noktada Bireysel Emeklilik Sistemi’nin önemi belirginleşiyor. BES, yalnızca çalışma hayatının sonunda kullanılacak ek bir gelir kaynağı değildir. Düzenli tasarruf alışkanlığı kazandıran, birikimleri uzun vadeli yatırıma yönlendiren ve devlet katkısıyla destekleyen güçlü bir finansal hazırlık aracıdır. Küçük görünen katkı payları, uzun yıllar boyunca devam ettirildiğinde bileşik getirinin etkisiyle anlamlı bir emeklilik birikimine dönüşebilir. Buradaki en değerli unsur ise zamandır. Emekliliğe birkaç yıl kala büyük tutarlar ayırmaya çalışmak yerine mümkün olduğunca erken başlamak, finansal güvenceyi çok daha ulaşılabilir kılar.

Uzayan yaşamla birlikte emeklilik dönemi artık beş-on yıllık kısa bir süreç olarak düşünülemez. İnsanların emeklilik sonrasında 20, hatta 30 yılı aşkın süre yaşamaları giderek olağan hale geliyor. Bu yıllarda yalnızca temel giderlerin değil; sağlık harcamalarının, bakım ihtiyaçlarının, sosyal yaşamın ve yaşam kalitesini koruma isteğinin de finanse edilmesi gerekiyor. Dolayısıyla emeklilik planlamasının amacı sadece geçinmek değil, bağımsızlığı ve tercih özgürlüğünü mümkün olduğunca uzun süre korumak olmalı.

Türkiye Sigorta ve Türkiye Hayat Emeklilik’in hazırladığı raporun güçlü mesajı da burada karşılık buluyor: Asıl hedef, insan ömrüne eklenen yılları sağlıklı, üretken ve finansal açıdan güvenceli hale getirmek. Bunun için kamu, özel sektör ve birey arasında dengeli bir sorumluluk paylaşımına ihtiyaç var. Kamunun sunduğu sosyal güvence temel zemini oluştururken, sigorta ve emeklilik sektörünün geliştirdiği çözümler bu zemini güçlendirecek; bireyin düzenli tasarrufu ise gelecekteki yaşam standardını belirleyecek.

Elbette uzun ömür yalnızca finansal bir risk değil, doğru hazırlanıldığında önemli bir kazanımdır. Daha fazla zaman; aileyle geçirilen yıllar, yeni uğraşlar, üretmeye devam etmek ve ertelenen hayalleri gerçekleştirmek anlamına gelebilir. Fakat bu fırsatların kullanılabilmesi, sağlığın yanında yeterli bir maddi güvenceye de bağlıdır.

Geleceğin ne kadar uzun olacağını kesin olarak bilemeyiz. Ama o geleceğe ne ölçüde hazır olacağımızı bugünkü kararlarımızla belirleyebiliriz. BES’e erken katılmak, katkı paylarını gelir arttıkça yükseltmek ve birikime kesintisiz devam etmek, uzun yaşamın finansal kaygıya değil huzura dönüşmesi için atılabilecek en somut adımlar arasında yer alıyor. Çünkü uzun bir ömrün gerçek değeri, yalnızca yılların sayısıyla değil, o yılların ne kadar özgür ve güvenceli yaşandığıyla ölçülüyor.

Tezcan Akarsu, Ankara Sigorta Tarım Müdürü oldu

Ankara Sigorta, tarım sigortacılığı alanındaki stratejik hedefleri doğrultusunda sektörün deneyimli isimlerinden Tezcan Akarsu’yu Tarım Müdürü olarak kadrosuna kattı. 25 yıllık sigortacılık deneyimine sahip Akarsu, tarım sigortalarında teknik süreçler, satış kanalları ve saha yapılanmasının geliştirilmesine odaklanacak.

Ankara Sigorta, tarım sigortacılığı branşındaki konumunu güçlendirmek ve bu alandaki operasyonel kapasitesini artırmak amacıyla önemli bir atama gerçekleştirdi. Tarım sigortaları, teknik süreçler, kanal yönetimi ve teşkilatlanma alanlarında deneyimli Tezcan Akarsu, şirketin yeni Tarım Müdürü oldu.

Tarım sigortacılığı alanında uzun yıllara dayanan deneyime sahip olan Akarsu’nun yeni görevinde, şirketin tarım branşındaki operasyonel süreçlerinin geliştirilmesi, satış kanallarının etkinliğinin artırılması ve sahaya yönelik çözümlerin güçlendirilmesi hedefleniyor.

Trakya Üniversitesi Tarım Ekonomisi Bölümü mezunu olan Tezcan Akarsu, sigortacılık kariyerine Güneş Sigorta’da başladı. Aktif Satış Müdürü olarak görev yaptığı dönemde tarım sigortalarının teknik ve aktif satış operasyonlarının yönetilmesinin yanı sıra satış kanallarının yapılandırılmasında önemli sorumluluklar üstlendi.

Kariyerinin sonraki döneminde Bereket Sigorta bünyesinde Ziraat Mühendisi olarak görev yapan Akarsu, burada teknik uzmanlığını saha deneyimiyle birleştirdi. Akarsu, son olarak Türkiye Katılım Sigorta’da Aktif Satış Müdürü olarak görev yaptı.

Yaklaşık 25 yıllık sigortacılık deneyimi bulunan Akarsu’nun Ankara Sigorta’daki yeni görevinde, özellikle tarım sigortaları alanında operasyonel verimliliğin artırılması, saha ihtiyaçlarına yönelik çözümlerin geliştirilmesi ve dağıtım kanallarının güçlendirilmesi çalışmalarına katkı sunması bekleniyor.

Ankara Sigorta’nın bu atamayla birlikte tarım sigortacılığı alanındaki büyüme ve yapılanma hedeflerine daha güçlü bir ivme kazandırması amaçlanıyor.

Hepiyi Sigorta’dan TSRS uyumlu ikinci sürdürülebilirlik raporu

Hepiyi Sigorta, Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS) ile uyumlu ikinci Sürdürülebilirlik Raporu’nu yayımladı. Raporda, şirketin 2025 yılında sürdürülebilirlik alanında gerçekleştirdiği çalışmalar, performansı ve teknoloji odaklı iş modelinin sürdürülebilirlik yaklaşımına katkısı kapsamlı şekilde ele alındı.

“Hep İyi Bir Gelecek” yaklaşımı doğrultusunda sürdürülebilirliği iş yapış biçiminin ayrılmaz bir parçası olarak konumlandıran Hepiyi Sigorta; dijitalleşme, operasyonel verimlilik, kaynakların etkin kullanımı ve çevresel etkinin azaltılmasına yönelik çalışmalarını sürdürüyor.

Teknoloji sürdürülebilirliğin temel araçlarından biri

Kendisini “sigorta ruhsatına sahip bir teknoloji şirketi” olarak konumlandıran Hepiyi Sigorta, uçtan uca dijital altyapısı ve veri analitiği kabiliyetleriyle operasyonel süreçlerini yalınlaştırırken kaynak kullanımını da azaltıyor.

Şirketin dijital acente açılışı ile kağıtsız teklif ve poliçe süreçleri, sürdürülebilirlik çalışmalarının önemli başlıkları arasında yer alıyor. Dijitalleşme sayesinde milyonlarca sayfa kâğıt tasarrufu sağlayan Hepiyi Sigorta, teknolojiyi çevresel etkisini azaltmanın ve operasyonel verimliliği artırmanın temel araçlarından biri olarak değerlendiriyor.

Çevresel ve toplumsal etkiler raporda yer aldı

TSRS uyumlu olarak hazırlanan ikinci sürdürülebilirlik raporu, yalnızca şirketin çevresel performansını değil, faaliyetlerinin toplumsal etkilerini ve sürdürülebilirlik yaklaşımını da ortaya koyuyor. Raporda, 2025 yılı boyunca gerçekleştirilen çalışmalar ve elde edilen performans sonuçları değerlendirilirken, şirketin sürdürülebilirlik hedefleri doğrultusunda attığı adımlar da paylaşılıyor.

Hepiyi Sigorta, dijital iş modelinin sunduğu imkânlardan yararlanarak kaynak kullanımını azaltmayı, süreçlerde verimliliği artırmayı ve sürdürülebilirlik yaklaşımını iş süreçlerinin tamamına yaymayı hedefliyor. Bu doğrultuda teknoloji, şirketin hem operasyonel yapısını dönüştüren hem de sürdürülebilirlik hedeflerini destekleyen stratejik unsurlardan biri olarak öne çıkıyor.

Hepiyi Sigorta Genel Müdür Yardımcısı (CFO) Dr. Murat Doğu, konuya ilişkin şu değerlendirmelerde bulundu:“TSRS uyumlu raporlama, sürdürülebilirlik performansımızı finansal raporlamamızla aynı disiplin ve şeffaflıkla kamuoyuyla paylaşmamızı sağlıyor; bu da paydaşlarımıza uzun vadeli değer yaratma stratejimizi daha görünür kılıyor. Kendimizi yalnızca bir sigorta şirketi değil, sigorta ruhsatına sahip bir teknoloji şirketi olarak konumlandırıyoruz. Teknolojiyi operasyonlarımızı destekleyen bir araç değil, iş modelimizin merkezindeki stratejik bir yetkinlik olarak görüyoruz. Uçtan uca dijital altyapımız ve kağıtsız süreçlerimiz sayesinde hem operasyonel verimliliğimizi artırıyor hem de kaynak kullanımımızı sınırlandırarak çevresel etkimizi azaltıyoruz.”

Hasar süreçlerinde kaynak verimliliği

Hepiyi Sigorta, sürdürülebilirlik yaklaşımını hasar süreçlerine de taşıyor. Geri dönüşüm uygulamalarıyla kullanılabilir parçaların ekonomiye yeniden kazandırılmasını destekleyen şirket, mobil onarım çözümleriyle parça değişimi ihtiyacını azaltarak kaynakların daha verimli kullanılmasına katkı sağlıyor.

Doğu, “Hasar süreçlerinde teknolojiyi etkin kullanarak operasyonel verimliliğimizi artırırken geri dönüşüm ve mobil onarım uygulamalarımızla kaynakların daha verimli kullanılmasını destekliyoruz. Böylece müşterilerimize hızlı ve etkin hizmet sunarken sürdürülebilirlik hedeflerimize de somut katkı sağlıyoruz.” dedi.

Hepiyi Sigorta, TSRS uyumlu ikinci Sürdürülebilirlik Raporu ile sürdürülebilirlik alanındaki çalışmalarını ve performansını şeffaf bir şekilde ortaya koyarken, teknoloji odaklı iş modelinin sağladığı verimliliği uzun vadeli ve sürdürülebilir değer yaratma hedefiyle birleştirmeye devam ediyor.

Rapora ulaşmak için https://hepiyi.com.tr/hakkimizda/surdurulebilirlik/surdurulebilirlik-raporlari adresini ziyaret edebilirsiniz.

SAB’dan İTO Meslek Komitesi seçimleri öncesi dikkat çeken açıklama

Sigorta Acenteleri Derneği Yönetim Kurulu(SAB) Başkanı Ayhan Çalık, İstanbul Ticaret Odası (İTO) Meslek Komitesi seçimleri öncesinde derneğin kurumsal adının bazı kişilerin adaylıklarına destek sağlamak amacıyla kullanıldığı yönündeki iddialara ilişkin açıklama yaptı. Çalık, SAB’ın hiçbir şahsın kişisel kariyer planının arkasında olmadığını vurgulayarak, kurumun adı ve iradesinin gerçeğe aykırı bir algının parçası hâline getirilmesine izin vermeyeceklerini söyledi.

SAB Sigorta Acenteleri Derneği Yönetim Kurulu Başkanı Ayhan Çalık, açıklamasında, İTO Meslek Komitesi seçimlerine yaklaşılırken, bazı kişilerin kişisel adaylıklarına güç kazandırmak amacıyla SAB’ın marka tescilli ve patentli kurumsal adının kişiler üzerinden sahiplenilmeye ve kamuoyunda derneğin desteği varmış gibi bir algı oluşturulmaya çalışıldığını belirtti.

Çalık, “Hayretle ve esefle izledik” ifadelerini kullanarak, SAB’ın kurumsal iradesinin herhangi bir kişinin bireysel adaylığıyla ilişkilendirilmesine karşı çıktı.

“SAB Sigorta Acenteleri Derneği hiçbir şahsın kişisel kariyer planının arkasında değildir” diyen Çalık, kişilerin bireysel tercihlerinin bir kurumun iradesi ve desteği gibi sunulmasının mesleki etik ve kurumsal ahlakla bağdaşmadığını ifade etti.

Çalık, söz konusu durumun meslektaşların doğru bilgilendirilme hakkı açısından da kabul edilemez olduğunu belirterek, kurumların iradesinin kişisel hedeflerin önüne geçirilmemesi gerektiğini vurguladı.

İsimleri kullanılan yöneticiler görevlerinden ayrıldı

Açıklamada, SAB Başkan Vekili ve Başkan Yardımcısı sıfatlarıyla isimleri kullanılan eski yönetim kurulu üyelerine ilişkin de bilgi veren Çalık, açıklamanın ardından söz konusu kişilerin dernek görevlerinden ayrılmalarının talep edildiğini ve kişilerin kendi iradeleriyle görevlerinden ayrıldığını belirtti.

Çalık, “Söz konusu açıklamada SAB Başkan Vekili ve Başkan Yardımcısı sıfatlarıyla isimleri kullanılan eski yönetim kurulu üyelerinden, açıklamayı takiben, bu etik olmayan durum sebebiyle, derhal derneğimizdeki görevlerinden kendi iradeleriyle ayrılmaları talep edilmiş ve ayrılmışlardır” dedi.

Dernek kurullarınca gerekli kurumsal süreçlerin de hızlı ve kararlı biçimde yürütüldüğünü ifade eden Çalık, SAB Yönetim Kurulu’nun kişisel menfaatleri ve makam beklentilerini meslektaşların ortak iradesinin ve mesleki ideallerinin önüne koyan anlayışlardan arınarak yoluna devam ettiğini söyledi.

“SAB’ın kurumsal duruşu güçsüzlük olarak algılanmasın”

SAB’ın tarihsel ilkelerine ve temsil ettiği meslektaşlara yakışır biçimde hareket etmeyi sürdüreceğini belirten Çalık, kurumun nezaketinin ve kurumsal duruşunun yanlış yorumlanmaması gerektiğini vurguladı.
Çalık, “Kimse SAB’ın kurumsal duruşunu ve nezaketini güçsüzlük olarak algılamasın” ifadelerini kullandı.

SAB’ın adının ve kurumsal iradesinin gerçeğe aykırı bir algının parçası hâline getirilmeye çalışıldığını savunan Çalık, bu kişilerin kamuoyunu aynı açıklık ve gönüllülükle doğru bilgilendirmelrini ve oluşan yanlış algıyı tekzip etmelerini beklediklerini dile getirdi.

Hukuki ve cezai yollara başvuru mesajı

Çalık, SAB’ın kurumsal adının ve iradesinin benzer biçimde kullanılmaya devam edilmesi durumunda ise hukuki sürecin gündeme geleceğinin mesajını verdi.
Çalık, “Aksi hâlde SAB’ın adının ve kurumsal iradesinin benzer şekilde kullanılmaya devam edilmesi durumunda, tüzel kişilik haklarımızın ve kurumsal itibarımızın korunması amacıyla gerekli hukuki ve cezai yollara başvuracağımızı kamuoyuna ilanen bildiririz” dedi.

Mesleğe katkıdan, birlik ve beraberlikten ve mesleki etikten söz eden herkesi kurumların iradesine saygı göstermeye davet eden Çalık, doğru bilgi verilmesi ve mesleki etik kurallar içerisinde hareket edilmesi gerektiğini belirtti.
“Bir adaylık ve koltuk uğruna kurumların yanında olduğu algısı yaratmak acizliğin dışa vurumudur”

Açıklamasında İTO Meslek Komitesi seçimlerine ilişkin mesajlarını da sürdüren Çalık, herhangi bir adaylık uğruna tüm kurumların desteği varmış gibi bir algı oluşturulmaya çalışılmasını eleştirdi.

Çalık, “Bir adaylık ve koltuk uğruna tüm kurumların yanında olduğu algısını yaratmaya çalışmak gücün değil acizliğin dışa vurumudur” ifadelerini kullandı.
Çalık, kendisini tek aday olarak gören ve “Karşımda kim var?” diye soranlara şu sözlerle yanıt verdi; “Karşınızda kariyerist planlarınızda içselleştirdiğiniz şahsınız gibi bir ismi yok; karşınızda mesleğine etik değerler çerçevesinde önem veren, emektar, cefakar acentelerin itibarlı iradesi var.”

Açıklamasının sonunda SAB’ın kurumsal haklarının yanı sıra sigorta acentelerinin haklarını da her zaman ve her platformda savunmaya devam edeceğini belirten Çalık, meslektaşlarına birlik ve beraberlik mesajı verdi.