Türkiye’de 2026’nın 7 ayında meydana gelen ve yabancı plakalı araçların yol açtığı kazalarda hasar gören Türk plakalı araç sahiplerine, yeşil kart sigortası kapsamında toplam 201 milyon 954 bin 539 lira tazminat ödemesi yapıldı.
Yeşil kart sistemi, ülkeler arasında seyahat eden motorlu taşıt kullanıcılarının, sisteme dahil ülkelerde neden oldukları kazalar sonucunda zarar görenlerin korunmasını amaçlıyor. Bu kapsamda düzenlenen ve uluslararası motorlu taşıt sigorta kartı olarak tanımlanan “yeşil kart”, kazanın meydana geldiği ülkedeki zorunlu trafik sigortasına eşdeğer nitelik taşıyor. Kart, kazanın gerçekleştiği ülkedeki trafik sigortası mevzuatı, kapsamı ve limitleri çerçevesinde teminat sağlıyor. Yeşil kart, motorlu taşıt kullanıcılarının sisteme dahil ülkelere seyahatlerini kolaylaştırırken tek bir kartla birden fazla ülkeye seyahat edilebiliyor. Yeşil kart, Türkiye’de bu belgeyi düzenlemeye yetkili sigorta şirketleri, sigorta acenteleri tarafından yaptırılabilirken, sınır kapılarındaki yetkili şirketlerden de temin edilebiliyor. Ayrıca, Uluslararası Otomobil Federasyonu’na bağlı otomobil kulüplerinin düzenlemekte olduğu uluslararası gümrük belgelerini Türkiye’de düzenlemeye yetkili kurum olan Türkiye Turing ve Otomobil Kurumu (Turing) bürolarından da kart teslim alınabiliyor.
Yeşil kart sigortasına sahip araçlaryılda ortalama 4 bin kazaya karışıyor
Yeşil karta sahip aracın sigorta teminatı ve sigortacısı kolaylıkla tespit edilebildiğinden, olası bir kaza durumunda zarar gören tarafa ödeme gecikmeksizin yapılabiliyor.
Türkiye Motorlu Taşıt Bürosu (TMTB), bu sistemin Türkiye’deki işleyişini yürütüyor. Büro, üyesi sigorta şirketlerinin düzenlediği yeşil kart sigorta belgelerinden kaynaklanan zararlar için garantör sorumluluğu üstleniyor. Ayrıca, yeşil kartı bulunan yabancı plakalı araçların Türkiye’de üçüncü şahıslara verdikleri zararların giderilmesi için yeşil kart sigortacısı adına devreye giriyor. Yeşil karta sahip yabancı plakalı araçlar Türkiye’de yılda ortalama 2 bin 500 kazaya neden oluyor. Yurt dışına çıkan yeşil kart sigortasına sahip araçlar ise yılda ortalama 4 bin kazaya karışıyor.
MTB’den edinilen bilgiye göre, 2026 yılının ocak-temmuz döneminde, yabancı plakalı araçların Türkiye sınırları içinde karıştığı 1277 kazaya ilişkin 1323 ihbar büro tarafından ele alındı. Bu kazalara ilişkin zarar gören bazında ihbar sayısı 2 bin 52 oldu. Bu dönemde hak sahiplerine ödenen toplam tazminat tutarı 201 milyon 954 bin 539 lira olarak kaydedildi. Aynı dönemde yeşil kart sistemi kapsamında yurt dışından gelen hasar dosyalarının sayısı 2 bin 960 olarak kaydedilirken, ödenen toplam tazminat tutarı 17 milyon 60 bin 801 avro oldu.
Düzenlenen poliçe sayısı, geçen yılın ocak-temmuz dönemine kıyasla yüzde 18,3 artarak 179 bin 362’ye yükseldi. Prim üretimi de yüzde 11,8 artışla 31 milyon 442 bin 670 avroyu buldu. Temmuz 2026 itibarıyla yürürlükteki yeşil kart poliçesi sayısı 148 bin 262 olarak gerçekleşti.
“Sigortalının kendi aracında oluşan zararyeşil kart sigortası kapsamında değil”
TMTB Müdürü Bülent Karan, Türkiye plakalı araçların yurt dışına çıkmadan önce ve yurt dışında kaza yapmaları halinde sürücülerin dikkat etmesi gerekenleri anlattı. Yeşil kartın aslının seyahat sırasında mutlaka bulundurulması gerektiğini aktaran Karan, kartın geçerliliğinin e-Devlet Kapısı üzerinden sorgulanabildiğini dile getirdi. Karan, yeşil kartın üçüncü şahıs zararlarını teminat altına alan ve zorunlu mali mesuliyet sigortasının yurt dışı uzantısı niteliğinde bir sigorta olduğunu belirterek, “Türkiye’de düzenlenmiş bir yeşil kart, yeşil kart sigortalısının yurt dışında sebebiyet verdiği kazalarda oluşan üçüncü şahıs zararlarını teminat altına almaktadır. Sigortalının kendi aracında oluşan zarar yeşil kart sigortası kapsamında değildir. Kendi aracınızın hasarı için yurt dışı teminatlı kasko sigorta poliçesi önerilmektedir” açıklamasını yaptı.
“Kaza esnasında karşı tarafınsigorta bilgilerinin örneği alınmalı”
Karan, yurt dışında sürücünün kusuru bulunmadan yabancı plakalı bir aracın sürücünün kullandığı araca çarpması halinde yapılması gerekenlerle ilgili iki yol bulunduğunu ifade ederek, bunlardan ilkinin yurt dışı teminatlı kasko sigortası mevcutsa kasko şirketine başvurmak, ikincisinin ise kusurlu yabancı plakalı aracın sigorta şirketine başvurmak olduğunu bildirdi. Yurt dışında yolda kalındığında yurt dışı teminatlı kasko poliçesi bu tür durumları teminat altına alıyorsa kasko şirketine başvurulabileceğini kaydeden Karan, dikkat edilmesi gereken diğer hususlara da değindi.
Karan, “Başkasının ya da şirket aracıyla yola çıkılıyorsa noterden vekaletname alınmalı. Kaza esnasında mutlaka karşı tarafın sigorta bilgilerinin bir örneği alınmalı. Anlaşmalı tutanaklarda kazanın nasıl gerçekleştiğinin sürücünün kendi açısından anlatılması, kusur değerlendirmesi açısından önemlidir” diye konuştu.
“Yabancı plakalı araç, çekici ve dorsedenoluşuyorsa ikisinin plakası tutanaklara yazılmalı”
TMTB Müdürü Karan, yabancı plakalı bir aracın Türkiye’de kazaya karışması durumunda tarafların izlemesi gereken adımlara ilişkin, “Türk plakalı araç kusurlu ise zarar gören yabancı plakalı araç Türk plakalı aracın trafik poliçesinin bulunduğu sigorta şirketine başvurmalı. Yabancı plakalı araç kusurlu ise zarar gören Türk plakalı araç büromuza talebini iletmeli” dedi. Yabancı plakalı araç, çekici ve dorseden oluşuyorsa mutlaka her ikisinin plakasının tutanaklara yazılması gerektiğini vurgulayan Karan, “Ülkemizde çeken aracın sigortası üçüncü şahıs zararlarını karşıladığından çekicinin plakasını mutlaka tutanaklara yazmalıyız. Güvenlik güçleri tarafından tutanak tutuluyorsa o tutanaklara da işlenmesini sağlamalıyız” şeklinde konuştu. Karan, bu kapsamda diğer bazı hususlara da değinerek, yabancı plakalı aracın yeşil kartının bir örneğinin mutlaka alınması, aracın çekici ve dorseden oluşması durumunda çekiciye ait belgenin temin edilmesi ve karttaki vadelerin kaza tarihini kapsayıp kapsamadığının kontrol edilmesi gerektiğini ifade etti.
“Yabancı plakalı aracın yeşil kartı tespit edilemezse işlem yapılamaz”
Karan, yeşil kart üzerindeki “TR” kutusunun üzerinin açık olup olmadığının kontrol edilmesi gerektiğini dile getirerek, bunun kapalı olması halinde belgenin Türkiye sınırlarında geçersiz sayılacağını ifade etti.
Ruhsattaki, yeşil karttaki ve fiziki olarak kazaya karışan araç plakalarının birbiriyle eşleştirilmesi gerektiğini belirten Karan, araç ruhsatındaki ülke kodu ile yeşil kart üzerindeki büro ve poliçe numarasındaki ülke kodunun aynı olup olmadığının kontrol edilmesinin önemine dikkati çekti.
Karan, “Kaza yerinde olaya karışan araçların plakalarının görüneceği ve kazaya karıştıkları anlaşılır bir şekilde fotoğraflanmalı. Anlaşmalı tutanaklarda kaza tarihi ve kaza yeri, tarafların bilgileri, kazanın oluş şekli doğru ve eksiksiz şekilde doldurulmalı ve her iki tarafça imzalanmalı. Yabancı plakalı aracın yeşil kartı başvuru evrakı ekinde iletilmediği durumda yurt dışından büromuzca araştırma yapılmakta olup büromuzca da geçerli yeşil kart tespit edilemediği durumda büromuz tarafından herhangi bir işlem yapılamayacağı unutulmamalı” şeklinde konuştu.
Sürücülerin en sık yaptığı hatalara ve mağduriyet yaşanmaması adına yapılması gerekenlere dikkati çeken Karan, şu ifadeleri kullandı: “En sık karşılaştığımız hatalardan ilki yeşil kartın bir örneğinin alınmaması. Yeşil kartın örneği olmadığında işlemler uzuyor ve bazen olumsuz sonuçlanıyor. İkinci en önemli eksiklik ise çekici ve dorseden oluşan araçlarda çekicinin plaka ya da yeşil kart bilgilerinin alınmaması ve tutanaklara yazılmaması oluyor. Elimize ulaşan fotoğraflarda da çekicinin kazadan bağımsız çekilmiş bir fotoğrafı oluyor. Ne yazık ki bu fotoğraflarla da işlem yapılamamaktadır. Üçüncü olarak kaza tutanaklarının eksik doldurulması söz konusu. Tarafların imzaları mutlaka tam olmalı ve tutanak hatasız ve eksiksiz doldurulmalı. Tutanakta bir düzeltme yapılacaksa baştan yeni bir kaza tutanağı doldurulmalı. Aksi halde tutanakta tahrifat olması nedeniyle sonuç alınamayan çokça talep elimize ulaşıyor.”
Türkiye Sigorta ve Türkiye Hayat Emeklilik’in Ekonomik Araştırmalar Müdürlüğü tarafından hazırlanan “Uzun Yaşam Ekonomisi” raporu, yaşlanan nüfusun sağlık, sigorta ve emeklilik sistemleri üzerindeki etkilerini ortaya koydu. Rapora göre dünya genelinde 65 yaş üstü nüfusun 2050’de 1,6 milyara ulaşması bekleniyor.
Türkiye Sigorta ve Türkiye Hayat Emeklilik’in Ekonomik Araştırmalar Müdürlüğü, “Uzun Yaşam Ekonomisi: Yaşlanan Nüfusun Sigorta ve Emeklilik Sektörüne Etkileri” başlıklı raporunu yayımladı.
Demografik dönüşümü ekonomik ve sektörel boyutlarıyla ele alan raporda, uzayan yaşam süresinin sağlık sisteminden sosyal güvenliğe, bireysel tasarruftan sigorta ve emeklilik ürünlerine kadar yarattığı değişim incelendi. Yeni nesil sağlık teknolojileri ve yapay zekânın sektöre etkilerinin de değerlendirildiği çalışmada, uzun yaşamın beraberinde getirdiği ekonomik, sosyal ve etik konulara yer verildi.
“Hedef, ömre eklenen yılları sağlıklı ve finansal açıdan güvenceli hale getirmek olmalı”
Türkiye Sigorta Hazine ve Emeklilik Operasyonları Genel Müdür Yardımcısı Gürol Sami Özer, rapora ilişkin değerlendirmesinde uzun yaşamın ekonomik ve sosyal sistemler açısından yeni bir dönemi beraberinde getirdiğini belirtti.
Özer, “Uzayan insan ömrünü sadece demografik bir değişim ya da yönetilmesi gereken bir risk olarak görmemek gerekiyor. Asıl hedef, ömre eklenen yılları sağlıklı, üretken ve finansal açıdan güvenceli hale getirmek olmalı. Sağlıklı yaşam süresinin uzaması, sağlık sistemleri üzerindeki yükü azaltırken, bireylerin üretkenliğini ve ekonomiye katkısını da artırabilecek önemli bir potansiyel taşıyor” dedi.
Daha uzun yaşamın daha uzun süreli sağlık, bakım ve emeklilik ihtiyacını da beraberinde getirdiğini vurgulayan Özer, şöyle devam etti: “Bu nedenle geleceğin sistemini kamu, özel sektör ve birey arasında dengeli bir sorumluluk paylaşımı üzerine kurmamız gerektiğini düşünüyoruz. Önümüzdeki dönemde önleyici sağlığı, uzun vadeli tasarrufu ve değişen bakım ihtiyaçlarını finansal güvenceyle birlikte ele alan çözümlerin çok daha önemli hale geleceğine inanıyoruz.”
65 yaş üstü nüfusun 1,6 milyara ulaşması bekleniyor
Rapora göre dünya ekonomisi, nüfusun yaşlanmasıyla önemli bir yapısal dönüşümden geçiyor. Bugün dünya genelinde her 10 kişiden biri 65 yaşın üzerindeyken, 2050’de bu oranın her 6 kişiden birine yükselmesi bekleniyor. Küresel ölçekte 65 yaş üstü nüfusun da 862 milyondan 1,6 milyara çıkarak neredeyse iki katına ulaşacağı öngörülüyor.
Türkiye ise birçok gelişmiş ekonomiye kıyasla daha genç demografik yapısını koruyor. Raporda, Türkiye’nin 2050’de nüfusunun yaklaşık üçte birinin 65 yaş ve üzerindeki bireylerden oluşması beklenen Japonya ve İtalya gibi “ileri yaşlı” toplumlar arasında yer almayacağı belirtiliyor. Bununla birlikte Türkiye’de beklenen yaşam süresi 77,3 yıl ile 81,1 yıllık OECD ortalamasının altında bulunurken, her emekliye yalnızca 1,6 çalışan düşüyor.
Sağlıklı yaşam süresi de gündemin merkezinde
Raporda uzun yaşam ekonomisinin temel başlıklarından biri olarak “önleyici sağlık” gösteriliyor. 2050’de ortalama bir insanın 78 yıl yaşaması, ancak bu sürenin 11,4 yılını kötü sağlık koşullarında geçirmesi bekleniyor. Aynı dönemde sağlık harcamalarının 20,5 trilyon dolara ulaşabileceği öngörülürken, kanıtlanmış sağlık müdahalelerinin hastalık yükünü yüzde 35 azaltma potansiyeli taşıdığı belirtiliyor.
Yapay zekâ da sağlık sistemlerindeki dönüşümün önemli unsurları arasında gösteriliyor. İlaç geliştirme ve erken teşhisten operasyonel süreçlere kadar farklı alanlarda kullanılan yapay zekâ uygulamalarının verimliliği artırarak yükselen maliyetlerin yönetilmesine katkı sağlaması bekleniyor. Yapay zekânın ilaç keşif süreçlerini hızlandırması ve Ar-Ge maliyetlerini düşürmesi de önemli bir verimlilik alanı olarak değerlendiriliyor.
Raporda GLP-1 grubu obezite ilaçlarının uzun yaşam ekonomisi üzerindeki etkisine de yer veriliyor. Kronik hastalık risklerinin azaltılmasına katkı sağlayan bu ilaçların tüketim alışkanlıklarında da değişim yarattığı belirtilirken, GLP-1 pazarının 2035’e kadar 190 milyar dolarlık büyüklüğe ulaşacağı öngörülüyor.
Sigorta ve emeklilik sistemlerinde yeni ihtiyaçlar ortaya çıkıyor
Yaşam sürelerinin uzaması, sosyal güvenlik ve emeklilik sistemlerinin finansmanı açısından da yeni bir tablo ortaya çıkarıyor. Rapora göre Avrupa’da bugün bir emekliyi finanse etmek için 3,4 çalışma çağında insan bulunurken, bu sayının 2050’de 2’ye gerilemesi bekleniyor.
Uzun yaşam sürelerinin aktüeryal hesaplamaları daha karmaşık hale getirdiğine dikkat çekilen raporda, “yaşam süresi riskinin” kamudan bireylere doğru kaydığı belirtiliyor. Bu durum bireylerin emeklilik dönemi için daha fazla ve daha uzun vadeli tasarruf yapması ihtiyacını artırırken, Bireysel Emeklilik Sistemi (BES) ve Tamamlayıcı Emeklilik Sistemi (TES) gibi mekanizmaları da daha önemli hale getiriyor.
Sağlık sigortacılığı ise uzun yaşam ekonomisinin büyüme alanlarından biri olarak öne çıkıyor. Küresel sağlık sigortası prim üretiminin 2025’te yüzde 12,3 artarak 1,68 trilyon euroya ulaştığı belirtilirken, Türkiye’de özel sağlık sigortalarının GSYH içindeki payının yüzde 0,3 seviyesinde bulunduğuna dikkat çekiliyor. Raporda, Türkiye’de sağlık sigortası primlerinin 2026-2036 döneminde yıllık ortalama yüzde 15,3 büyümesinin beklendiği ifade ediliyor.
Uzayan ömür yeni sosyal ve etik başlıkları gündeme taşıyor
Raporda, insan ömrünü uzatmaya yönelik biyoteknolojik gelişmelerin ekonomik sonuçlarının yanı sıra sosyal ve etik etkileri de değerlendiriliyor. Yeni teknolojilere erişimde oluşabilecek sosyoekonomik eşitsizliklerin zaman içinde sağlık ve yaşam süresi açısından daha belirgin farklılıklara dönüşebileceğine dikkat çekiliyor. Uzayan yaşamın kuşaklar arası dengeler ve toplumsal yapı üzerindeki olası etkileri de çalışmanın ele aldığı başlıklar arasında yer alıyor.
Sigorta ve emeklilik sistemlerinin değişen yaşam beklentilerine uyum sağlamasına yönelik yeni modellerin önem kazanacağı belirtilen raporda; emeklilik koşullarının yaşam beklentisindeki değişimlere uyarlanabildiği modeller, yüksek maliyetli yeni nesil tedavilerin yaşam tarzı destek programlarıyla birlikte yönetilmesi ve ömür boyu yenileme garantili sağlık çözümlerinin yaygınlaştırılması sektör açısından öne çıkan alanlar arasında gösteriliyor.
Vizyon Reasürans ve Sigorta Brokerliği Kurucusu Hasan Ekmen, Türkiye Sigorta Birliği’nin 2026 yılı Ocak-Temmuz dönemi prim üretimi ile ilk yarı poliçe verilerini değerlendirdi. Nominal prim üretimindeki artışa karşın reel daralmaya dikkat çeken Ekmen, sektörün teknik kârlılığı, gerçekçi risk fiyatlamasını ve dağıtım kanallarının sürdürülebilirliğini merkeze alan bir yapıya yönelmesi gerektiğini söyledi.
Vizyon Reasürans ve Sigorta Brokerliği Kurucusu Hasan Ekmen, Türkiye Sigorta Birliği’nin (TSB) açıkladığı 2026 yılı Ocak-Temmuz dönemi prim üretimi ile Ocak-Haziran dönemi poliçe sayılarına ilişkin değerlendirmelerde bulundu.
Türkiye Sigorta Birliği tarafından açıklanan verileri hatırlatan Ekmen, sigorta sektörünün toplam prim üretiminin 2026’nın ilk yedi ayında 859 milyar 212,7 milyon TL’ye ulaştığını, geçen yılın aynı dönemine göre yüzde 28,4 artış gösterdiğini aktardı. Ancak enflasyondan arındırıldığında tablonun farklılaştığına dikkat çeken Ekmen, sektörün reel olarak yüzde 2,5 daraldığını vurguladı.
Hayat dışı sigortalardaki görünümün daha belirgin bir reel daralmaya işaret ettiğini belirten Ekmen, bu alanda 723 milyar 794,5 milyon TL’ye ulaşan prim üretiminin nominal olarak yüzde 25,7 artmasına karşın reel olarak yüzde 4,6 gerilediğini kaydetti. Hayat branşında ise 135 milyar 418,2 milyon TL’lik prim üretimiyle nominal yüzde 45,4, reel yüzde 10,4 büyüme gerçekleştiğini aktardı.
Kaskoda reel daralma yüzde 5,79
Branş bazındaki gelişmelere de dikkat çeken Ekmen, özellikle kasko tarafındaki görünümü değerlendirdi. Kasko prim üretimi Ocak-Temmuz döneminde 96 milyar 627,8 milyon TL’ye ulaştı. Branşta nominal büyüme yüzde 24,12 olurken reel olarak yüzde 5,79 daralma yaşandı.
Kara Araçları Sorumluluk branşında ise prim üretimi 198 milyar 440,7 milyon TL olarak gerçekleşti. Nominal artış yüzde 16 olurken reel olarak yüzde 11,95 gerileme kaydedildi.
Hayat dışındaki 20 branşın 12’sinde reel daralma yaşandığına dikkat çeken Ekmen, “Yılın ilk yedi ayında prim üretiminde kâğıt üzerinde yüzde 28,4’lük bir artış görünse de enflasyonla arındırıldığında sektörün reel olarak yüzde 2,5, hayat dışı branşların ise yüzde 4,6 oranında küçüldüğünü görüyoruz. Özellikle kasko pazarındaki yüzde 5,79’luk reel daralma ve kasko ile yangın poliçelerinde adet bazında yaşanan ciddi düşüşler, alarm zillerinin çoktan çalmaya başladığını işaret ediyor. Hayat dışındaki 20 branşın 12’sinin reel anlamda küçülmesi, sektörün geneline yayılan bir daralma trendinin kanıtıdır” dedi.
Poliçe sayılarındaki gerilemeye dikkat çekti
Prim üretiminin yanı sıra yılın ilk yarısındaki poliçe adetlerini de değerlendiren Ekmen, bazı branşlardaki gerilemeye dikkat çekti.
TSB verilerine göre hastalık-sağlık branşındaki poliçe sayısı, 2025’in aynı dönemindeki 4 milyon 789 bin 597’den 2026’nın ilk yarısında 5 milyon 119 bin 702’ye yükselerek yüzde 7,34 arttı.
Kaskoda ise poliçe sayısı 5 milyon 401 bin 812’den 5 milyon 266 bin 190’a gerileyerek yüzde 2,51 azaldı. Yangın ve doğal afetler branşındaki poliçe sayısı da 3 milyon 483 bin 738’den 3 milyon 92 bin 430’a düşerek yüzde 11,23 geriledi.
“Günü kurtaran faiz gelirleri sürdürülebilir sigortacılık altyapısını inşa edemez”
Sektörün büyüme ve kârlılık yaklaşımına ilişkin değerlendirmelerde bulunan Ekmen, sigortacılık faaliyetlerinden elde edilen teknik sonuçların yeniden merkeze alınması gerektiğini vurguladı.
Ekmen, “Yalnızca faiz geliri ve finansal enstrümanlar üzerinden sigortada büyüme sağlanamayacağı artık idrak edilmelidir. Sermayedara şirin gözükmek, kısa vadeli bilanço makyajlarıyla durumu kurtarmak uğruna teknik kârlılıktan uzaklaşan stratejiler, sektörün temel dinamiklerini aşındırmaktadır. Günü kurtaran faiz gelirleri, yarının sürdürülebilir sigortacılık altyapısını inşa edemez. Bizim odağımız; geçici finansal rüzgârlar değil, ‘sürdürülebilir kâr’ ve ‘sürdürülebilir sigorta’ olmalıdır” diye konuştu.
Acenteler ve brokerler için sürdürülebilir gelir vurgusu
Pazardaki daralmanın dağıtım kanalları üzerindeki etkisine de değinen Ekmen, sigorta şirketlerinde yaşanan daralmanın acente ve brokerler açısından daha büyük bir gelir kaybına dönüşebileceğini ifade etti.
Ekmen, “Bugün yüzleştiğimiz poliçe sayılarındaki düşüş ve negatif büyüme sarmalı, önümüzdeki dönemde çok daha yıkıcı boyutlara ulaşacaktır. Üstelik bu daralmanın faturası, ekosistemin en zayıf halkası gibi görünen ama aslında omurgasını oluşturan aracılara; yani acente ve brokerlere çok daha ağır kesilmektedir. Sigorta şirketlerindeki kısmi negatif büyüme, aracıların dünyasında çarpan etkisiyle devasa bir gelir kaybına ve küçülmeye dönüşmektedir” ifadelerini kullandı.
Pazardaki rekabet anlayışını da eleştiren Ekmen, yalnızca hacim yaratmaya odaklanan ve kârlılıktan vazgeçen yaklaşımın sürdürülebilir olmadığını belirterek şöyle devam etti: “Pazardaki pastanın küçüldüğü bu zorlu dönemde, kendi hayatta kalma enerjisini tüketerek gelirinden feragat eden ‘çılgın’ aracıların yarattığı yıkıcı rekabet ortamı sektöre en büyük zararı vermektedir. Kârından vazgeçerek sadece hacim yaratmaya odaklanan bu çılgınlığın hiçbir tarafı rasyonel değildir ve bu yıkıcı tutum artık son bulmalıdır.”
“Gerçekçi risk fiyatlaması yapılmalı”
Sektörün önümüzdeki dönemde gerçekçi risk fiyatlamasına ve teknik kârlılığa odaklanması gerektiğini belirten Ekmen, çıkış yolunun fiyatların piyasa dengesine oturmasından geçtiğini ifade etti.
Ekmen, “Çıkış yolu bellidir: Fiyatların bir an önce piyasa dengesine oturması ve sektörün acilen fabrika ayarlarına dönüş sağlaması gerekmektedir. Gerçekçi risk fiyatlaması yapılmadan, aracılar hak ettikleri sürdürülebilir geliri elde etmeden ve şirketler teknik kârlılığı merkeze koymadan bu krizden çıkılamaz. Sektör olarak ya köklerimize ve gerçek sigortacılığa döneceğiz ya da her geçen gün daralan bir pazarda kendi içimizi kemirmeye devam edeceğiz” dedi.
Ekmen, sektörün geleceği açısından sürdürülebilirliğin önemini ise “Unutmayalım; sürdürülebilirlik bir tercih değil, var olmanın tek koşuludur” sözleriyle vurguladı.
SEDDK, trafik kazaları sonrası kazazede bilgilerini kanunsuz yollarla elde ederek vatandaşları “hasar takip vekaleti” vermeye zorlayan organize yapılara karşı yürüttüğü eylem planını sürdürüyor. Bu kapsamda kurulan Alo 193 Ortak Hasar İhbar Merkezi, 1 Eylül 2026’da faaliyete geçecek.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), trafik kazaları sonrasında vatandaşları mağdur eden ve kazazede bilgilerini kanunsuz yöntemlerle elde ederek “hasar takip vekaleti” vermeye zorlayan organize yapılara karşı yürüttüğü eylem planı kapsamında sigorta şirketleriyle bir araya geldi.
SEDDK’nın açıklamasına göre, trafik kazaları sonrasında kazazede bilgilerine hukuka aykırı yollarla ulaşan bazı organize yapılar, çağrı merkezleri üzerinden vatandaşları ısrarlı biçimde arayarak hasar takip vekaleti vermeye yönlendiriyor. Bu yapılara karşı denetim, düzenleme, uygulama ve teknoloji çözümlerini içeren kapsamlı bir eylem planı yürütülüyor.
Eylem planının önemli adımlarından biri olan Alo 193 Ortak Hasar İhbar Merkezi (OHİM) ise 1 Eylül 2026 tarihinde faaliyete geçecek. Yeni uygulamayla vatandaşların kaza sonrasında hasar ihbarlarını tek bir merkez üzerinden daha kolay ve hızlı şekilde iletebilmesi hedefleniyor.
SEDDK, söz konusu eylem planı kapsamında kaza sonrası hasar tazminat süreçlerinin daha hızlı ve adil şekilde sonuçlandırılmasına yönelik önemli iyileştirmeler gerçekleştirildiğini bildirdi.
Alo 193 uygulamasının devreye alınmasından önce SEDDK ile trafik sigortası poliçesi düzenleyen sigorta şirketlerinin katılımıyla bir değerlendirme toplantısı gerçekleştirildi. Toplantıda, eylem planının bugüne kadar elde ettiği sonuçlar değerlendirilirken, bundan sonraki dönemde hayata geçirilecek tedbirler de tüm yönleriyle ele alındı.
SEDDK’nın bu adımıyla, trafik kazaları sonrasında vatandaşların hasar süreçlerinde doğrudan ve güvenilir kanallara yönlendirilmesi, organize hasar takip yapılarının faaliyet alanının daraltılması ve tazminat süreçlerinin daha etkin yürütülmesi amaçlanıyor.
Referans Sigorta Genel Müdürü Oğuz Karahançer, operasyonel verimlilikten yeni hasar modeline, 5 yıllık yenileme garantisinden insan kaynağı yatırımlarına kadar hayata geçirdikleri uygulamalarla sektörde farklılaşmayı hedeflediklerini belirterek “Sigortacılık deyince ne yapılması gerekiyorsa onu yapan şirket olarak anılmak istiyoruz. Hedefimiz sektörün referans noktası olmak” dedi.
SİGORTAMEDYA ÖZEL
Sigorta sektörü, ekonomik koşulların, yüksek faiz ortamının, maliyet baskılarının ve artan rekabetin etkisiyle 2026’nın ilk yarısını farklı dinamiklerin öne çıktığı bir dönem olarak geride bıraktı. Prim üretimindeki reel görünüm, teknik ve mali kârlılık arasındaki denge, fiyat rekabeti, hasar maliyetlerinin yönetimi ve teminata erişim sektörün gündemindeki başlıca konular arasında yer aldı.
Bu ortamda şirketlerin yalnızca fiyatla değil; operasyonel verimlilik, hizmet modeli, teknoloji kullanımı, dağıtım kanallarıyla kurduğu ilişki ve yeni ürün ve uygulamalarla farklılaşması da giderek önem kazanıyor.
Referans Sigorta da son dönemde operasyonel verimliliği artırmaya, hasar süreçlerinde farklı bir model oluşturmaya, sigortalıların teminata erişiminde süreklilik sağlamaya ve nitelikli insan kaynağı yetiştirmeye yönelik uygulamalarıyla bu alanda farklılaşmayı hedefleyen şirketlerden biri.
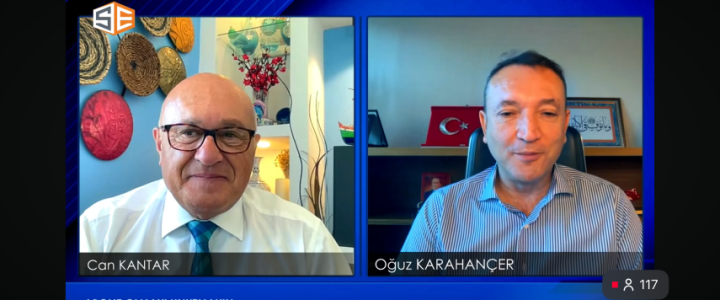
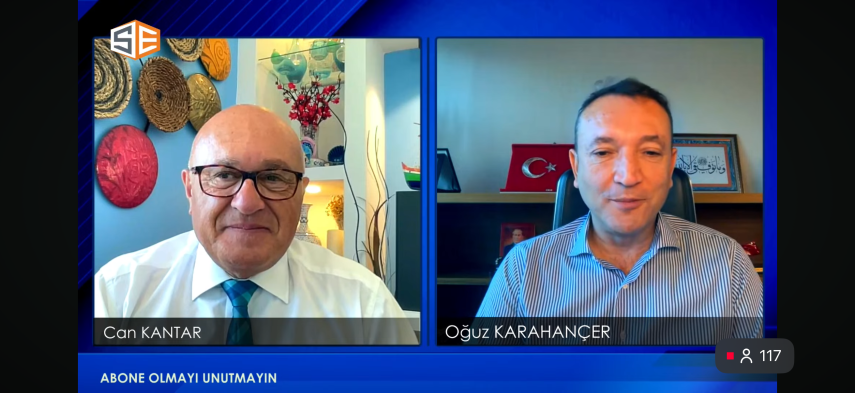
Sigorta Ekranı’nda Sigorta Medya Yayın Yönetmeni Can Kantar’ın konuğu olan Referans Sigorta Genel Müdürü Oğuz Karahançer; sektörün 2026’nın ilk yarısındaki performansından teknik kârlılığa, şirketin operasyonel verimlilik çalışmalarından branş bazındaki yeniliklere kadar pek çok farklı konuda değerlendirmelerde bulundu.
“Sigorta sektörü ilk 6 aydaumduğunu bulamadı”
Sigorta sektörünün 2026’nın ilk yarısındaki görünümünü değerlendiren Karahançer, enflasyonla kıyaslandığında sektörün büyüme performansının zayıf kaldığını söyledi. TL bazında reel bir küçülme yaşandığını aktaran Karahançer, “İlk 6 ayda yüzde 4,4 civarında bir küçülme gerçekleşti” dedi.
Sektörün performansının kullanılan göstergeye göre farklı bir görünüm ortaya koyduğuna da dikkat çeken Karahançer, euro bazında güçlü bir büyüme görüldüğünü ifade etti. Türkiye’nin hayat dışı branşlarda Avrupa’nın üçüncü büyük sigorta pazarı olduğunu hatırlatan Karahançer, “Son bir yılda döviz kurundaki artışın daha sınırlı kalması euro bazındaki rakamlara olumlu yansıdı. Sektörün öz kaynaklarında da 2 milyar euronun üzerinde artış gerçekleşti. Yabancı yatırımcı açısından bakıldığında Türkiye sigorta pazarının büyüme rakamları olumlu bir tablo ortaya koyuyor” dedi.
Ancak Türkiye’de yerleşik faaliyet gösteren şirketler açısından esas göstergenin TL bazındaki reel performans olduğunun altını çizen Karahançer, “Maliyetlerin önemli bölümü TL üzerinden oluşuyor. İşçilik, tazminat ve personel giderleri gibi kalemler enflasyon ve ücret artışlarından doğrudan etkileniyor. Reasürans maliyetleri dışında önemli gider kalemlerinin neredeyse tamamı TL bazında. Euro bazında bakıyorsanız, yabancı bir yatırımcıysanız ve kâr transferi yapabilecek durumunuz varsa her şey çok olumlu görünüyor. Ancak Türkiye’de yerleşik olarak baktığınızda sigorta sektörü ilk 6 ayda umduğunu bulamadı diyebiliriz” diye konuştu.
Yüksek faiz ortamının sigorta şirketlerine sağladığı mali gelirin teknik kârlılık açısından dikkatle yönetilmesi gerektiğini belirten Karahançer, şirketlerin geçen yılın sonunda bütçelerini hazırlarken faiz oranlarının bu dönemde yüzde 20’li seviyelerin hemen üzerinde olacağını öngördüklerini, bugün ise mevduatta bu beklentinin neredeyse iki katına ulaşan oranların görülebildiğini söyledi.
Yüksek faizlerin sağladığı ek gelirin gelecekte ortaya çıkabilecek kur ve maliyet artışları dikkate alınarak değerlendirilmesi gerektiğini vurgulayan Karahançer, “Burada kazandığımız her şeyi aslında önümüzdeki dönemde daha hızlı bir kur artışı ve maliyetlerin çok hızlı yükseleceği durumları öngörerek rezerv olarak tutmamız gerekiyor” dedi.
Kısa vadeli hedeflerle prim üretimini artırmaya odaklanan bazı şirketlerde yüksek faiz ortamının rehavet yaratabildiğine dikkat çeken Karahançer, geçmişte mali kârlılığı fiyat rekabetinde kullanan şirketlerin ciddi sorunlarla karşılaştığını hatırlattı. Karahançer, 2013-2014 yıllarında öz kaynaklarını birkaç kez tüketen şirketlere tanıklık ettiklerini belirterek, yüksek faiz dönemlerinde elde edilen kaynakların doğru kullanılmasının önemini vurguladı.
Teknik kârlılığın sigortacılığın vazgeçilmez unsurlarından biri olduğunu kaydeden Karahançer, faizlerin yüzde 6-6,5 seviyelerinde olduğu dönemlerde kazanç oranı ve özkaynak kârlılığının dolar bazında yaptığı hesaplamaya göre yüzde 16-17 seviyesinde bulunduğunu, bugün ise yüzde 17-18 seviyelerinde devam ettiğini söyledi.
Teknik ve mali kârlılık arasında doğru dengenin kurulması gerektiğini ifade eden Karahançer, “Teknik kâr açısından bileşik rasyonun her koşulda yüzde 100’ün altında tutulması zorunlu değil. Esas konu, teknik veya mali tarafta elde edilen kaynakların doğru şekilde korunması” dedi. Yüksek mali kârın fiyatları düşürerek daha fazla poliçe üretmek amacıyla kullanılmasının uzun vadede şirketlerin kaynaklarını zayıflatabileceğine dikkat çeken Karahançer, kur ve enflasyonda yeniden hızlı artış yaşanması halinde bunun özkaynak yeterliliği açısından sorun yaratabileceğini belirtti.
“Erken fiyatlamanın etkisi bugün geri dönüyor”
Sigorta sektöründe fiyatların enflasyonun altında seyretmesini de değerlendiren Karahançer, yaklaşık 2-2,5 yıl önce yüksek enflasyonun başladığı dönemde geleceğe ilişkin belirsizlik nedeniyle piyasalarda hızlı fiyat artışları yaşandığını söyledi. Özellikle oto branşında hasar maliyetlerinin, yedek parça dışında, o dönemde öngörülen ölçüde yükselmediğini ifade etti. Birebir rakamlar olmadığının altını çizerek örnek veren Karahançer, iki yıl önce 5 bin TL’ye yapılan bir parça boya işleminin enflasyon oranında artarak 8 bin TL’ye çıkmak yerine bugün yaklaşık 5 bin 500 TL seviyesinde seyrettiğini belirtti.
Belirsizliğin yüksek olduğu dönemde hizmet sağlayıcıların maliyetlerini hızla artırması nedeniyle sigorta şirketlerinin de primlerini yükseltmek zorunda kaldığını kaydeden Karahançer, sonraki süreçte serbest piyasa koşulları ve rekabetin yeniden denge sağladığını söyledi. Karahançer, “Servis sağlayıcıların son iki yılda fiyatlarını yüksek oranlarda artıramadıklarını gördük. Erken fiyatlamanın sonucunda ilk başta ödediğimiz aşırı maliyetin bugünlerde cebimize geri döndüğünü görüyoruz” ifadelerini kullandı.
“Kışa iyi hazırlanıyoruz”
Referans Sigorta’nın ilk altı aylık performansını değerlendiren Karahançer, “Prim üretimi anlamında istediğimiz seviyenin hafif altında kaldık. Buna karşılık elde etmemiz gereken kârlar ve yapmamız gereken rezerv artışında beklediğimizin ötesinde bir durumla karşı karşıyayız. Yani kışa iyi hazırlanıyoruz” dedi.
“Oto dışı branşlarda genel olarak sektörde benzer bir durum var”
Prim üretimindeki seyrin özellikle oto dışı branşlarda sektör genelinde de benzer olduğunu belirten Karahançer, EPI (Estimated Premium Income-Beklenen Prim Geliri) gerçekleşmelerinde diğer şirketlerde de benzer bir tablo bulunduğunu söyledi. Karahançer, sektörün yılın ilk altı ayında TL bazında yüzde 4,4 reel küçülme kaydetmesinin de bu değerlendirmeyi desteklediğini ifade etti.
Sektördeki reel küçülmenin sigortalı sayısındaki gerilemeden ziyade prim üretimini etkileyen farklı unsurlardan kaynaklandığını belirten Karahançer, trafik sigortasıyla birlikte sunulan ürün ve hizmetlere yönelik düzenlemelerin bu tabloda önemli rol oynadığını söyledi. Önceki dönemlerde trafik sigortasıyla birlikte yaklaşık yüzde 30-35 oranında çapraz ürün satışı gerçekleştirildiğini belirten Karahançer, “Düzenlemelerin ardından bu üretim neredeyse tamamen ortadan kalktı. Reel büyümenin olmamasının en büyük sebebi, otoritenin aldığı karar neticesinde trafik sigortasıyla birlikte verilen ürün ve hizmetlerin neredeyse sıfıra inmiş olmasıdır diyebiliriz” dedi.
“Kaskoda ortalama primlerdeki gerileme devam ediyor”
Kasko sigortalarındaki görünümü de değerlendiren Karahançer, ortalama primlerdeki gerilemenin devam ettiğine dikkat çekti. Yılın ilk çeyreğinden itibaren bazı şirketlerin hasar prim oranları yüzde 100’ün üzerinde olmasına rağmen daha fazla poliçe adedine ulaşmak amacıyla fiyat rekabetine yöneldiğini belirten Karahançer, diğer şirketlerin de bu rekabete katılmasıyla kaskoda küçülme yaşandığını söyledi.
Yangın branşında da küçülme görüldüğünü kaydeden Karahançer, sektörün reel büyüme performansında trafik sigortasıyla birlikte sunulan ürün ve hizmetlerdeki değişimin temel belirleyici olduğunu yineledi.
“Gençlerimize umut olmak, sektörümüzenitelikli insan kaynağı kazandırmak istiyoruz”
Referans Sigorta’nın insan kaynağına yönelik çalışmalarını anlatan Karahançer, geçen yıl üniversitelerin açıldığı dönemde staj programına dahil ettikleri 25 öğrenciyi, mezuniyetlerinin ardından ağustos ayında kadroya aldıklarını söyledi. Çalışmayı 30 yıllık meslek hayatının kendisine en fazla heyecan veren projelerinden biri olarak nitelendiren Karahançer, programın başında gençlere “Kim diplomayı getirirse işe başlayacak” dediğini belirterek, staj sürecinin başından itibaren onları mezuniyet sonrası istihdama hazırladıklarını ifade etti.
Sigorta sektörünün iyi yetişmiş insan kaynağına ciddi biçimde ihtiyaç duyduğuna dikkat çeken Karahançer, daha önce de benzer çalışmalar yürüttüklerini ancak ilk kez bu kapsamda bir model uyguladıklarını kaydetti. Gençlerin staj döneminde gösterdikleri özverinin ardından bugün Referans Sigorta bünyesinde çalışmaya başladıklarını belirten Karahançer, şirket içinde kapsamlı bir eğitim sürecinden geçtiklerini söyledi.
Karahançer, “Bu arkadaşlarımızın gelecekte Referans Sigorta’da ve sigorta sektöründe çok önemli yerlere geleceğine yürekten inanıyorum. Gençlerimize umut olmak, sektörümüze yetişmiş, kaliteli insan kaynağı kazandırmak bizim için onur verici. Şirketinize değer kattığınız zaman bir yönetici olarak mutlu olursunuz ama mesleğinize değer katmak çok daha farklı bir duygu” ifadelerini kullandı.
“Eğitim altyapımızı sektörle paylaşmaya hazırız”
Projeyi yalnızca Referans Sigorta ile sınırlı tutmak istemediklerini belirten Karahançer, acentelere de benzer programlar geliştirmeleri için çağrıda bulundu. Acentelerin faaliyet gösterdikleri il ve bölgelerde üniversitelerin son sınıf öğrencilerini bünyelerine alarak sigorta sektörüne kazandırabileceklerini ifade etti.
Referans Sigorta’nın bu konuda acentelere karşılıksız destek vermeye hazır olduğunu vurgulayan Karahançer, “Hazır kurulu bir eğitim düzenimiz, eğitimcilerimiz, eğitim notlarımız ve uygun salonlarımız var. Benzer projeler yaparak yeni personel istihdam eden acentelerimiz bizimle iletişime geçerse en azından birinci basamak temel bilgi eğitiminde karşılıksız olarak destek olmaya hazırız” dedi.
“Faaliyet gider oranında yüzde 13,3 ile birinci sıradayız”
Referans Sigorta’da son 1,5 yıldır operasyonel verimliliği artırmaya yönelik yoğun bir çalışma yürüttüklerini belirten Karahançer, teknik gelire oranlanan faaliyet giderlerinde sektörün en verimli şirketi olma hedeflerine planlanandan önce ulaştıklarını söyledi.
Acente komisyonları dahil faaliyet gider oranının yüzde 13,3 olduğunu belirten Karahançer, “İkinci yılın sonunu bekliyorduk ancak 1,5 yılın sonunda hedefimize ulaştık. Bugün teknik gelire oranladığımızda faaliyet gider oranında, acente komisyonu dahil yüzde 13,3 ile birinci sıradayız” dedi.
Bu sonucu çalışan sayısını, ücretleri ya da acente komisyonlarını azaltarak değil, operasyonel verimlilikle elde ettiklerinin altını çizen Karahançer, sigortacılıkta sürdürülebilir başarı açısından hasar ve faaliyet giderlerinin doğru yönetilmesinin önemine dikkat çekti. Karahançer, “Eğitimlerimizde de sürekli üzerinde duruyoruz; hasar giderinizi ve faaliyet giderlerinizi kontrol ettiğiniz sürece bileşik rasyoda sektörün önünde olabilirsiniz” ifadelerini kullandı.
“Kaskoda 29+1 olmayı başardık”
Kasko hasar süreçlerinde 1 Mayıs itibarıyla yeni bir uygulamaya geçtiklerini açıklayan Karahançer, yaklaşık 20 yıldır sektörde kullanılan yedek parça tedarik sistemi ve anlaşmalı servis modelinden farklı bir yapı oluşturduklarını söyledi. Robot yazılımlar sayesinde acentelerin aynı anda yaklaşık 30 sigorta şirketinden teklif alabildiğine işaret eden Karahançer, bu şirketlerin büyük bölümünün aynı anlaşmalı servis ve tedarikçilerle çalışmasının müşteriye sunulan hizmette farklılaşmayı zorlaştırdığını belirtti. Rekabetin yalnızca düşük fiyat anlamına gelmediğini vurgulayan Karahançer, “Rekabet etmek farklı olmak demektir. Biz tedarik sisteminden çıkıyoruz, anlaşmalı servis yapmayacağız dedik. Kazanın ardından eksperlerimizden 3-4 günde raporu alıp dosyayı kapatmayı ve ertesi gün hasarı ödemeyi hedefledik” diye konuştu.
1 Mayıs’ta başlayan uygulamada yüzde 87 civarında başarıya ulaştıklarını kaydeden Karahançer, “Artık hiç kimse bizden yedek parça beklemiyor. Böylece o ekrandaki 30 sigorta şirketi arasında 29+1 olmayı başardık. En düşük fiyatı vermemiz gerekmiyor, çünkü diğerlerinden farklı bir hizmet sunuyoruz” dedi.
Sigorta şirketlerinin asli işinin yedek parça bulmak ve göndermek değil, gerçekleşen zararı tespit ederek tazminatı ödemek olduğunu ifade eden Karahançer, yeni modelin maliyet sonuçlarını da takip ettiklerini söyledi. Geçmişte tedarik sistemiyle yedek parçada yüzde 40-50’lere varan iskontolar sağlandığını hatırlatan Karahançer, “Bugün yüzde 55’e ulaşabilen iskonto oranlarının şirket maliyetlerine ne ölçüde katkı sağladığını değerlendiriyoruz. Henüz kesin bir sonuca ulaşmak için dosya sayısının yeterli olmasa da yedek parça tedariki yapmadığımız dosyalarda ortalama maliyetlerin artmadığını gözlemledik” şeklinde konuştu.
“Yangın poliçelerinde 5 yıl yenileme garantisi veriyoruz”
Oto dışı branşlarda sigortalıların poliçeye erişimini sürdürülebilir hale getirmeye yönelik yeni bir model uyguladıklarını belirten Karahançer, özellikle bazı risk gruplarında büyük hasarların ardından şirketlerin teminat vermekten çekilebildiğine dikkat çekti. Reasürans kısıtlarının da zaman zaman bu süreçte etkili olduğunu belirten Karahançer, “Yıllarca hasarsız şekilde poliçesini yenileyen bir müşteriye daha sonra teminat verilememesi, sektörün itibarı açısından doğru değil” dedi.
Bu nedenle yangın sigortalarında müşterilere belirli koşullar altında 5 yıllık yenileme garantisi vermeye başladıklarını açıklayan Karahançer, “Benzer modeli portföyünü Referans Sigorta’ya taşımak isteyen acenteler için de uyguluyoruz. Bir acente, ‘Portföyümü yaparsanız sadece sizinle çalışmak istiyorum’ dediğinde kendisiyle 5 yıllık yenileme protokolü hazırlıyoruz. ‘Mevcut portföyünü 5 yıl boyunca yenileyeceğim’ diyoruz. Yenileme garantisinin ardından hem sigortalının bize olan güveni arttı hem de acentelerin bize getirdikleri portföy devirlerinde bir hızlanma yaşadık” açıklamalarında bulundu.
Yenileme garantisinin sürdürülebilirliğinin ise ilk poliçenin doğru koşullarda ve doğru fiyatla düzenlenmesine bağlı olduğunu vurgulayan Karahançer, uygulamanın işletmelerin gerekli risk önlemlerini almaktan vazgeçmesi anlamına gelmediğini söyledi. Gerekli bütün tedbirler alınsa dahi yangın ve makine kırılması gibi hasarların meydana gelebileceğini belirten Karahançer, yenileme garantisinin de her koşulda aynı fiyat ve şartlarla yenileme anlamına gelmediğinin altını çizdi.
Doğru fiyatlamanın önemini yangın poliçesi üzerinden örneklendiren Karahançer, “Yangın poliçesi örnek olsun diye bir rakam söylüyorum, binde 5 fiyatla yapılmalıdır. Ama bugün mali kârdan kaynaklı bir rezervimiz var, hadi biraz yangın portföyünü artıralım diye binde 5 yerine binde 1,5’la poliçeler tanzim edilirse bu sene 1,5 olur, gelecek sene poliçe bulamazsınız. Halbuki bu poliçe binde 5’ten yapılsa ne kadar büyük hasar olursa olsun ne reasürans şirketleri zarar eder ne de sigorta şirketleri. Hiç kimse zarar etmezse zaten yenileyememe diye bir durum olmaz” ifadelerini kullandı.
Referans Sigorta’nın uyguladığı modeli 100 milyon liralık bir fabrika örneği üzerinden de anlatan Karahançer, poliçenin binde 5 fiyatla düzenlenmesi ve 20 milyon liraya kadar yangın hasarı oluşması halinde bir sonraki yıl binde 6 ile yenilenebileceğini söyledi. Hasar yaşanmaması halinde ise poliçenin doğru fiyat üzerinden 5 yıl boyunca aynı fiyatla devam etme garantisi kapsamında olduğunu belirtti.
Yenileme garantisinin mevzuata girmesini arzu ettiğini de dile getiren Karahançer, sektör genelinde böyle bir sorumluluğun bulunmasının şirketleri ilk poliçeden itibaren sürdürülebilir fiyatlamaya yönelteceğini ifade etti. Karahançer, “Herkes bilecek ki biz bu poliçeyi 5 yıl boyunca yenilemek zorunda kalabiliriz, dolayısıyla doğru fiyatla ilk poliçeyi yapalım. Olayın tamamen mantığı böyleydi” dedi. Böylece düşük fiyatla düzenlenen poliçelerin sonraki dönemlerde yenilenememesi ve sigortalıların teminat bulmakta zorlanması gibi sorunların da önüne geçilebileceğini kaydetti.
“Hedefimiz sigortacılıktasektörün referans noktası olmak”
Referans Sigorta’nın hasar süreçlerinde benimsediği çalışma modelini kalıcı hale getirmeyi hedeflediklerini belirten Karahançer, mevcut uygulamada ulaştıkları yüzde 87’lik başarı oranını yüzde 100’e çıkarmak için çalışacaklarını söyledi. Karahançer, “Hasar süreçlerimiz o yüzde 87, yüzde 100 olana kadar devam edecek ve bundan sonra bizim şirketimiz böyle çalışacak” dedi. Şirketin temel hedefinin sigortacılıkta sektörün referans noktası haline gelmek olduğunu vurgulayan Karahançer, “Bir iddiamız var; sektörün referans noktası olmak istiyoruz. Sigortacılık deyince akla gelmek istiyoruz. Sigortacılık deyince ne yapılması gerekiyorsa onu yapan şirket olarak anılmak her zaman birinci hedefimiz” ifadelerini kullandı.
Bu çalışma anlayışını yeni yetişen çalışanlara da aktardıklarını kaydeden Karahançer, böylece oluşturdukları kurum kültürünün uzun vadede devam etmesini amaçladıklarını belirtti. Karahançer, “Yetiştirdiğimiz arkadaşlarımıza da aynı mantaliteyi verdiğimiz için bir aksilik olmazsa bu şirket uzun yıllar böyle çalışacak. Çünkü bizden böyle öğrendi arkadaşlar. Herkes bir üstünden ne öğrenirse onu uyguluyor” diye konuştu.
“Dijitalin belli bir pazarı var,insanın yerini tamamen alamaz”
Acentelerin geleceğine ilişkin değerlendirmelerde bulunan Karahançer, dijital satış kanallarının sigortacılıkta belirli bir paya sahip olacağını ancak insan aracılı satışın yerini tamamen almasının mümkün görünmediğini söyledi. Satın alma alışkanlıklarının ürünün niteliğine göre değiştiğine dikkat çeken Karahançer, sigortacılığın teknik bilgi ve danışmanlık gerektiren yapısının acente, broker ve diğer aracılara duyulan ihtiyacı koruduğunu belirtti.
Karahançer, “Dünyanın neresine giderseniz gidin, dijitalin belli bir pazarı var. Ama o pazar hiçbir zaman herkesin hayalini kurduğu gibi yüzde 70’leri, 80’leri görecek düzeyde olmadığı gibi yüzde 2-3’leri de geçmiyor. Sigortacılık biraz daha teknik, detay bilgiye sahip olmanız gereken bir konu. Yapay zekâya soru sorup cevap almak yerine bir sigorta acentesinden veya aracısından, broker ya da bankadan faydalanmak insanların tercih ettiği bir durum olabilir” dedi.
İnsanların kendi başlarına yapabilecekleri pek çok işte de hizmet almayı tercih ettiğini belirten Karahançer, teknolojinin gelişmesinin insanların her işlemi aracısız gerçekleştireceği anlamına gelmediğini ifade etti. Dijital hizmetlerde dahi kullanıcıların karşılarında bir insan bulmayı önemsediklerini kaydeden Karahançer, bunun güven ihtiyacı ve insanın sosyal yapısıyla bağlantılı olduğunu söyledi.
“Acenteler teknolojiyi operasyonelsüreçlerini iyileştirmek için kullanmalı”
Yapay zekânın nasıl kullanıldığının belirleyici olduğuna dikkat çeken Karahançer, teknolojinin yalnızca çalışanları ve aracıları sistemden çıkararak bütün geliri tek noktada toplamak amacıyla kullanılmasının sürdürülebilir bir model oluşturmayacağını söyledi. Ekonomik sistemin üretici kadar gelir elde eden tüketiciye de ihtiyaç duyduğunu vurgulayan Karahançer, geçmişte otomotiv sektöründe robotların satış süreçlerinde insanların yerini alacağı yönündeki tartışmaları hatırlatarak “Orada robot çalışsın, markette robot çalışsın, sigorta şirketinde robot çalışsın, acente olmasın… Peki, insanlar nereden para kazanıp da neyi tüketecekler? Tüketici olmanın birinci kuralı bir gelirinizin olması” ifadelerini kullandı.
Emaa Sigorta, 2026 yılının ilk altı ayında 2,8 milyar TL prim üretimine ulaşırken net kârını geçen yılın aynı dönemine göre yüzde 143 artırarak 514 milyon TL’ye çıkardı. Şirketin aktif büyüklüğü 10,7 milyar TL, özsermayesi 3,9 milyar TL olurken, sermaye yeterlilik oranı yüzde 184 olarak gerçekleşti.
Emaa Sigorta, 2026 yılının ilk yarısına ilişkin finansal sonuçlarını açıkladı. Haziran sonu itibarıyla 10,7 milyar TL aktif büyüklüğe ulaşan şirket, yılın ilk altı ayında 2,8 milyar TL prim üretimi gerçekleştirdi.
Emaa Sigorta’nın vergi sonrası net kârı geçen yılın aynı dönemine göre yüzde 143 artarak 514 milyon TL’ye yükseldi. Şirketin özsermayesi 3,9 milyar TL’ye ulaşırken sermaye yeterlilik oranı yüzde 184 olarak gerçekleşti. Emaa Sigorta, aynı dönemde sigortalılarına 1 milyar TL’nin üzerinde hasar ödemesi yaptı.
“Büyümeyi sağlıklı ve sürdürülebilir bir finansal yapı üzerinde gerçekleştiriyoruz”
İlk yarı sonuçlarını değerlendiren Emaa Sigorta Genel Müdürü Prof. Dr. Aykut Ekinci, finansal performansta teknik ve finansal risklerin doğru yönetilmesinin önemli rol oynadığını söyledi.
Net kârdaki yüzde 143’lük artışta teknik fiyatlama disiplini, etkin risk yönetimi ve operasyonel verimliliğin etkisine dikkat çeken Ekinci, “Bizim için önemli olan yalnızca büyümek değil, bu büyümeyi sağlıklı ve sürdürülebilir bir finansal yapı üzerinde gerçekleştirmek” dedi.
“Geleceğe sağlam bir bilanço yapısıyla ilerliyoruz”
Şirketin sermaye yapısını da değerlendiren Ekinci, özsermayenin 3,9 milyar TL’ye ulaşmasına ve yüzde 184 seviyesindeki sermaye yeterlilik oranına dikkat çekti.
Ekinci, “İstikrarlı ve sürdürülebilir büyümemizin arkasında 3,9 milyar TL’ye yükselen güçlü özsermayemiz bulunuyor. Yüzde 184 seviyesindeki sermaye yeterlilik oranımız da büyürken mali gücümüzü koruduğumuzu ve geleceğe sağlam bir bilanço yapısıyla ilerlediğimizi gösteriyor” diye konuştu.
Sigortalılara 1 milyar TL’nin üzerinde hasar ödemesi
Emaa Sigorta, yılın ilk altı ayında sigortalılarına 1 milyar TL’nin üzerinde hasar ödemesi gerçekleştirdi. Finansal sonuçların yalnızca üretim ve kârlılık rakamları üzerinden değerlendirilmemesi gerektiğini belirten Ekinci, hasar yükümlülüklerinin yerine getirilmesini de şirketin finansal gücünün önemli unsurlarından biri olarak değerlendirdi.
“İkinci yarıya güçlü bir motivasyonla giriyoruz”
İlk yarıda elde edilen sonuçların ortak bir emeğin ürünü olduğunu vurgulayan Ekinci, Golden Gateway Holding’in süreçteki desteğine de değindi. Ekinci, Holding Yönetim Kurulu Başkanı Halis Ali Çakmak’a vizyonu, güveni ve yol gösterici liderliği için teşekkür etti.
İlk altı aylık performansı yılın geri kalanı açısından önemli bir motivasyon olarak değerlendiren Ekinci, Emaa Sigorta’nın 2026’nın ikinci yarısında da veriye dayalı yönetim anlayışı, teknik disiplin ve uzun vadeli bakış açısıyla çalışmalarını sürdüreceğini ifade etti.
Bir hasar meydana geldiğinde sigortalının zihninde pek çok soru belirir: Zararım nasıl tespit edilecek? Kayıplarım karşılanacak mı? Süreç adil ve hızlı ilerleyecek mi? Sigortalının bu zorlu süreçte karşılaştığı ilk profesyonellerden biri çoğu zaman sigorta eksperidir.
Sigorta eksperliği, gerekli eğitimleri tamamlayan ve yetkili kurumun sınavında başarılı olan kişilerin yapabildiği, ciddi bilgi ve sorumluluk gerektiren bir meslektir. Eksperler yalnızca hasarın maddi boyutunu belirlemez; sigortalı ile sigorta şirketi arasındaki dengenin ve adaletin sağlanmasında da önemli bir görev üstlenir.
Tecrübeli bir sigorta eksperi, meslek hayatı boyunca yüzlerce, hatta binlerce hasarı inceleyerek rapor hazırlar. Her dosya ona yeni bir deneyim kazandırır. Bugün bu mesleki birikim, dijital teknolojilerin sunduğu imkânlarla birleşiyor. Eksperler gelişmiş yazılımlardan, dijital arşivlerden ve güncel veri kaynaklarından yararlanarak daha hızlı, ayrıntılı ve güvenilir raporlar hazırlayabiliyor.
Ancak son yıllarda hasar süreçlerinde farklı bir tabloyla da karşı karşıyayız.
Sigortalının hasarını onun adına takip ettiğini söyleyen bazı aracı kişi ve kuruluşların sektörde giderek daha görünür hâle geldiği görülüyor. Sigortalının yaşadığı mağduriyeti ve bilgi eksikliğini fırsata çevirebilen bu yapıların yüksek kazançlar elde ettiği yönünde ciddi eleştiriler bulunuyor. Bu durum, hasar sürecinin gereksiz yere uzamasına, maliyetlerin artmasına ve sigortalının hakları konusunda yeni tartışmaların doğmasına yol açabiliyor.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu’nun (SEDDK) son dönemde hayata geçirdiği çeşitli düzenlemelerin önemli amaçlarından biri de hasar süreçlerindeki gereksiz aracılığı azaltmak ve sigortalının doğrudan, güvenilir bir sistem içerisinde hakkına ulaşmasını sağlamak.
Bu noktada sigorta eksperlerinin konumu daha da önem kazanıyor.
Sigorta eksperi ne yalnızca sigorta şirketinin ne de sadece sigortalının temsilcisidir. Onun görevi, hasarı teknik gerçeklere ve mevzuata uygun biçimde tespit etmektir. Başka bir ifadeyle eksper, taraflardan birinin istediği sonucu yazmakla değil, gerçeği ortaya koymakla yükümlüdür.
Bizler için hâkim ve savcı ne ifade ediyorsa sigorta sektörü açısından eksper de benzer bir tarafsızlık ve sorumluluk taşır. Eksper, hem sigortalının hem de sigortacının hakkını gözetmek zorundadır. Bu nedenle hazırladığı raporun hiçbir baskı veya müdahale altında kalmaması gerekir.
Ne yazık ki geçtiğimiz günlerde görevini yapan bir sigorta eksperine yönelik saldırı gerçekleştirildi. Mesleğini icra eden bir uzmana yönelen bu saldırıyı şiddetle kınıyorum. Bir eksperin yaptığı tespit beğenilmeyebilir, raporuna hukuki ve mesleki yollarla itiraz edilebilir. Ancak hiçbir anlaşmazlık tehdidi, baskıyı veya şiddeti haklı gösteremez.
Son dönemde eksperlerin çalışmalarına müdahale etme girişimlerinin arttığı yönündeki değerlendirmeler de dikkatle ele alınmalıdır. Çünkü ekspere yönelik her baskı, yalnızca bir meslek mensubunu değil, hasar sürecinin tarafsızlığını ve sigorta sistemine duyulan güveni de hedef alır.
Eksperi baskı altına almak, hasarın gerçeğini değiştirmez; yalnızca adaletin ortaya çıkmasını zorlaştırır.
Bu nedenle sigorta eksperlerinin mesleki bağımsızlığını korumak, onların güvenli çalışma koşullarını sağlamak ve raporlarına yönelik her türlü müdahaleye karşı durmak yalnızca eksperlerin değil, bütün sigorta sektörünün ortak sorumluluğudur.
Unutmayalım, hasar dosyasındaki adalet, eksperin özgürce ve tarafsızca yapacağı tespitle başlar.
Türk tiyatro ve sinema dünyasının oyunculuk alanındaki başarılı isimlerini onurlandıran HDI Sigorta Sadri Alışık Tiyatro ve Sinema Oyuncu Ödülleri, 27. kez sahiplerini bulmaya hazırlanıyor. 21 Eylül’de AKM’de düzenlenecek törende Suzan Avcı ve Salih Güney “Onur Ödülü”ne, Suna Keskin ise “Çolpan İlhan Sanata Değer Katan Kadınlar Ödülü”ne layık görülürken, yılın öne çıkan oyunculuk performansları da ödüllendirilecek.
Türk tiyatro ve sinema dünyasının emekçilerini onurlandıran HDI Sigorta Sadri Alışık Tiyatro ve Sinema Oyuncu Ödülleri’nin 27. yılı için adaylar ve özel ödüller açıklandı. 21 Eylül’de Atatürk Kültür Merkezi’nde (AKM) gerçekleştirilecek törende “Onur Ödülü” Suzan Avcı ve Salih Güney’e, “Çolpan İlhan Sanata Değer Katan Kadınlar Ödülü” ise Suna Keskin’e verilecek. “Sarı Zarflar” ile Tansu Biçer ve Özgü Namal Seçici Kurul Özel Ödülü’ne, “O da Bir Şey mi?” ile Merve Asya Özgür “Ekrem Bora Yılın En İyi Çıkış Yapan Oyuncu Ödülü”ne değer görülürken; HDI Sigorta Özel Ödülü “Monologlar Müzesi”ne verilecek. Tiyatro Seçici Kurul Tek Kişilik Performans Ödülü ise “Aşağıdaki Pencere” ile Gül Doğa Sevgi’nin ve “Bir Kadının Kavgaları ve Dönüşümleri” ile Onur Ünsal’ın olacak.
Sadri Alışık’ın adını ve sanat mirasını yaşatanHDI Sigorta Sadri Alışık Tiyatro ve Sinema Oyuncu Ödülleri, 27. yılında da tiyatro ve sinema dünyasının başarılı isimlerini aynı sahnede buluşturmaya hazırlanıyor.
HDI Sigorta’nın isim sponsorluğunda gerçekleşecek ödül töreninde, yıl boyunca tiyatro sahnelerinde ve beyazperdede öne çıkan oyunculuk performansları değerlendirilecek. Usta isimlerden yeni kuşağın dikkat çeken oyuncularına, sanat dünyasının farklı kuşakları 21 Eylül gecesi AKM’de bir araya gelecek.
27 Yıldır odağında oyunculuk var
Türkiye’de tiyatro ve sinema alanında yalnızca oyuncuların performanslarını ödüllendiren tek ve en uzun soluklu organizasyon olan Sadri Alışık Tiyatro ve Sinema Oyuncu Ödülleri, 27 yıldır usta isimleri onurlandırırken yeni kuşağın başarılı oyuncularına da alan açıyor.
Bu yıl da sinema ve tiyatro dallarında yılın öne çıkan oyunculuk performanslarının yanı sıra Onur Ödülleri ve özel ödüller 21 Eylül gecesinde sahiplerini bulacak.
Çolpan İlhan adına özel ödül
Türk sinemasının iki usta ismi Suzan Avcı ve Salih Güney, bu yılOnur Ödülüile onurlandırılacak. Törenin özel ödüllerindenÇolpan İlhan Sanata Değer Katan Kadınlar Ödülüise tiyatro ve sinemanın usta isimlerinden Suna Keskin’e takdim edilecek.
Sarı Zarflar’a özel ödül
Sinema dalındaSeçici Kurul Özel Ödülü “Sarı Zarflar” filmindeki performanslarıyla Tansu Biçer ve Özgü Namal’ın olurken;Ekrem Bora Yılın En İyi Çıkış Yapan Oyuncu Ödülü, “O da Bir Şey mi?” filmindeki performansıylaMerve Asya Özgür’e verilecek. Tiyatro dalında verilenHDI Sigorta Özel Ödülü, bu yıl “Monologlar Müzesi”ne takdim edilecek.
Tiyatro Seçici Kurul Tek Kişilik Performans Ödülü ise “Aşağıdaki Pencere” ileGül Doğa Sevgi’ye ve “Bir Kadının Kavgaları ve Dönüşümleri” ileOnur Ünsal’a verilecek.
27.HDI Sigorta Sadri Alışık Tiyatro ve Sinema Oyuncu Ödülleri töreni, 21 Eylül’de Atatürk Kültür Merkezi’nde (AKM) gerçekleştirilecek.
27. HDI SİGORTA SADRİ ALIŞIK TİYATRO VE SİNEMA OYUNCU ÖDÜLLERİ ADAYLARI / 2025-2026 SİNEMA ÖDÜLLERİ ADAYLARI: SİNEMA SEÇİCİ KURULU: Seçici Kurul Başkanı: Fehmi Yaşar Biket İlhan, Burak Göral, Prof. Dr. Bülent Vardar, Fadik Sevin Atasoy, Tülay Günal, Vecdi Sayar
YARDIMCI ROLDE YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI BERKAY ATEŞ – KURTULUŞ FEYYAZ DUMAN – KURTULUŞ HALİT ERGENÇ – LEFTER: BİR ORDİNARYÜS HİKAYESİ HAYDAR ŞAHİN – ÖLÜ MEVSİM LEVENT CAN – ADİLE
YARDIMCI ROLDE YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI ASLI İÇÖZÜ – GÜLİZAR ECE YAŞAR – ÖLÜ MEVSİM İPEK BİLGİN – O DA BİR ŞEY Mİ NAZ GÖKTAN – KURTULUŞ ÖZLEM TAŞ – KURTULUŞ
YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI AHMET RIFAT ŞUNGAR – GECENİN KIYISI BERK HAKMAN – GECENİN KIYISI CANER CİNDORUK – KURTULUŞ SERMET YEŞİL – TAVŞAN İMPARATORLUĞU TİMUÇİN ESEN – O DA BİR ŞEY Mİ
YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI FUNDA ERYİĞİT – ÖLÜ MEVSİM HAZAL TÜRESAN – BİLDİĞİN GİBİ DEĞİL LEYLA TANLAR – ERKEN KIŞ SELİN YENİNCİ – UÇAN KÖFTECİ SEVDA BAŞ – ATLET
KOMEDİ YA DA KARA KOMEDİ DALINDA YARDIMCI ROLDE YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI BARIŞ GÖNENEN – GÜNDÜZ APOLLON GECE ATHENA BEDİR BEDİR – PERDE BÜLENT ŞAKRAK – AŞK VE YEMEK OSMAN SONANT – AŞK VE YEMEK SAYGIN SOYSAL – D.I.S.C.O
KOMEDİ YA DA KARA KOMEDİ DALINDA YARDIMCI ROLDE YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI AYŞENİL ŞAMLIOĞLU – GELİN TAKIMI 2 BİLGE ŞEN – PARÇALI YILLAR DENİZ TÜRKALİ – GÜNDÜZ APOLLON GECE ATHENA DUYGU KARACA – PERDE İPEK TÜRKTAN – PERDE
KOMEDİ YA DA KARA KOMEDİ DALINDA YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI ALPER KUL – CAM SEHPA CEM ZEYNEL KILIÇ – PERDE FEYYAZ YİĞİT – YAN YANA GÜVEN KIRAÇ – KARDEŞLER ARAŞTIRMA YETKİN DİKİNCİLER – PARÇALI YILLAR
KOMEDİ YA DA KARA KOMEDİ DALINDA YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI ALGI EKE – CAM SEHPA ECEM ERKEK – GELİN TAKIMI 2 EZGİ ÇELİK – GÜNDÜZ APOLLON GECE ATHENA HANDE DOĞANDEMİR – AŞK VE YEMEK TÜLİN ÖZEN – PERDE
ÖZEL ÖDÜLLER: EKREM BORA YILIN EN İYİ ÇIKIŞ YAPAN OYUNCU ÖDÜLÜ MERVE ASYA ÖZGÜR – O DA BİR ŞEY Mİ SEÇİCİ KURUL ÖZEL ÖDÜLÜ ÖZGÜ NAMAL – SARI ZARFLAR TANSU BİÇER – SARI ZARFLAR ONUR ÖDÜLÜ SUZAN AVCI SALİH GÜNEY
YARDIMCI ROLDE YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI BARKIN SARP – EN SEVDİĞİNDEN BAŞLA ERAY KARADENİZ – ANNEMİN CENAZESİ: TİYATRO OYUNU İLYAS ÖZÇAKIR – KISIK ATEŞTE DÜDÜKLÜ TENCERE SEZER ARIÇAY – PALAMUT ZAMANI UFUK TEVGE – BABA
YARDIMCI ROLDE YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI ALİNA BOZ – PALAMUT ZAMANI CEREN NARİNOĞLU – SADAKAT DOĞA YİGİT – VANYA DAYI EYLEM KAÇALİN – ŞÜPHE JANSET PAÇAL – ANNEMİN CENAZESİ: TİYATRO OYUNU
YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI ALİ HAYDAR ÇATALTEPE – TIRTIL GPT 148 ERAY CEZAYİRLİOĞLU – SADAKAT HAKAN EMRE ÜNAL – EN SEVDİĞİNDEN BAŞLA MEHMET BERKAY BAYGIN – TEVAFUK MERİÇ TANER KADIOĞLU – LIE LOW
YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI AYDA AKSEL – PALAMUT ZAMANI DİLA YAĞCI – ANNEMİN CENAZESİ: TİYATRO OYUNU DİLARA VURAL – TIRTIL GPT 148 ESRA AKBAŞ – SADAKAT NEZAKET ERDEN – EN SEVDİĞİNDEN BAŞLA
KOMEDİ, KARA KOMEDİ, MÜZİKLİ OYUN YA DA MÜZİKAL DALINDA YARDIMCI ROLDE YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI BERK YAYGIN – JAN DARK’IN ÖTEKİ ÖLÜMÜ CAN ESMERAY – ÇİRKİN DENİZ ÖZMEN – JAN DARK’IN ÖTEKİ ÖLÜMÜ FAZIL AKSAKAL – BÜYÜK ROMULUS TARIK KÖKSAL – YOLDAN ÇIKAN OYUN
KOMEDİ, KARA KOMEDİ, MÜZİKLİ OYUN YA DA MÜZİKAL DALINDA YARDIMCI ROLDE YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI AYŞEGÜL ERKUTAY – BÜYÜK ROMULUS ÇAĞIL TEKTEN – GERGEDANLAR ESRA KIZILDOĞAN – GONZAGO’NUN ÖLDÜRÜLÜŞÜ İLKİN TÜFEKÇİ – ÇİRKİN SELEN NUR SARIYAR – YOLDAN ÇIKAN OYUN
KOMEDİ, KARA KOMEDİ, MÜZİKLİ OYUN YA DA MÜZİKAL DALINDA YILIN EN BAŞARILI ERKEK OYUNCUSU ADAYLARI BARIŞ YILDIZ – GONZAGO’NUN ÖLDÜRÜLÜŞÜ CAN YILMAZ – MUALLAK ERDEM AKAKÇE – ŞEBBAZ FATİH KOYUNOĞLU – ŞEBBAZ SEMİH ERTÜRK – TAC’IN NÖBETÇİLERİ
KOMEDİ, KARA KOMEDİ, MÜZİKLİ OYUN YA DA MÜZİKAL DALINDA YILIN EN BAŞARILI KADIN OYUNCUSU ADAYLARI AYBANU AYKUT – BOBİK NEREDE? BEGÜM ATAK – MUALLAK PELİN ABAY – JAN DARK’IN ÖTEKİ ÖLÜMÜ SONGÜL BOZTEPE – OLGA, MAŞA, İRİNA YİNE ÜÇ KIZ KARDEŞ ŞEBNEM SÖNMEZ – BULAŞIKÇILAR
ÖZEL ÖDÜLLER: SEÇİCİ KURUL TEK KİŞİLİK PERFORMANS ÖDÜLÜ GÜL DOĞA SELVİ – AŞAĞIDAKİ PENCERE ONUR ÜNSAL – BİR KADININ KAVGALARI VE DÖNÜŞÜMLERİ HDI SİGORTA ÖZEL ÖDÜLÜ MONOLOGLAR MÜZESİ
ÇOLPAN İLHAN SANATA DEĞER KATAN KADINLAR ÖDÜLÜ SUNA KESKİN ONUR ÖDÜLÜ YILDIZ KÜLTÜR
OtoKonfor, yenilenen mobil uygulaması üzerinden sunduğu “Sınırsız Yıkama” hizmetiyle araç sahiplerine bir ay boyunca ihtiyaç duydukları sıklıkta araçlarını yıkatma imkânı sunuyor. Hizmet, artan oto yıkama maliyetleri karşısında düzenli araç temizliğini daha erişilebilir ve planlanabilir hale getirmeyi hedefliyor.
OtoKonfor, yenilenen mobil uygulamasındaki ilk yeniliklerinden biri olan “Sınırsız Yıkama” hizmetini kullanıcıların hizmetine sundu. Türkiye’nin ilk sınırsız oto yıkama aboneliği olarak konumlandırılan hizmet kapsamında bireysel kullanıcılar, bir aylık kullanım süresi boyunca araçlarını ihtiyaç duydukları sıklıkta yıkatabiliyor.
Düzenli temizlikte maliyet öngörülebilirliği
Artan araç yıkama maliyetleri karşısında düzenli temizliği daha ulaşılabilir hale getirmeyi amaçlayan hizmet, kullanıcılara hem pratiklik hem de maliyet öngörülebilirliği sağlıyor. Araç sahipleri, her yıkama ihtiyacında ayrı bir planlama ve ödeme yapmak yerine, bir aylık abonelik dönemi boyunca temizlik ihtiyaçlarını daha kolay ve düzenli şekilde yönetebiliyor.
OtoKonfor’un yenilenen mobil uygulamasıyla birlikte hayata geçirilen “Sınırsız Yıkama” hizmetinin, araç sahiplerinin günlük yaşamını kolaylaştırırken düzenli araç bakımını da daha erişilebilir bir deneyime dönüştürmesi hedefleniyor.
“Araç temizliğini ertelenen bir gider olmaktan çıkarıyoruz”
OtoKonfor Genel Müdürü Özgün Yalın, yeni hizmetin düzenli araç temizliğinde yeni bir alışkanlık yaratacağını belirterek “Araç yıkama maliyetlerindeki artış, kullanıcıların düzenli temizliği ertelemesine veya bütçesini her seferinde yeniden hesaplamasına neden olabiliyor. Sınırsız Yıkama ile araç sahibinin bir ay boyunca ihtiyaç duyduğu sıklıkta hizmet alabildiği, kolay ve planlanabilir yeni bir deneyim oluşturuyoruz. Kullanıcılarımızın araçlarını temiz tutarken her defasında yeniden karar vermek zorunda kalmamasını istiyoruz. Amacımız, araç temizliğini ertelenen bir gider olmaktan çıkarıp günlük yaşamın zahmetsiz bir parçasına dönüştürmek” açıklamasını yaptı.
Hizmet paketlerinde çeşitlilik artırıldı
OtoKonfor, yenilenen uygulamayla birlikte hizmet paketlerinde de çeşitliliği artırdı. “Kullandıkça Öde”, “Konfor Paketler” ve farklı ihtiyaçlara yönelik paket seçenekleriyle kullanıcılara daha esnek bir yapı sunuluyor. Araç yıkama paketlerinden periyodik bakım hizmetlerine, lastik çözümlerinden vale ve otopark hizmetlerine kadar genişleyen hizmet yelpazesi, kullanıcıların ihtiyaçlarına göre farklı seçenekler arasından tercih yapmasına imkân tanıyor.
Konfor paketleri yapısıyla OtoKonfor, özellikle günlük araç kullanımında yıl süresince en çok ihtiyaç duyulan hizmetleri daha ulaşılabilir hale getirmeyi amaçlıyor. Yıllık paketler sayesinde kullanıcılar sabit fiyat avantajından da yararlanmış oluyor. OtoKonfor’un gelecek dönem planlarında farklı hizmet sağlayıcılarla yapılacak entegrasyonların önemli bir yer tuttuğunu da belirten Yalın, markanın kullanıcılarına daha geniş bir hizmet ağı sunmayı hedeflediğini söyledi.
2026’nın ilk 8 ayında basına yansıyan 43 ağır otobüs kazasında en az 51 kişi hayatını kaybederken, 797 kişi yaralandı. Sigorta Eksperi Tamer Topal’ın teknik raporu, kazaların yalnızca sürücü hatasıyla açıklanamayacağını ortaya koyarak; fren, lastik, elektronik güvenlik sistemleri, şasi, yük dağılımı ve geçmiş hasarların birlikte incelenmesi gerektiğine dikkat çekti. Raporda, otobüsler için bağımsız teknik kurul denetimi ve elektronik “Teknik Uygunluk Sertifikası” oluşturulması önerildi.
Son zamanlarda otobüs kazalarını çok sık duyar olduk.
Neredeyse birkaç günde bir yeni bir haberle karşılaşıyoruz:
“Yolcu otobüsü devrildi…”
“Otobüs TIR’a arkadan çarptı…”
“Bariyerlere çarpan otobüs alev aldı…”
“Onlarca yolcu yaralandı…”
Son olarak Afyonkarahisar’ın Sinanpaşa ilçesinde, İstanbul’dan Antalya yönüne giden yolcu otobüsü Tınaztepe Kavşağı’nda refüje çarparak devrildi. Kazada 22 kişi yaralandı.
Elbette her trafik kazasının oluş şekli ve sorumluluk dağılımı farklıdır. Bir otobüse başka bir aracın çarpmasıyla, otobüsün kendi seyir düzeni içerisinde kontrolden çıkarak devrilmesi aynı şekilde değerlendirilemez. Burada özellikle üzerinde durduğumuz kazalar; otobüsün yoldan çıkması, refüje veya bariyere çarpması, devrilmesi, önündeki ağır araca arkadan çarpması ya da ilk çarpışmanın ardından yangın çıkmasıyla sonuçlanan olaylardır.
Çünkü bu kazalarda yalnızca sürücünün davranışı değil; aracın teknik durumu, bakım geçmişi, daha önce geçirdiği kazalar, gördüğü onarım, lastikleri, frenleri, süspansiyonu, elektronik güvenlik sistemleri, yol şartları, yük dağılımı ve işletme düzeni birlikte sorgulanmalıdır.
Artık meseleye yalnızca “Şoför direksiyon hâkimiyetini kaybetti” şeklinde bakamayız.
Direksiyon hâkimiyetinin kaybedilmesi, çoğu zaman kazanın teknik nedeni değil; olayın dışarıdan görülen son aşamasıdır.
2026 yılının ilk sekiz ayındaki tablo
1 Ocak–23 Ağustos 2026 tarihleri arasında ulusal ve yerel basına yansıyan, en az bir kişinin yaralandığı veya hayatını kaybettiği otobüs kazaları üzerinden yaptığımız taramada 43 ayrı olay tespit edildi.
Bu kazalarda:
En az 51 kişi hayatını kaybetti.
En az 797 kişi yaralandı.
19 kaza devrilme veya yoldan çıkmayla sonuçlandı.
En az 14 kazada otobüs, TIR, çekici veya kamyon gibi bir ağır araçla çarpıştı.
7 kazada TIR, kamyon veya başka bir otobüse arkadan çarpma meydana geldi.
En az 10 olayda bariyer, refüj, direk, tabela veya üst geçit ayağı gibi sabit cisimlerle temas yaşandı.
19 ayrı kazada yaralı sayısı 20’nin üzerine çıktı.
Bir kazada çarpışmanın ardından otobüs tamamen yanarak büyük bir faciaya dönüştü.
Bu rakamlar, bütün Türkiye’yi kapsayan resmî otobüs kazası istatistikleri değildir. Basına yansıyan ve kaynaklarla doğrulanabilen olaylardan oluşturulmuş asgari bir tablodur. Dolayısıyla gerçek sayının bunun üzerinde olması kuvvetle muhtemeldir.
Ancak yalnızca bu veriler bile önümüzde ciddi bir sorun bulunduğunu göstermeye yetmektedir.
2026 Yılında Teknik Açıdan Öne Çıkan Otobüs Kazaları
Aşağıdaki tablo, tespit edilen 43 kazanın tamamını değil; oluş biçimi ve teknik inceleme konusu bakımından öne çıkan vakaları göstermektedir.
Tarih ve yer
Kazanın oluşu
Sonuç
Teknik açıdan önemi
12 Ocak – Tokat
Yolcu otobüsü aynı yönde seyreden TIR’a arkadan çarptı
1 ölü, 13 yaralı
Otobüsün ön yapısındaki ezilme, sürücü yaşam alanının korunması ve ağır aracın arkasına girme etkisi
15 Ocak – İstanbul/Başakşehir
Üç İETT otobüsü çarpıştı
5 yaralı
Zincirleme çarpışma, ayakta bulunan yolcuların savrulması ve şehir içi yolcu güvenliği
29 Ocak – Düzce/Kaynaşlı
Yolcu otobüsü TIR’a arkadan çarptı
2 ölü, 2 yaralı
Ön gövdenin ağır aracın arka yapısıyla çarpışması, sürücü ve muavin yaşam alanlarının korunması
30 Ocak – İstanbul/Pendik
Konyaspor U19 takım otobüsü kamyona arkadan çarptı
7 yaralı
Ön gövde, sürücü bölümü, koltuk bağlantıları ve emniyet kemeri güvenliği
1 Şubat – Antalya/Döşemealtı
Virajda bariyerlere çarpan otobüs yoldan çıkarak devrildi
10 ölü, 24 yaralı
Hız–viraj–yol şartı ilişkisi, bariyer temasının devrilmeyi başlatması ve yolcu yaşam alanının korunması
7 Şubat – Ağrı/Patnos
Yolcu otobüsü istinat duvarından araziye devrildi
16 yaralı
Kot farkı bulunan bölgede devrilme, alt yapı teması, yan gövde ve tavan dayanımı
19 Şubat – Samsun/İlkadım
Kontrolden çıkan otobüs refüje çıkarak devrildi
7 yaralı
Refüj temasından sonra devrilme; lastik, dingil, süspansiyon ve yan gövde hasarlarının birlikte değerlendirilmesi
23 Şubat – Erzurum/Aşkale
Yoğun sis altında otobüs ve farklı araçların karıştığı zincirleme kazalar meydana geldi
1 ölü, 31 yaralı
Görüş şartları, takip mesafesi, zincirleme çarpışma ve ağır araçlar arasındaki darbe uyumsuzluğu
14 Mart – Ankara/Kızılcahamam
Yolcu otobüsü ile çekici çarpıştı
1 ölü, 15 yaralı
Çekici–otobüs çarpışmasında temas yüksekliği, darbenin ön gövdeye ilerlemesi ve sıkışmalı kurtarma
20 Mart – Adana/Kozan
Refüje çarpan şehirlerarası otobüs devrildi
2 ölü, 23 yaralı
Refüj temasının devrilmeyi tetiklemesi; dingil, süspansiyon, ağırlık merkezi ve gövde bütünlüğü
31 Mart – İstanbul/Çekmeköy
Yolcu otobüsü aynı yönde ilerleyen TIR’a arkadan çarptı
10 yaralı
Takip mesafesi, frenleme performansı, ön yapı deformasyonu ve ağır aracın arkasına girme riski
4 Nisan – Ankara/Kahramankazan
Özel halk otobüsü önce bariyere, ardından üst geçit ayağına çarptı
5 ölü, 14 yaralı
Dar ve rijit sabit cisme çarpma; darbe yoğunlaşması, ön taşıyıcı yapı ve sürücü yaşam alanı
3 Mayıs – Malatya/Doğanşehir
Yolcu otobüsü şarampole devrildi
3 ölü, 22 yaralı
Yol dışına çıkışın devrilmeye dönüşmesi, yan gövde, tavan yapısı ve yolcu tahliyesi
18 Mayıs – Balıkesir/Susurluk
Refüje çarpan yolcu otobüsü devrildi
25 yaralı
Refüj temasının devrilme üzerindeki etkisi, aks yükleri, lastikler ve süspansiyon sistemi
24 Mayıs – Çanakkale/Biga
Tur otobüsü yoldan çıkarak tarlaya devrildi
46 yaralı
Çok sayıda yolcunun aynı anda yaralanması; emniyet kemerleri, koltuk bağlantıları ve devrilme dayanımı
31 Mayıs – Denizli/Sarayköy
Bariyerlere çarpan yolcu otobüsünde yangın çıktı
8 ölü, 33 yaralı
Çarpışma sonrası yangın; yakıt ve elektrik tesisatı, yangının ilerleme yolu, tahliye süresi ve acil çıkışlar
20 Haziran – Isparta/Gelendost
Tur midibüsü yol kenarındaki bahçeye devrildi
5 ölü, 25 yaralı
Yol dışına çıkış, devrilme dayanımı, yolcu bölmesinin korunması ve tahliye imkânı
3 Temmuz – Aksaray
Yolcu otobüsü otoyolda kontrolden çıkarak yol dışına çıktı
44 yaralı
Yüksek yaralı sayısı; hız, sürücü durumu, yol geometrisi ve yolcu koruma sistemlerinin birlikte incelenmesi
7 Temmuz – Kırıkkale/Karakeçili
Yolcu otobüsü kontrolden çıkarak devrildi
1 ölü, 40 yaralı
Yan yatma, tavan ve yan duvar deformasyonu, koltuk bağlantıları ve emniyet kemeri kullanımının etkisi
8 Temmuz – Bolu
Yolcu otobüsü önce bariyere, ardından dinlenme tesisi girişindeki tabelaya çarptı
5’i ağır 15 yaralı
Birbirini izleyen sabit cisim darbeleri, ön ve yan gövde deformasyonu ile sürücü yaşam alanı
16 Temmuz – Amasya/Merzifon
Çift katlı yolcu otobüsü devrildi
46 yaralı
Yüksek ağırlık merkezi, üst kat yaşam alanı, tavan yapısı ve çift katlı araçlarda tahliye güçlüğü
17 Temmuz – Eskişehir
Yolcu otobüsü şarampole devrildi
24 yaralı
Yol dışına çıkış, devrilme hareketi, cam açıklıkları ve yolcuların araç içinde savrulması
22 Temmuz – Kütahya
Bariyerlere çarpan yolcu otobüsü devrildi
31 yaralı
Bariyer temasının devrilmeyi başlatması, bariyerin gövdeye nüfuz ihtimali ve yan yapı hasarı
24 Temmuz – Kırıkkale
Yağış nedeniyle kayganlaşan yolda otobüs şarampole devrildi
40 yaralı
Yol şartı–lastik–hız ilişkisi, devrilme sonrası gövde dayanımı ve yolcu koruma sistemleri
25 Temmuz – İstanbul/Eyüpsultan
Otobüs otomobille çarpıştıktan sonra tabela direğine vurdu
2’si ağır 30 yaralı
İlk çarpışmadan sonra meydana gelen ikinci darbe, ayakta yolcu güvenliği ve yolcu savrulması
4 Ağustos – Kayseri/İncesu
Aydınlatma direğine çarpan yolcu otobüsü kontrolden çıkarak devrildi
1 ölü, 22 yaralı
Sabit cisim temasının devrilmeyi tetiklemesi, gövde dayanımı ve emniyet kemerinin sonuç üzerindeki etkisi
8 Ağustos – Afyonkarahisar
Yolcu otobüsü kamyonete çarptı
1 ölü, 15 yaralı
Farklı kütle ve gövde yapısındaki araçların çarpışması, darbe uyumsuzluğu ve yolcu bölmesine etki
13 Ağustos – Ankara/Sincan
Özel halk otobüsü ile kamyon çarpıştı
2 ölü, 25 yaralı
Ağır araçla çarpışma, gövde içine nüfuz, ayakta yolcu güvenliği ve yolcu yaşam alanının korunması
18 Ağustos – Gaziantep/Nurdağı
Yolcu otobüsü TIR’a arkadan çarptı
2 ölü, 17 yaralı
Otobüs ön yapısının TIR’ın arkasına girme riski, sürücü mahalli ve ön koltuk sıralarının korunması
18 Ağustos – Muğla/Milas
İstanbul–Bodrum seferindeki tur otobüsü aynı yöndeki TIR’a arkadan çarptı
4 ölü, 15 yaralı
Ön kısmın ağır biçimde ezilmesi, sürücü yaşam alanı, sıkışmalı kurtarma ve ağır aracın arka yapısının etkisi
22 Ağustos – Afyonkarahisar/Sinanpaşa
İstanbul’dan Antalya yönüne giden otobüs Tınaztepe Kavşağı’nda refüje çarparak devrildi
22 yaralı
Kavşak geometrisi, yaklaşım hızı, refüj temasının devrilmeyi başlatması, lastik–süspansiyon durumu ve yan gövde dayanımı
23 Ağustos – Düzce
Yolcu otobüsü çekiciye bağlı yarı römorka çarptı
9 yaralı
Yarı römork arka yapısıyla darbe uyumsuzluğu, otobüs ön gövdesi ve ağır aracın altına girme ihtimali
Tablonun Gösterdiği Gerçek
Tabloda yer alan kazalara yalnızca ölü ve yaralı sayıları üzerinden bakmamak gerekir. Tarihler, yerler ve araçlar değişse de birçok kazada benzer bir olay zincirinin tekrar ettiği görülmektedir.
Otobüs kontrolden çıkıyor, refüj veya bariyerle temas ediyor; ardından devriliyor ya da aynı yönde ilerleyen TIR, kamyon veya çekiciye arkadan çarpıyor. İlk temasla başlayan hareket, otobüsün yüksek ağırlık merkezi ve yolcu kapasitesi nedeniyle çok daha ağır sonuçlara dönüşüyor.
1 Şubat 2026’da Antalya’nın Döşemealtı ilçesinde bariyerlere çarpan şehirlerarası yolcu otobüsü şarampole devrildi. Kazada 10 kişi hayatını kaybetti, 24 kişi yaralandı.
Daha sonra açıklanan Adli Tıp değerlendirmesinde; kaza yerindeki hız sınırının 50 km/s olduğu, yolun ıslak ve görüş şartlarının sis nedeniyle olumsuz bulunduğu belirtildi. Takograf kayıtlarına göre otobüsün kaza anındaki hızının 95 km/s olduğu kaydedildi. Bu olayda hız, yol ve görüş şartları, viraj geometrisi, bariyer teması ve devrilme hareketi aynı zincirin parçalarıdır. Adli Tıp değerlendirmesi
4 Nisan’da Ankara’nın Kahramankazan ilçesinde özel halk otobüsü önce bariyerlere, ardından üst geçidin beton ayağına çarptı. Beş kişi hayatını kaybetti, 14 kişi yaralandı.
Burada darbe, geniş bir yüzeye yayılmak yerine oldukça dar ve rijit bir noktada ön gövde üzerinde yoğunlaştı. Böyle bir kazada yalnızca dışarıdan görülen ezilmeye bakılamaz. Ön taşıyıcı yapının darbe enerjisini nasıl karşıladığı, sürücü yaşam alanının ne ölçüde korunduğu ve deformasyonun yolcu bölümüne kadar ilerleyip ilerlemediği araştırılmalıdır. Anadolu Ajansı
3 Mayıs’ta Malatya’nın Doğanşehir ilçesinde şarampole devrilen yolcu otobüsünde üç kişi hayatını kaybetti, 22 kişi yaralandı.
18 Mayıs’ta Balıkesir’in Susurluk ilçesinde refüje çarparak devrilen otobüste 25 kişi yaralandı.
24 Mayıs’ta Çanakkale’nin Biga ilçesinde bir tur otobüsü yoldan çıkarak tarlaya devrildi. Sürücüyle birlikte 46 kişi yaralandı. Bu kadar yüksek sayıda kişinin aynı kazada yaralanması; gövdenin devrilme dayanımını, koltuk ve emniyet kemeri bağlantılarını, cam açıklıklarını ve yolcuların araç içerisinde savrulmasını doğrudan gündeme getirmektedir. Anadolu Ajansı
31 Mayıs’ta Denizli’nin Sarayköy ilçesinde bariyerlere çarpan yolcu otobüsünde yangın çıktı. Biri bebek sekiz kişi hayatını kaybetti, 33 kişi yaralandı.
Bu olay yalnızca bir trafik kazası değildir. Aynı zamanda çarpışma sonrası yangın ve yolcu tahliye vakasıdır. Yangının başlangıç bölgesi, yakıt ve elektrik tesisatı, sıcak yüzeyler, yangın algılama ve söndürme sistemleri, kapıların çalışıp çalışmadığı, acil çıkışların kullanılabilirliği ve aracın ne kadar sürede tahliye edilebildiği birlikte araştırılmalıdır. Anadolu Ajansı
Haziran ayında Isparta’nın Gelendost ilçesinde bir tur midibüsünün yol kenarındaki bahçeye devrilmesi sonucu beş kişi hayatını kaybetti, 25 kişi yaralandı.
Temmuz ayına gelindiğinde devrilme ve yoldan çıkma kazalarının yoğunluğu daha açık biçimde görülmeye başladı:
Aksaray’da yoldan çıkan otobüste 44 kişi,
Kırıkkale’nin Karakeçili ilçesinde devrilen otobüste 40 kişi,
Amasya’nın Merzifon ilçesinde devrilen çift katlı otobüste 46 kişi,
Eskişehir’de şarampole devrilen otobüste 24 kişi,
Kütahya’da bariyerlere çarptıktan sonra devrilen otobüste 31 kişi,
Bir başka Kırıkkale kazasında 40 kişi,
İstanbul Eyüpsultan’daki kazada ise 30 kişi yaralandı.
Özellikle Amasya’daki çift katlı otobüs kazası; yüksek ağırlık merkezi, üst kat yolcu yaşam alanı, tavan yapısının dayanımı ve aracın yan yatması hâlinde tahliyenin nasıl gerçekleştirileceği bakımından ayrıca incelenmesi gereken bir örnektir. Anadolu Ajansı
Kütahya’daki kazada ise otobüsün önce bariyerlere çarpması, ardından devrilmesi dikkat çekmektedir. Burada bariyer temasının devrilmeyi nasıl başlattığı, bariyerin otobüs gövdesine nüfuz edip etmediği, ilk temasın hangi tekerlek ve süspansiyon grubu üzerinde gerçekleştiği araştırılmalıdır. Anadolu Ajansı
Ağustos ayında da benzer kazalar devam etti.
Kayseri’de aydınlatma direğine çarptıktan sonra devrilen otobüste bir kişi hayatını kaybetti, 22 kişi yaralandı.
Afyonkarahisar’da bir yolcu otobüsünün kamyonetle çarpışması sonucu bir kişi öldü, 15 kişi yaralandı.
Gaziantep ve Muğla’da aynı gün meydana gelen iki ayrı kazada yolcu otobüsleri TIR’lara arkadan çarptı. Gaziantep’te iki kişi hayatını kaybetti, 17 kişi yaralandı. Muğla’nın Milas ilçesindeki kazada ise ölü sayısı dörde yükseldi.
Otobüsün Çekici + Römork kombinasyonundaki araca veya Kamyona arkadan çarptığı kazalarda, iki aracın kütlesi kadar gövde ve temas yüksekliği arasındaki uyumsuzluk da önemlidir. Ağır vasıta aracın arka yapısı, otobüsün ön enerji karşılama bölgelerini aşarak sürücü mahalline ve ön yolcu sıralarına doğru ilerleyebilir. Bu nedenle frenleme verileri, takip mesafesi, çarpışma hızı, sürücünün müdahalesi ve ağır aracın arka koruma yapısı birlikte incelenmelidir.
Afyonkarahisar kazası da kontrol kaybı, refüj teması ve devrilme şeklinde 2026 yılı içerisinde tekrar tekrar karşılaştığımız olay zincirinin son örneklerinden biridir.Anadolu Ajansı
Afyonkarahisar kazası da 2026 yılı içerisinde tekrar tekrar karşılaştığımız olay zinciriyle benzerlik göstermektedir:
Kontrol kaybı, refüj veya bariyer teması ve ardından devrilme…
Ancak “kontrol kaybı” tek başına teknik bir neden değildir. Kavşağa yaklaşım hızı, sürücünün çalışma ve dinlenme süresi, takograf kayıtları, fren ve direksiyon sistemi, lastikler, dingil ve süspansiyon bağlantıları, yol yüzeyi, refüj geometrisi, aracın yük ve bagaj dağılımı ile elektronik güvenlik sistemlerinin çalışma durumu birlikte incelenmeden kesin bir sonuca varılamaz.
2026 yılının ilk sekiz ayında basına yansıyan kazaların ortaya koyduğu tablo açıktır:
Otobüs kazalarının önemli bir bölümü, ilk temasın ardından devrilmeye dönüşmekte veya otobüsün önündeki ağır araca arkadan çarpmasıyla sonuçlanmaktadır. Her iki durumda da onlarca yolcu aynı anda risk altına girmektedir.
Ortaya çıkan tablo, artık yalnızca kazaları saymanın yeterli olmadığını göstermektedir.
Peki, çözüm nerede?
Her şeyi sürücünün uykusuna bağlamak yeterli mi?
Otobüs kazaları gündeme geldiğinde ilk olarak sürücünün uykusuzluğu, yorgunluğu veya direksiyon başında fenalaşmış olabileceği konuşuluyor.
Bunların tamamı elbette araştırılması gereken ihtimallerdir.
Ancak ikinci veya yedek sürücünün otobüsün yatak bölümünde yeterince dinlenememesi, tek başına bütün kazaları açıklayamaz. Her olayda aynı kalıp üzerinden hareket edilmesi, araçtan veya işletmeden kaynaklanabilecek teknik ve sistemsel sorunların gözden kaçmasına neden olabilir.
Otobüsün Yatak Bölümünde Uyumak, Günlük Dinlenme Sayılır mı?
Hareket hâlindeki otobüsün yatak bölümünde uyumak ile mevzuat anlamında günlük dinlenme yapmak aynı şey değildir.
Karayolları Trafik Yönetmeliği’nin 98. maddesine göre çift sürücülü araçlarda her sürücünün 30 saatlik süre içinde en az 8 saat kesintisiz dinlenmesi gerekmektedir. Günlük dinlenmenin otobüsün özel yatak veya dinlenme bölümünde geçirilebilmesi ise aracın park yerinde, garajda veya gerekli güvenlik tedbirleri alınarak yol dışında park edilmiş olmasına bağlıdır.
Dolayısıyla araç hareket hâlindeyken yatak bölümünde geçirilen süre, sürücünün günlük dinlenmesini tamamladığı anlamına gelmez. Bu süre, takograf kayıtlarında mola ve günlük dinlenmeden ayrı değerlendirilmelidir. Denetimde yalnızca “İkinci sürücü araçta uyudu” ifadesiyle yetinilmemeli; kesintisiz günlük dinlenmenin nerede, ne zaman ve hangi şartlarda gerçekleştirildiği doğrulanmalıdır.
Avrupa Birliği uygulamasında da benzer bir ayrım bulunmaktadır. Çoklu sürücülü seferlerde ikinci sürücü, araç başka bir sürücü tarafından kullanılırken 45 dakikalık molasını belirli şartlarla araçta geçirebilir. Buna karşılık hareket hâlindeki araçta geçirilen süre günlük dinlenme olarak kabul edilmemektedir. Günlük dinlenmenin araç içinde yapılabilmesi için aracın hareketsiz olması ve her sürücü için uygun yatak imkânının bulunması gerekir.
Haber Bilgisinden Teknik İncelemeye
Basına yansıyan haberler; kazanın yeri, zamanı, oluş şekli ile ölü ve yaralı sayılarını göstermektedir. Ancak “kontrolden çıktı”,“bariyere çarptı” veya “devrildi” şeklindeki ifadeler, kazanın teknik nedenini açıklamaz. Bunlar yalnızca olayın görünen sonucunu tarif eder.
Bir otobüs kazasının gerçek nedenini ortaya koyabilmek için sürücü, araç, yol, çevre ve işletme şartları birlikte değerlendirilmelidir. İnceleme yalnızca sürücü davranışına yoğunlaştırılmamalı; kazaya yol açmış veya kazanın sonuçlarını ağırlaştırmış olabilecek bütün teknik ve sistemsel etkenler araştırılmalıdır.
Kaza İncelemesinde Cevaplanması Gereken Temel Sorular
Kaza incelemesinde öncelikle şu sorular sorulmalıdır:
Sürücü neden kontrolü kaybetti?
Fren sistemi gerektiği gibi çalıştı mı?
Direksiyon sisteminde boşluk, sıkışma, elektronik veya hidrolik destek kaybı yaşandı mı?
Lastiklerden biri patladı mı veya kaplama ayrılması meydana geldi mi?
Aynı dingil üzerindeki lastikler birbirleriyle uyumlu muydu?
Lastiklerin yük ve hız endeksleri araca uygun muydu?
Süspansiyon veya dingil bağlantılarında daha önce oluşmuş bir hasar var mıydı?
Elektronik denge kontrolü, şerit takip, çarpışma uyarısı ve acil frenleme sistemi çalışıyor muydu?
Bu sistemlerden biri daha önceki bir hasar veya hatalı onarım sırasında devre dışı bırakılmış olabilir mi?
Takograf ne söylüyor?
Araç kaç kilometredeydi?
Son kapsamlı bakımı ne zaman yapılmıştı?
Daha önce ağır hasar görmüş müydü?
Şasi veya taşıyıcı gövde üzerinde standart dışı bir onarım bulunuyor muydu?
Yük ve bagaj dağılımı nasıldı?
Kaza sonrasında yangın çıktıysa, yangının başlangıç noktası neresiydi?
Bunlar cevaplanmadan yalnızca “Sürücü direksiyon hâkimiyetini kaybetti” demek, kazayı açıklamak değildir.
Araç yüksek, uzun ve ağırdır. Yolcu sayısı fazladır. Bagaj ve yük araç tabanında veya akslar arasında taşınır. Bazı araçlar çift katlıdır. Ağırlık merkezinin konumu; yolcu sayısı, bagajların yerleşimi, yakıt miktarı, yol eğimi, viraj yarıçapı ve sürüş hızıyla birlikte değişir.
Otobüs refüje veya bariyere temas ettiğinde, temas eden tekerlek ya da süspansiyon grubu üzerinde ani bir yanal kuvvet oluşabilir. Bu kuvvet, aracın ilerleme hareketiyle birleştiğinde devrilmeyi başlatabilir.
Burada yalnızca ilk darbe değil, devrilme boyunca gövdenin nasıl davrandığı önemlidir.
Yan dikmeler ayakta kaldı mı?
Tavan kuşakları çöktü mü?
Cam boşlukları gövdenin zayıf halkasına dönüştü mü?
Kapılar açılabildi mi?
Acil çıkışlar kullanılabildi mi?
Koltuklar ve koltuk bağlantıları tabandan ayrıldı mı?
Emniyet kemerleri çalışıyor muydu?
Bagaj bölmeleri açılarak yolcuların üzerine eşya düştü mü?
Araç yan yatarken camların kırılması nedeniyle yolcular dışarı savruldu mu?
Otobüsün onarılabilir olup olmadığı da yalnızca kaporta parçalarına bakılarak belirlenemez. Monoblok veya bütünleşik taşıyıcı gövde yapısında taban, yan dikmeler, tavan kuşakları ve bağlantı bölgeleri birlikte çalışır. Bir bölgedeki uygunsuz doğrultma veya kaynak işlemi, gövdenin ilerideki bir kazada göstermesi gereken dayanımı değiştirebilir.
Otobüslerin devrilme dayanımına ilişkin uluslararası teknik yaklaşımın temelinde, devrilme sırasında yolcu yaşam alanının korunması vardır. Bu nedenle devrilmiş bir otobüsün onarımında yalnızca aracın yeniden düzgün görünmesi yeterli değildir. Taşıyıcı geometrinin, malzeme özelliklerinin, bağlantı noktalarının ve gövde dayanımının üretici onarım yöntemlerine uygun şekilde geri kazanılabildiği gösterilmelidir.
Emniyet kemeri var mı, yok mu; varsa çalışıyor mu?
Kazalardan sonra sıkça şu ifade kullanılıyor:
“Yolcular emniyet kemeri takmamış.”
Peki, neden takmamış?
Bu yalnızca yolcunun ihmali olarak görülebilir mi?
Geçtiğimiz dönemde, halk arasında “peron otobüsü” olarak da ifade edilen bir şehirlerarası yolcu otobüsüne bindiğimde emniyet kemerinin çalışmadığını bizzat gördüm. Durumu sürücüye söylediğimde herhangi bir ilgi gösterilmedi.
Burada önce şu ayrımı yapmalıyız:
Yolcu kemeri takmadı mı?
Yoksa kemer takılabilir ve kullanılabilir durumda değil miydi?
Kemer tokası koltuğun altına mı sıkışmıştı?
Mekanizma kilitleniyor muydu?
Kemer daha önce sökülmüş veya iptal edilmiş miydi?
Koltuk bağlantısı sağlam mıydı?
Yolcuya kemer konusunda gerçekten uyarı yapıldı mı?
Emniyet kemeri yalnızca araçta bulunması gereken bir donanım değildir. Kullanılabilir, erişilebilir ve çalışır durumda olmalıdır.
Gelecekte, yolcu koltuklarındaki kemerlerin kullanım durumunu sürücü ekranına aktaran sistemler geliştirilebilir. Ancak teknik çözümün uygulanabilirliği, yanlış alarm ihtimali ve acil tahliye üzerindeki etkisi değerlendirilmeden “kemer takılmadan otobüs hareket etmesin” şeklinde tek başına bir kilitleme mantığı kurulması da doğru olmayabilir.
Ama en azından kemerin çalışıp çalışmadığının, koltuk bağlantılarının ve yolcu bilgilendirme sistemlerinin düzenli olarak kontrol edilmesi mümkündür.
Sürücü sağlığına farklı bakmak zorundayız
Bazı kazalarda sürücünün kalp krizi geçirmiş olabileceği veya direksiyon başında fenalaştığı ileri sürülmektedir. Bunlar tıbbi inceleme yapılmadan kesinleştirilemez; ancak ihtimal dışı da bırakılamaz.
Şehirlerarası otobüs sürücüleri uzun süre hareketsiz kalıyor. Gece çalışıyor, uyku düzenleri bozuluyor ve çoğu zaman mola yerlerinde yağlı, ağır ve karbonhidrat ağırlıklı yiyeceklerle besleniyorlar. Kilo artışı, şeker hastalığı, tansiyon, uyku apnesi ve kalp-damar rahatsızlıkları; uyku hâli, ani yorgunluk, dikkat kaybı veya istemsiz performans düşüşü yaratabilir.
Bu nedenle şehirlerarası otobüs sürücülerinin sağlık kontrolleri, yalnızca ehliyet yenileme dönemlerinde yapılan genel muayenelerle sınırlı tutulmamalıdır.
Belirli aralıklarla;
Kalp-damar sistemi,
Tansiyon,
Kan şekeri,
Uyku apnesi,
Görme ve işitme,
Refleks ve dikkat seviyesi,
Kullanılan ilaçların sürüş üzerindeki etkileri,
Kilo ve beslenme düzeni
kontrol edilmelidir.
Altı aylık kontrol aralığı tartışılabilir. Yaş, sağlık geçmişi, yıllık kilometre ve çalışma düzenine göre risk esaslı bir sistem de kurulabilir.
Otobüs firmaları sürücüler için iş yeri hekimliği benzeri sürekli bir sağlık takip sistemi oluşturabilir. Diyetisyen desteği sağlanabilir. Yaşa bağlı riskler ayrıca değerlendirilebilir. Ehliyet yenileme süreleri ve mesleki yeterlilik kontrolleri, yüksek yolcu kapasiteli araç kullanan sürücüler bakımından farklılaştırılabilir.
Sürücünün yalnızca ehliyeti değil, o gün o seferi güvenle yapmaya uygun olup olmadığı önemlidir.
“Kaptanlar Kurulu” oluşturulabilir mi?
Şehirlerarası yolcu taşımacılığında tecrübeli sürücülerin yer aldığı bir “Kaptanlar Kurulu” oluşturulması değerlendirilebilir.
Bu kurul;
Mesleğe yeni katılacak sürücülerin değerlendirilmesine,
Güzergâh eğitimlerine,
Kış ve dağ yolu sürüşüne,
Otobüsün devrilme dinamiğine,
Retarder ve yardımcı frenlerin doğru kullanımına,
Lastik patlaması veya ani basınç kaybında yapılacaklara,
Yangın ve yolcu tahliye eğitimine,
Kör nokta ve yanaşma güvenliğine,
Takograf ve dinlenme sürelerine,
Deneyimli sürücülerin periyodik bilgi yenilemesine
Katkı sağlayabilir.
Otobüs sürücülüğü, yalnızca büyük bir aracı kullanabilmek değildir. Aynı anda onlarca insanın sorumluluğunu taşımaktır.
Bu nedenle “Parası olan otobüs alır, uygun maliyetli bir sürücü bulur ve sefere çıkar” anlayışı sürdürülebilir değildir. Sürücülerin gelir ve çalışma şartları iyileştirilmelidir. Sürücü ücretlerinden tasarruf edilerek yaklaşık 40–50 kişinin can güvenliği üzerinde maliyet hesabı yapılmamalıdır.
Sürücünün taşımacılık gelirinden performans ve güvenlik temelli bir pay alması gibi modeller tartışılabilir. Ancak bu sistem sürücüyü daha fazla sefer yapmaya veya daha hızlı gitmeye yöneltecek şekilde değil; güvenli sürüş, eğitim, dinlenme ve kural uyumu üzerinden kurulmalıdır.
Dinlenme tesisi yalnızca yemek yenilen yer değildir
Mola yerleri de güvenlik zincirinin bir parçasıdır.
Otobüslerin mola vereceği tesisler belirli güvenlik ve hizmet kriterlerine göre belgelendirilebilir. Sürücülerin ağır ve uyku getirici beslenmeye mecbur kaldığı bir düzen yerine daha kontrollü bir beslenme modeli oluşturulabilir.
Yoğun güzergâhlardaki ana dinlenme tesislerinde;
Temel sağlık kontrol noktası,
Tansiyon ve kan şekeri ölçümü,
Sürücünün genel durumunun gözle değerlendirilmesi,
Dinlenme ve kısa egzersiz alanları,
Takograf ve sürüş süresi kontrolü,
Sürücü belgesi ve mesleki yeterlilik sorgusu,
Yolculara emniyet kemeri hatırlatması
Gibi uygulamalar yapılabilir.
Buradaki amaç sürücüyü cezalandırmak değil; yolculuğun kalan bölümünün güvenli olup olmadığını belirlemektir.
Bagaj Yalnızca Bagaj Değildir
Otobüslerde üzerinde yeterince durulmayan konulardan biri de bagaj yüklemesi ve yük dağılımıdır.
Karayolu Taşıma Yönetmeliği’ne göre şehirlerarası yolcu otobüslerinde yalnızca seyahat eden yolculara ait, bilet bilgileriyle eşleştirilmiş ve etiketlenmiş bagajlar taşınabilir. Yolcu beraberinde olmayan ticari eşya ve kargonun taşınması yasaktır. Buna rağmen uygulamada otobüslere yolcusu bulunmayan kişilere veya işletmelere ait koli, yedek parça, ticari ürün ve benzeri gönderilerin verilebildiği bilinmektedir. Ancak yaygın olarak yapılması, bu taşımanın mevzuata uygun olduğu anlamına gelmez. Karayolu Taşıma Yönetmeliği, Madde 38
Bagaj bölümüne alınan her eşyanın hangi yolcuya ait olduğu belirlenebilmeli ve bagaj, yolcunun bilet bilgileriyle eşleştirilmelidir. Sahibi otobüste bulunmayan bir koli veya paketin “emanet bagaj” olarak adlandırılması da taşımanın gerçek niteliğini değiştirmez. Böyle bir eşya, yolcu bagajı değil; yolcu beraberinde olmayan gönderi veya kargo niteliğindedir.
Konunun mevzuata uygunluk kadar önemli bir diğer yönü de araç güvenliğidir. Taşınan bagajların yalnızca toplam ağırlığı değil, araç içerisindeki yerleşimi de önemlidir. Bagajların gelişigüzel yerleştirilmesi; sağ-sol yük dengesini, ön ve arka dingil yüklerini ve aracın ağırlık merkezini etkileyebilir. Ağır yükün aracın belirli bir tarafında veya tek bir bölgede yoğunlaşması; viraj, ani manevra, sert frenleme ve devrilme sırasında aracın yanal davranışını değiştirebilir.
Bu nedenle otobüs işletmeciliğinde mevzuat hükümlerine ilave olarak;
Yolcuya ait olmayan harici yük ve kargo kesinlikle kabul edilmemeli,
Her bagaj yolcu ve bilet bilgileriyle eşleştirilerek etiketlenmeli,
Bagajların toplam ağırlığı takip edilmeli,
İzin verilen azami yüklü ağırlık ve dingil yükleri aşılmamalı,
Ağır bagajlar belirlenmiş bölgelere yerleştirilmeli,
Sağ-sol ve ön-arka yük dengesi korunmalı,
Bagajların seyir sırasında hareket etmesini önleyecek tedbirler alınmalı,
Bagaj kapaklarının bağlantıları, kilitleri ve ikaz sistemleri kontrol edilmeli,
Tehlikeli veya yanıcı maddeler bagaj bölümüne kabul edilmemelidir.
Uçaklarda bagajın ağırlığı ve yerleşimi nasıl uçuş güvenliğinin bir parçası olarak görülüyorsa, uzun yol otobüslerinde de bagajın kime ait olduğu, toplam ağırlığı ve araç içerisindeki dağılımı seyir güvenliğinin bir parçası olarak değerlendirilmelidir.
Bir otobüs kazası incelenirken de yalnızca yolcu sayısı sorulmamalıdır. Bagaj bölümünde ne bulunduğu, eşyaların hangi yolculara ait olduğu, etiket kayıtlarının bulunup bulunmadığı, yükün toplam ağırlığı ve araç içinde nasıl dağıtıldığı da araştırılmalıdır.
Araç fabrikadan güvenli çıkabilir; peki yıllar sonra hâlâ aynı durumda mı?
Yeni bir otobüsün tip onayına uygun ve güvenli şekilde üretildiğini kabul edebiliriz. Ancak otobüsler kısa sürede çok yüksek kilometrelere ulaşmaktadır. Zaman içinde fren, direksiyon, süspansiyon, dingil, bağlantı elemanları, elektrik tesisatı, sensörler ve elektronik güvenlik sistemlerinde aşınma veya işlev kaybı oluşması kaçınılmazdır.
Üstelik araç daha önce kaza geçirmiş ve hatalı onarılmış olabilir.
Bugünün otobüslerinde;
Elektronik denge kontrolü,
Acil frenleme sistemi,
Şerit takip ve şerit terk uyarısı,
Adaptif hız kontrolü,
Sürücü yorgunluk algılama,
Lastik basınç izleme,
Kör nokta uyarısı,
Yangın algılama ve söndürme sistemleri
Gibi çok sayıda güvenlik donanımı bulunabilmektedir.
Ancak sistemin araç üzerinde bulunması, çalıştığı anlamına gelmez.
Bir sensör arızalı olabilir. Arıza lambası söndürülmüş olabilir. Kamera veya radar daha önceki bir çarpışmadan sonra kalibre edilmemiş olabilir. Uygun olmayan bir onarım sırasında kablo tesisatı değiştirilmiş olabilir. Sigorta kutusuna standart dışı sigorta takılmış olabilir. Sistem yazılımla devre dışı bırakılmış olabilir.
Bu nedenle kontrol yalnızca gözle yapılmamalıdır. Araçta bulunan sisteme göre elektronik arıza taraması, çalışma testi, kalibrasyon kaydı ve bakım geçmişi de incelenmelidir.
Zorunlu muayene gerekli; fakat yüksek riskli ağır vasıta için yeterli mi?
Mevcut zorunlu muayene sistemi elbette trafik güvenliğinin önemli bir parçasıdır. Ancak yüksek kilometre yapan, onlarca yolcu taşıyan veya büyük kütlesi nedeniyle karşı tarafa ağır zarar verme potansiyeli bulunan araçlarda yalnızca standart periyodik muayeneyle yetinilip yetinilemeyeceği ayrıca tartışılmalıdır.
Çünkü asıl mesele, aracın yalnızca muayeneye girdiği günkü durumu değildir. Fren, direksiyon, lastik, dingil, süspansiyon ve elektronik güvenlik sistemlerinin iki muayene tarihi arasındaki çalışma döneminde de güvenli durumda olması gerekir. Aracın geçmiş hasarları, yapılan yapısal onarımlar ve yoğun kullanım şartları da standart muayenenin ötesinde değerlendirilmesi gereken risklerdir.
Avrupa Birliği yaklaşımında da periyodik muayene temel denetim aracı olarak kabul edilmekte; ticari araçlara yönelik teknik yol kenarı kontrolleri ise bu sistemin tamamlayıcısı olarak görülmektedir. Yapılan kontrollerde trafik güvenliği açısından yakın ve ciddi tehlike oluşturduğu belirlenen araçların kullanımının sınırlandırılması veya eksiklikleri giderilinceye kadar trafiğe devam etmesine izin verilmemesi öngörülmektedir. AB 2014/45/EU Direktifi, ticari araçların teknik yol kenarı denetimleri
Dolayısıyla önerilen sistem, mevcut araç muayenesinin yerine geçmemeli ve onu değersizleştirmemelidir. Amaç; standart periyodik muayeneyi, yüksek risk grubunda bulunan ağır vasıtalara özel, daha kapsamlı, bağımsız ve kayıt temelli bir teknik denetim mekanizmasıyla tamamlamaktır.
Öneri: Ağır vasıtalara özel “Ağır Vasıta Teknik Uygunluk ve Seyir Güvenliği Sertifikası”
Benim önerim şudur:
Ağır vasıtalar; yer altı ve yer üstü maden işletmelerine uygulanan kurul esaslı denetim anlayışına benzer şekilde, standart bir kontrol listesi üzerinden kapsamlı teknik incelemeye tabi tutulmalıdır.
Burada örnek gösterilen husus, maden sahalarında kullanılan ağır vasıtaların denetlenmesi değildir. Esas alınması gereken; maden işletmesinin taşıdığı risklerin, çalışma şartlarının ve alınan güvenlik tedbirlerinin, Sigorta Eksperinin de içinde yer aldığı bir kurul tarafından sistematik biçimde değerlendirilmesidir.
Benzer bir kurul esaslı denetim anlayışı, yüksek kilometre yapan, onlarca yolcu taşıyan veya büyük kütlesi nedeniyle meydana gelebilecek bir kazada çok ağır sonuçlara yol açabilen ağır vasıtalara da uyarlanmalıdır. Bu kapsamda araçlar; türü, yaşı, kilometresi, kullanım alanı, teknolojik donanımı, geçmiş hasarları ve onarım kayıtları dikkate alınarak teknik incelemeye tabi tutulmalıdır.
Uygulama ilk aşamada şehirlerarası yolcu otobüslerinde başlatılmalı; elde edilecek sonuçlara göre kamyon, çekici, tanker, servis aracı ve diğer ağır vasıta gruplarını kapsayacak şekilde genişletilmelidir.
Bu kontrol; yetkili servislerde veya TSE tarafından yeterliliği belgelendirilmiş ağır vasıta atölyelerinde yapılmalıdır. İnceleme, yalnızca dışarıdan bakılarak değil; riskli ve şüpheli bölgelerde gerektiği ölçüde sökme, ölçme, test etme ve elektronik tarama işlemlerini de kapsamalıdır.
Burada muayene istasyonunun yaptığı işlemi tekrar eden ikinci bir muayeneden söz etmiyorum.
Aracın gerçek kullanım şartlarını, kilometresini, geçmiş hasarlarını, gördüğü onarımları ve üzerinde bulunan güvenlik sistemlerini birlikte değerlendiren ayrı bir güvenlik denetiminden söz ediyorum.
Araç uygun bulunursa; plaka, şasi numarası ve araç kimliğiyle eşleştirilen, elektronik ortamda doğrulanabilen bir “Ağır Vasıta Teknik Uygunluk ve Seyir Güvenliği Sertifikası” düzenlenmelidir. Halk arasında bandrol olarak ifade edilebilecek bu belgenin geçerlilik süresi; aracın yaşı, kilometresi, kullanım alanı ve geçmiş hasar durumuna göre belirlenmelidir. Uygulama ilk aşamada şehirlerarası yolcu otobüslerinde “Otobüs Teknik Uygunluk ve Seyir Güvenliği Sertifikası” adıyla başlatılabilir.
Denetim hangi başlıkları kapsamalı?
Aşağıda yer verilen denetim başlıkları, sistemin temel çerçevesini ortaya koymak amacıyla hazırlanmıştır. Bunlar değişmez ve her araçta aynı şekilde uygulanacak kesin bir liste olarak değerlendirilmemelidir.
Kontrol başlıkları; aracın türüne, yaşına, kilometresine, kullanım alanına, teknolojik donanımına, geçmiş hasarlarına ve onarım kayıtlarına göre azaltılabilir, genişletilebilir veya yeni başlıklarla güncellenebilir. Saha uygulamalarında ortaya çıkacak ihtiyaçlar, kaza incelemelerinden elde edilecek bulgular, üretici tavsiyeleri ve teknolojik gelişmeler de kontrol listesinin kapsamını zaman içerisinde değiştirebilir.
Önemli olan, denetimin yalnızca görünürdeki parçalarla sınırlı kalmaması ve her aracın taşıdığı riske göre şekillendirilmesidir. Bu çerçevede denetimin temel olarak aşağıdaki başlıkları kapsaması önerilmektedir:
Araç kimliği
Şasi numarası, motor numarası, tescil plakası ve diğer tanıtım bilgilerinin trafik tescil belgesiyle uyumu kontrol edilmelidir.
Şasi numarası üzerinde kazıma, değiştirme, yeniden işleme veya okunmayı güçleştiren bir durum varsa ayrıca araştırılmalıdır.
Önceki hasarlar ve onarımlar
Araç daha önce nereden hasar almış?
Taşıyıcı gövde veya şasi etkilenmiş mi?
Onarım hangi atölyede yapılmış?
Üretici onarım yöntemi uygulanmış mı?
Kaynak, doğrultma, parça birleştirme ve ölçü kontrolleri kayıt altına alınmış mı?
Elektronik güvenlik sistemleri onarım sonrasında kalibre edilmiş mi?
Kayıtlı hasarlar kadar kayıt dışı onarımlar da araştırılmalıdır. Halk arasında “Tramere yansıdı mı?” şeklinde ifade edilen konu tam olarak budur. Sigorta sistemine girmeyen, uygun olmayan atölyelerde yapılan ve hiçbir teknik kaydı bulunmayan onarımlar, aracın geçmişinde gizli kalabilmektedir.
Fren ve yardımcı durdurma sistemleri
Servis freni,
Park freni,
ABS ve EBS,
Retarder veya intarder,
Fren diskleri ve balatalar,
Hava tüpleri ve hava kaçakları,
Fren hortumları,
Sağ–sol frenleme farkı,
Aşınma ve ısınma belirtileri,
Arıza kayıtları
Birlikte değerlendirilmelidir.
Yağ veya hava kaçağı, yetersiz frenleme, belirgin sağ–sol farkı, ABS/EBS arızası, çatlak disk veya aşınma sınırına ulaşmış parçalar güvenlik açısından kabul edilemez.
Direksiyon ve ön düzen
Direksiyon boşluğu,
Direksiyon kutusu ve destek sistemi,
Rot ve rot başları,
Bağlantı noktaları,
Servo sistem sızıntıları,
Direksiyon kolonunun bağlantıları,
Ön aks ve geometrisi,
Elektronik direksiyon arızaları
Kontrol edilmelidir.
Direksiyon sistemindeki çatlak, gevşeklik, aşırı boşluk veya yaklaşan kopma riski, otobüs gibi yüksek yolcu kapasiteli bir araçta ertelenebilir kusur olarak görülemez.
Lastik, jant, dingil ve süspansiyon
Lastik ebadı,
Yük ve hız endeksi,
Aynı akstaki lastiklerin uyumu,
Diş derinliği,
Düzensiz aşınma,
Karkas veya iskeletin açığa çıkması,
Yanak hasarı,
Lastik basınçları,
Jant çatlakları,
Bijonlar,
Porya ve rulmanlar,
Dingil bağlantıları,
Süspansiyon kolları,
Körükler ve amortisörler,
Stabilizörler ve bağlantı cıvataları
İncelenmelidir.
Yanlış jant veya lastik nedeniyle lastiğin şasiye ya da karosere sürtmesi, aynı aks üzerinde farklı özellikte lastik kullanılması veya aracın yük kapasitesine uygun olmayan lastik takılması doğrudan seyir güvenliğini ilgilendirir.
Şasi, Karoser ve Taşıyıcı Gövde
Otobüslerde yalnızca klasik şasi mantığıyla hareket edilmemelidir. Aracın yapısına göre şasi ile birlikte karoser iskeleti; taban taşıyıcıları, yan dikmeler, tavan kuşakları, kapı ve cam açıklıkları ile ön ve arka gövde bağlantıları bir bütün olarak değerlendirilmelidir. Çünkü birçok otobüste karoser, yalnızca aracı dışarıdan kapatan bir yapı değil, taşıyıcı sistemin ve yolcu yaşam alanının önemli bir parçasıdır.
Özellikle önden ağır hasar görmüş otobüslerde ön yapının nasıl onarıldığı dikkatle incelenmelidir. Bazı onarımlarda ön bölümün üretici yöntemine uygun olarak komple değiştirilmesi yerine yalnızca hasarlı görülen kısmın kesilerek kısmi değişime gidildiği; hatta özgün yapının malzeme özellikleri araştırılmadan piyasadan temin edilen standart dışı profillerin kullanıldığı görülebilmektedir.
Kısmi değişim her durumda yanlış değildir. Ancak kesim noktaları, kullanılan profilin kesiti, et kalınlığı, malzeme sınıfı, bağlantı ve kaynak yöntemi üreticinin onarım esaslarına uygun olmalıdır. Aksi hâlde araç dışarıdan düzgün görünse bile ön yapının darbe enerjisini karşılama biçimi, sürücü yaşam alanı ve gövdenin genel rijitliği değişebilir.
Bu nedenle çatlak, eğilme, uygunsuz doğrultma, kesme ve ekleme işlemleri, aşırı ısıl uygulamalar ve standart dışı kaynaklar araştırılmalıdır. Onarılan bölümlerde özgün ölçülerin korunup korunmadığı, sağ ve sol yapı arasındaki geometrik uyum, kaynak noktaları, bağlantı plakaları ve korozyon koruması da kontrol edilmelidir.
Özellikle profil üzeri kaplama ve döşemelerin altında kalan onarımlar yalnızca dışarıdan bakılarak değerlendirilemez. Gerekli hâllerde kaplamalar açılmalı; onarım fotoğrafları, kullanılan malzemelerin faturaları, profil ve sac özellikleri, kaynak kayıtları ve ölçüm raporları incelenmelidir.
Çeki düzenekleri, varsa römork bağlantıları ile ön, arka ve yan koruma elemanları da aynı inceleme kapsamında kontrol edilmelidir.
Elektrik ve elektronik sistemler
Akü ve ana besleme bağlantıları,
Sigorta kutuları,
Kullanılan sigortaların uygunluğu,
Açıkta veya sürtünmeye maruz kalan kablolar,
Sonradan eklenen tesisatlar,
Kısa devre ve ısınma izleri,
Elektronik kontrol üniteleri,
Gösterge uyarıları,
Güvenlik sistemi arıza kayıtları,
Kamera ve radar kalibrasyonları
İncelenmelidir.
Özellikle sonradan eklenen televizyon, buzdolabı, priz, şarj ünitesi veya eğlence sistemlerinin elektrik tesisatına nasıl bağlandığı önemlidir.
Yakıt, AdBlue ve yangın güvenliği
Yakıt deposu,
Dolum ve havalandırma hatları,
Yakıt boruları,
Bağlantılar ve sızıntılar,
AdBlue deposu ve hatları,
Motor bölmesi,
Egzoz ve sıcak yüzeyler,
Yangın algılama sistemi,
Otomatik söndürme sistemi,
Taşınabilir yangın söndürücüler
Kontrol edilmelidir.
Yakıt veya yağ sızıntısı ile sıcak egzoz yüzeyinin aynı bölgede bulunması ciddi yangın riski oluşturur.
Görüş ve aydınlatma
Ön ve yan camların uygunluğu,
Camlarda görüşü etkileyen hasarlar,
Silecek ve yıkama sistemleri,
Rezistans ve buğu çözme,
Sağ–sol dış aynalar,
Yanaşma ve kör nokta aynaları,
Kamera sistemleri,
Farlar,
Stop ve fren lambaları,
Sinyaller,
Dörtlü ikaz sistemi,
Yansıtıcılar
Çalışır durumda olmalıdır.
Yolcu bölümü ve tahliye
Koltuklar ve taban bağlantıları,
Emniyet kemerleri,
Kemer tokaları ve kilitleme mekanizmaları,
Kapılar,
Acil çıkışlar,
Acil çıkış çekiçleri,
İç aydınlatma,
Koridor açıklıkları,
Bagaj rafları,
Yolcu bilgilendirme sistemleri,
Araçta mevcutsa hava yastıkları ve diğer koruma sistemleri
İncelenmelidir.
Acil çıkışın araçta bulunması yeterli değildir; erişilebilir ve kullanılabilir olması gerekir.
Kontrol listesi yoruma açık olmamalı
Denetim pratik, ölçülebilir ve mümkün olduğunca yoruma kapalı bir kontrol listesi üzerinden yapılmalıdır.
Ancak her kutucuğa yalnızca “uygun” işareti konulması da yeterli değildir.
Ölçüm gereken yerde ölçüm değeri yazılmalı, elektronik kontrol gereken yerde cihaz çıktısı alınmalı, şüpheli onarım fotoğraflanmalı, araç kimliği doğrulanmalı ve inceleme elektronik ortamda saklanmalıdır.
Sistemde;
Kim kontrol etti?
Nerede kontrol edildi?
Hangi cihaz kullanıldı?
Hangi parçalar söküldü?
Hangi ölçümler yapıldı?
Hangi eksikler bulundu?
Eksikler ne zaman ve kim tarafından giderildi?
Son onayı kim verdi?
Sorularının cevapları bulunmalıdır.
Bu kurula Sigorta Eksperinin de katılması uygun olacaktır. Çünkü Sigorta Eksperi yalnızca mevcut parçanın çalışıp çalışmadığına değil; hasarın oluş şekline, önceki onarımın izlerine, hasar sirayetine ve onarımın güvenli olup olmadığına ilişkin farklı bir bakış sunabilir.
Ancak kurulun yapısı, yetki sınırları ve sorumluluğu açıkça tanımlanmalıdır. Sigorta Eksperi servis teknisyeninin veya muayene kuruluşunun yerine geçmemeli; teknik değerlendirme, geçmiş hasar ve onarım güvenliği yönünden sisteme katkı sağlamalıdır.
Ağır hasarlı araçların tekrar trafiğe dönüşü ayrıca ele alınmalı
Ağır vasıtalarda en hassas konulardan biri, ağır hasar görmüş araçların hangi şartlarda yeniden trafiğe dönebildiğidir.
Şasisi veya taşıyıcı gövdesi ciddi ölçüde hasar görmüş bir araç, çekme belgeli olarak pert işlemine tabi tutulup satılabiliyor; daha sonra yeterliliği belirsiz ortamlarda, üretici onarım yöntemleri dikkate alınmadan onarılarak yeniden trafiğe çıkarılabiliyor.
Aracın dışarıdan düzgün görünmesi, güvenli biçimde onarıldığını göstermez.
Kaynak bölgeleri, malzemenin ısıdan etkilenme durumu, şasi geometrisi, bağlantı noktaları, dingil doğrultuları, gövde rijitliği ve elektronik güvenlik sistemlerinin yeniden çalışabilir hâle getirilip getirilmediği ölçülmeli ve belgelendirilmelidir.
Benim görüşüm; ağır vasıtalarda taşıyıcı sistemi telafisi mümkün olmayacak ölçüde hasar görmüş araçların, yalnızca ekonomik gerekçelerle yeniden trafiğe döndürülmemesidir. Bu tür dosyalarda hurda belgeli işlem seçeneği daha güçlü biçimde değerlendirilmelidir.
Ancak bütün ağır hasarlı araçları, hiçbir teknik ayrım yapmadan tek kalemde hurda belgeli saymak da doğru olmayacaktır. Aracın hasar seviyesi; teknik onarılabilirlik, güvenli onarım imkânı, ekonomik değer, yürürlükteki mevzuat ve mülkiyet hakkı birlikte değerlendirilerek belirlenmelidir.
Asıl üzerinde durulması gereken konu şudur:
Çekme belgeli olarak pert işlemine tabi tutulmuş bir ağır vasıta yeniden onarılacaksa, bu onarım hiçbir şekilde denetimsiz bırakılmamalıdır.
Böyle bir aracın onarım süreci; araç sahibi, pert alıcısı, onarım atölyesi veya başka bir ilgili tarafından seçilen bir kişi yerine, SBM üzerinden rastgele atanacak, ağır vasıta alanında uzman bir Sigorta Eksperinin gözetiminde yürütülmelidir.
Görevlendirilen Sigorta Eksperi yalnızca araç tamamlandıktan sonra dış görünüşüne bakarak onay vermemelidir. Onarımın başlangıcından itibaren sürece dâhil olmalı; hasarlı taşıyıcı bölgeleri onarım öncesinde görmeli, uygulanacak yöntemi değerlendirmeli ve kritik aşamaları yerinde incelemelidir.
Bu kapsamda;
Aracın onarım öncesi hasarlı durumu,
Şasi ve taşıyıcı gövde üzerindeki deformasyonlar,
Üretici tarafından izin verilen onarım yöntemleri,
Değiştirilmesi veya onarılması planlanan yapısal parçalar,
Kesme, ekleme, doğrultma ve kaynak bölgeleri,
Kullanılan parçaların niteliği ve izlenebilirliği,
Onarım sırasında yapılan ölçümler,
Dingil ve şasi geometrisi,
Fren, direksiyon ve süspansiyon kontrolleri,
Elektrik ve elektronik sistemlerin çalışma durumu,
ADAS sistemlerinin kalibrasyon kayıtları,
Onarım sonrası fren, yol ve fonksiyon testleri
Aşama aşama kayıt altına alınmalıdır.
Çünkü onarım tamamlandıktan sonra boyanmış ve toplanmış bir araç üzerinde, taşıyıcı sistemin nasıl düzeltildiğini, hangi bölgelere ne şekilde müdahale edildiğini ve kaynakların hangi yöntemle yapıldığını her zaman tespit etmek mümkün değildir. Güvenli onarım denetimi, araç bittikten sonra değil; onarım devam ederken yapılmalıdır.
SBM üzerinden rastgele atama yapılması da sistemin bağımsızlığı açısından önemlidir. Böylece Sigorta Eksperi onarım atölyesi, araç sahibi veya pert alıcısı tarafından seçilmesinin önüne geçilir; aracın yeniden trafiğe çıkarılması ile onarımın teknik yeterliliği arasındaki bağımsızlık korunur ve güvenli onarım süreci kayıt altına alınır.
Sigorta Eksperin görevi aracı onarmak veya servisin yerine geçmek değildir. Görevi; yapılan işlemlerin üretici yöntemlerine, güvenli onarım kurallarına ve aracın yeniden hizmet verebilmesi için gerekli teknik şartlara uygun olup olmadığını bağımsız biçimde incelemek ve belgelendirmektir.
Onarım sonunda yalnızca “araç yapılmıştır” şeklinde genel bir belge düzenlenmemeli; ölçüm sonuçları, onarım aşaması fotoğrafları, kullanılan parçalar, kaynak ve bağlantı kayıtları, kalibrasyon çıktıları ve test sonuçları SBM üzerinde araç geçmişine işlenmelidir.
Esas hedef şudur:
Güvenli onarımı teknik olarak kanıtlanamayan ağır vasıta yeniden yolcu veya yük taşımamalıdır.
Bu nedenle çekme belgeli pert bir ağır vasıtanın yeniden trafiğe dönüşü, ancak ağır vasıta konusunda uzman bir Sigorta Eksperinin gözetiminde gerçekleştirilen onarımın teknik olarak doğrulanmasıyla mümkün olmalıdır.
Yol ve hava bilgisi doğrudan araca ulaştırılmalı
Otobüs güzergâhları, yolun geometrisi ve mevsim şartları dikkate alınarak risk sınıflarına ayrılabilir.
Örneğin Van’dan İzmir’e giden bir otobüs; güzergâh boyunca kar, buzlanma, sis, kuvvetli yağış, yol çalışması, kapanan şerit, kaza veya rüzgâr uyarılarını anlık olarak alabilmelidir.
Bu bilgi yalnızca sürücünün cep telefonuna gelen bir mesaj olmamalıdır. Aracın seyir sistemine, işletme merkezine ve ulusal takip platformuna aynı anda ulaşmalıdır.
Uçaklarda görülen uçuş takip anlayışına benzer biçimde;
Sürücü kimliği,
Sürücünün çalışma ve dinlenme süresi,
Aracın teknik sertifika durumu,
Güzergâh,
Hız,
Takograf kayıtları,
Yol ve hava koşulları,
Araçtaki kritik arıza uyarıları
Tek bir sistem üzerinden takip edilebilir.
Burada sözünü ettiğimiz “kalkış izni”, bürokrasiyi artıran bir kâğıt işlemi olmamalıdır. Sürücünün, aracın ve güzergâhın sefere uygunluğunu elektronik olarak doğrulayan bir sistem olmalıdır.
Sertifikası geçersiz, kritik arıza kaydı bulunan, sürücüsünün çalışma süresi dolmuş veya güzergâhında ağır hava riski oluşmuş bir otobüs için sistem uyarı üretmelidir.
Yapay zekâ burada karar veren tek merci değil; olağan dışı durumu erken fark eden bir yardımcı olabilir.
Kaptan koltuğu “yaşayan bir koltuk” olabilir mi?
Günümüz otobüsleri giderek daha gelişmiş seyir ve güvenlik sistemleriyle donatılıyor. Çarpışma uyarısı, acil frenleme, hız kontrolü, şerit takip ve sürücü yorgunluk algılama sistemleri bunlardan yalnızca birkaçıdır.
Peki, sürücü koltuğu daha fazlasını yapabilir mi?
Kaptan koltuğu veya sürücü izleme sistemi;
Baş ve göz hareketlerinden uyku hâlini,
Direksiyon davranışından dikkat kaybını,
Kalp atışındaki olağan dışı değişimi,
Ani sağlık sorununu,
Uzun süreli hareketsizliği,
Sürüş performansındaki bozulmayı
Algılayabilir.
Böyle bir sistem sürücüyü uyarabilir, işletme merkezine bilgi gönderebilir ve ciddi riskte aracın güvenli şekilde yavaşlatılmasına yardımcı olabilir.
Tansiyon gibi ölçümlerin hareket hâlinde ve güvenilir biçimde yapılması teknik olarak ayrıca değerlendirilmelidir. Fakat temel düşünce doğrudur: Araç yalnızca yolu değil, sürücünün sürüşe devam edebilir durumda olup olmadığını da takip etmelidir.
Konu otobüsle sınırlı değil
Buraya kadar ağırlıklı olarak otobüsleri konuştuk. Çünkü otobüs kazasında aynı anda onlarca insan doğrudan risk altındadır.
Ancak mesele ağır vasıtanın tamamını ilgilendiriyor.
Şehir içinde hafriyat taşıyan kamyonlar, beton mikserleri, damperli araçlar, çekiciler, yarı römorklar ve diğer ağır ticari araçlar yolcu taşımıyor olabilir. Fakat yüksek kütleleri nedeniyle bir kazada karşı tarafın canına ve malına çok ağır zarar verebilirler.
Freni zayıf bir hafriyat kamyonu…
Şasisi hatalı onarılmış bir çekici…
King pin veya pleyt bağlantısı kontrol edilmemiş bir çekici–yarı römork…
Dingil bağlantısı hasarlı bir damperli römork…
Standart dışı elektrik tesisatı bulunan bir otobüs…
Yük dağılımı bozuk bir kamyon…
Bunların tamamı aynı temel sorunun farklı yüzleridir:
Ağır vasıtayı yalnızca muayene günü kontrol edip kalan zamanda kendi hâline bırakmak.
Bu nedenle önerilen denetim mekanizması zaman içinde otobüs, çekici, kamyon, tanker, tehlikeli madde taşıyan araç, damperli römork ve özel amaçlı ağır vasıtaları kapsayacak şekilde genişletilmelidir.
Ancak benim önerim, uygulamanın ilk olarak şehirlerarası yolcu otobüslerinde başlatılmasıdır.
Çünkü veri ortadadır.
Bir otobüs devrildiğinde yalnızca araç hasar görmüyor. Aynı anda 20, 30, 40 hatta daha fazla insan yaralanabiliyor. Tek bir teknik eksiklik veya tek bir işletme hatası, çok sayıda insanın hayatını değiştirebiliyor.
Sonuç: Kazadan sonra neden aramak yetmez
Her ağır otobüs kazasından sonra günlerce aynı soruları soruyoruz:
Sürücü uyudu mu?
Araç hızlı mıydı?
Fren mi patladı?
Lastik mi koptu?
Yol mu kaygandı?
Sonra gündem değişiyor ve bir sonraki kazayı bekliyoruz.
Artık bu döngünün dışına çıkmak zorundayız.
Kazaları tamamen ortadan kaldırmak mümkün olmayabilir. Başka bir aracın hatası, ani yol şartı veya öngörülemeyen bir olay her zaman yaşanabilir. Ancak teknik kusur, denetimsizlik, hatalı onarım, çalışmayan emniyet kemeri, yetersiz sürücü sağlığı takibi veya kontrolsüz işletme düzeni nedeniyle meydana gelebilecek kazaların önemli bir bölümü önlenebilir.
Çözüm tek bir yerde değildir.
Çözüm;
Aracın teknik denetiminde,
Geçmiş hasarların izlenmesinde,
Güvenli onarımın belgelenmesinde,
Sürücünün sağlık ve çalışma koşullarında,
Mola tesislerinin düzenlenmesinde,
Bagaj ve yük kontrolünde,
Takograf verilerinin etkin kullanılmasında,
Yol ve hava bilgisinin anlık paylaşılmasında,
Gelişmiş güvenlik sistemlerinin çalışır tutulmasında,
İşletmenin sorumluluk üstlenmesinde,
Bütün bu verilerin ortak bir sistemde birleştirilmesindedir.
Önce otobüslerden başlayalım.
Yetkili servislerde veya TSE tarafından yeterliliği belgelendirilmiş ağır vasıta atölyelerinde, aracın teknik durumu, geçmiş hasarları ve güvenlik sistemleri standart bir kontrol listesi üzerinden değerlendirilmelidir.
Sigorta Eksperinin de teknik ve geçmiş hasar yönünden katkı sunduğu bağımsız bir denetim yapısı oluşturulsun.
İlk aşamada şehirlerarası yolcu otobüslerinde uygulanacak, bağımsız ve kayıt temelli bir teknik uygunluk denetimi başlatılmalıdır.
Eksikliği bulunan araç, kusur giderilmeden yeniden yolcu taşımasın.
Çünkü söz konusu olan yalnızca bir aracın yola devam edip edemeyeceği değildir.
Söz konusu olan, o aracın içinde yolculuk yapan onlarca insanın can güvenliğidir.
Veriler ortada…
Sorunu biliyoruz…
Teknik imkânlarımız da var…
Şimdi yapılması gereken, kazadan sonra kusur aramak yerine kazadan önce riski bulacak sistemi kurmaktır.