Sıfır araç satışları Temmuz’da yüzde 25 geriledi, ikinci el aylık bazda toparlandı

Sıfır araç satışları Temmuz’da yüzde 25 geriledi, ikinci el aylık bazda toparlandı

Quick Finans’ın SmartIQ iş birliğiyle yayımladığı 2. El Oto Raporu’nun Temmuz 2026 sonuçlarına göre, sıfır otomobil ve hafif ticari araç satışları geçen yılın aynı ayına göre yüzde 25 gerilerken, ikinci el otomobil satışları hazirana göre yüzde 5 arttı. İkinci el elektrikli araç satışları ise 7 bin 498 adetle yılın ilk yedi ayının en yüksek seviyesine ulaştı.

Quick Finans’ın SmartIQ iş birliğiyle hazırladığı 2. El Oto Raporu’nun Temmuz 2026 sayısı, sıfır ve ikinci el araç pazarındaki son gelişmeleri ortaya koydu. Veriler, sıfır araç pazarındaki daralmanın Temmuz ayında belirginleştiğini, ikinci el pazarında ise aylık bazda sınırlı bir toparlanma yaşandığını gösterdi.

Türkiye’de sıfır kilometre otomobil ve hafif ticari araç satışları Temmuz 2026’da geçen yılın aynı ayına göre yüzde 25 azalarak 80 bin 786 adet olarak gerçekleşti. Satışlar haziran ayına göre de yüzde 24 geriledi. Ocak-temmuz dönemindeki toplam satış ise geçen yılın aynı dönemine kıyasla yüzde 10,72 düşüşle 638 bin 965 adet oldu.

15 yaş ve 350 bin kilometre sınırına kadar olan ikinci el araçlarda ise Temmuz ayında sıfır araç pazarından farklı bir seyir izlendi. Satışlar bir önceki aya göre yüzde 5 artarken, Temmuz 2025’e göre yüzde 10 geriledi. Ocak-temmuz döneminde de geçen yılın aynı dönemine kıyasla yüzde 10 daralma kaydedildi.

Raporda, sıfır araçlardaki fiyat artışlarının kampanyalar ve bayi indirimleriyle dengelenmeye çalışılmasına rağmen tüketicilerin daha erişilebilir maliyetli ikinci el araçlara yöneldiğine dikkat çekildi. Bununla birlikte ikinci el satışlarının yıllık bazda yüzde 10 gerilemesi, otomotiv pazarındaki genel talep zayıflığının bu segmenti de etkilediğini ortaya koydu.

Genel ekonomik görünüm, finansmana erişimde devam eden zorluklar, yüksek finansman maliyetleri, altının refah etkisinin tersine dönmesi ve tüketicilerin satın alma kararlarını erteleme eğilimi, raporda hem sıfır hem de ikinci el otomobil pazarı üzerinde baskı yaratan başlıca unsurlar arasında gösterildi. Benzer etkilerin gelecek aylarda da pazarın seyrinde belirleyici olacağı değerlendirildi.

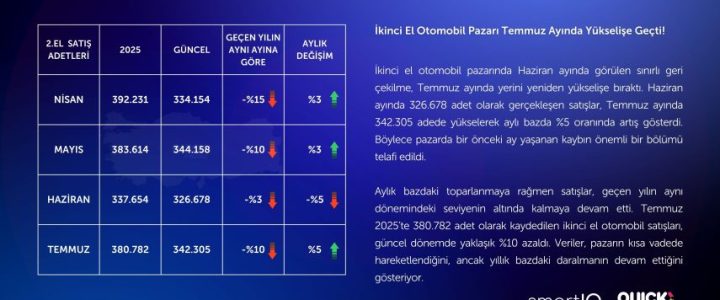
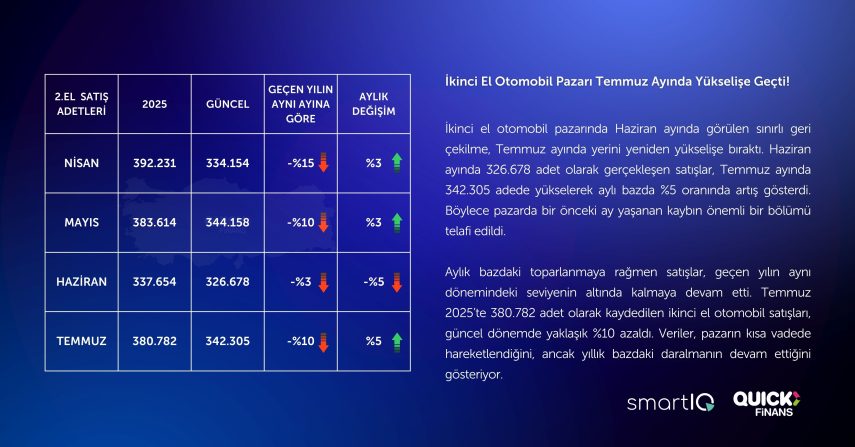
İkinci el otomobil satışları 342 bin 305 adede çıktı

İkinci el otomobil pazarında haziran ayında görülen sınırlı gerileme, Temmuz ayında yerini yeniden artışa bıraktı. Haziranda 326 bin 678 adet olan satışlar, Temmuz’da 342 bin 305 adede yükseldi. Böylece aylık bazda yüzde 5 artış kaydedilirken bir önceki ay yaşanan kaybın önemli bölümü telafi edildi.

Aylık toparlanmaya karşın satışlar geçen yılın aynı döneminin altında kaldı. Temmuz 2025’te 380 bin 782 adet olan ikinci el otomobil satışları, Temmuz 2026’da yaklaşık yüzde 10 geriledi. Veriler, pazarda kısa vadeli bir hareketlenmeye işaret ederken yıllık bazdaki daralmanın sürdüğünü gösterdi.

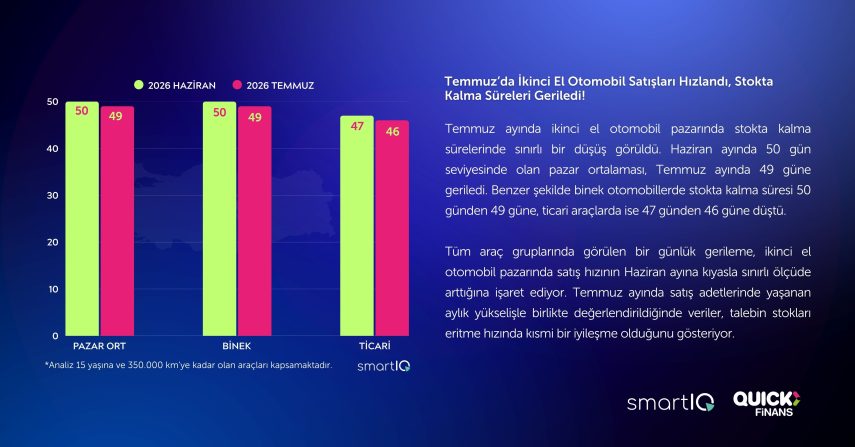
Araçların stokta kalma süresi 49 güne geriledi

Temmuz ayında ikinci el araçların stokta kalma sürelerinde de sınırlı bir düşüş yaşandı. Haziranda 50 gün olan pazar ortalaması Temmuz’da 49 güne indi. Binek otomobillerde stokta kalma süresi 50 günden 49 güne, ticari araçlarda ise 47 günden 46 güne geriledi.

Tüm araç gruplarında görülen bir günlük düşüş, ikinci el pazarında satış hızının hazirana göre sınırlı ölçüde arttığına işaret etti. Satış adetlerindeki aylık yükselişle birlikte değerlendirildiğinde, talebin stokları eritme hızında kısmi bir iyileşme görüldü.

İkinci el hafif ticari araçlarda aylık satış yüzde 4 arttı

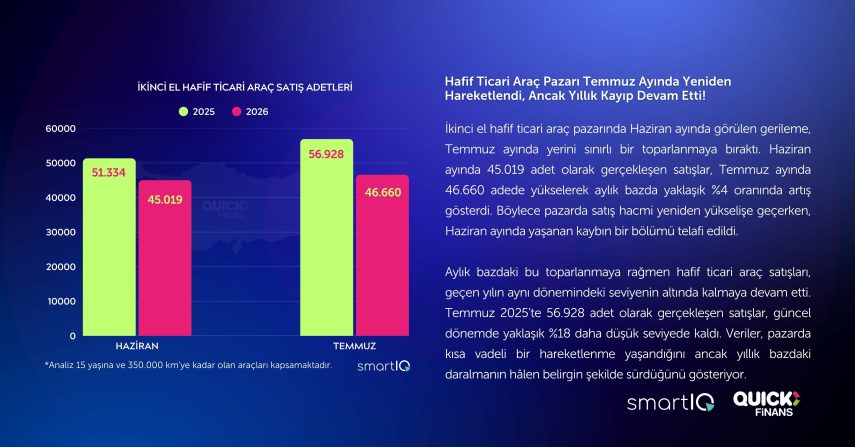
İkinci el hafif ticari araç pazarında da haziran ayındaki gerilemenin ardından Temmuz’da toparlanma yaşandı. Haziranda 45 bin 19 adet olan satışlar, Temmuz’da 46 bin 660 adede çıkarak aylık bazda yaklaşık yüzde 4 arttı.

Buna karşılık yıllık karşılaştırmada gerileme devam etti. Temmuz 2025’te 56 bin 928 adet olan ikinci el hafif ticari araç satışları, Temmuz 2026’da yaklaşık yüzde 18 daha düşük seviyede gerçekleşti. Böylece kısa vadeli hareketlenmeye rağmen yıllık bazdaki daralma belirginliğini korudu.

İkinci el araçların ortalama fiyatı 1,38 milyon TL

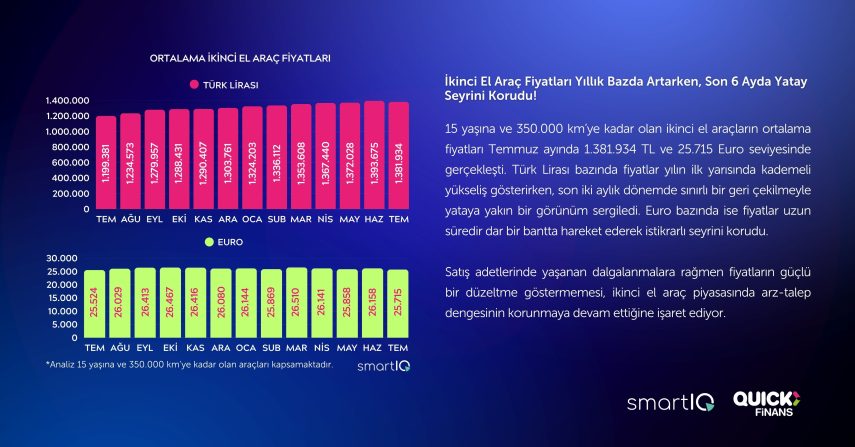
Rapora göre 15 yaş ve 350 bin kilometreye kadar olan ikinci el araçların ortalama fiyatı Temmuz ayında 1 milyon 381 bin 934 TL olarak hesaplandı. Euro bazındaki ortalama fiyat ise 25 bin 715 Euro oldu.

TL bazında fiyatlar yılın ilk yarısında kademeli bir yükseliş gösterirken, son iki yıllık dönemde sınırlı geri çekilmeyle yataya yakın bir görünüm sergiledi. Euro bazında ise fiyatlar uzun süredir dar bir bant içinde hareket etti. Satış adetlerindeki dalgalanmalara rağmen fiyatlarda güçlü bir düzeltme görülmemesi, ikinci el araç piyasasında arz-talep dengesinin korunduğuna işaret etti.

İkinci el elektrikli araçlarda yılın zirvesi

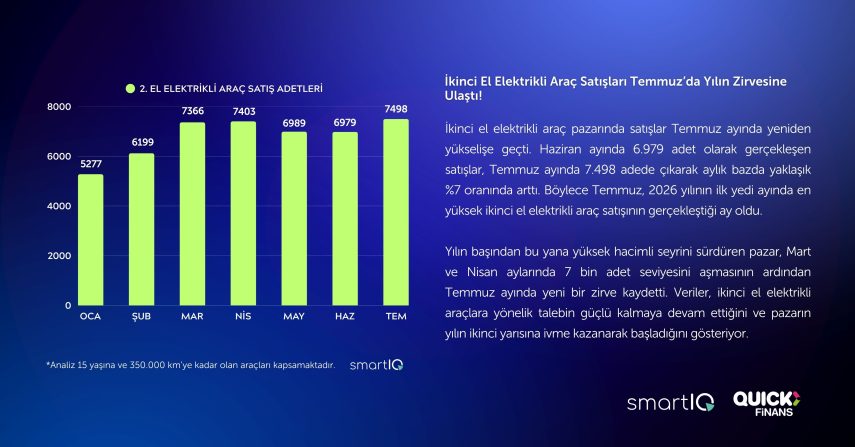
İkinci el elektrikli araç pazarı Temmuz ayında yeniden ivme kazandı. Haziranda 6 bin 979 adet olan satışlar, Temmuz’da 7 bin 498 adede yükselerek aylık bazda yaklaşık yüzde 7 arttı.

Böylece Temmuz, 2026’nın ilk yedi ayında ikinci el elektrikli araç satışlarının en yüksek seviyeye ulaştığı ay oldu. Mart ve nisan aylarında da 7 bin adet seviyesini aşan pazar, Temmuz ayında yeni bir zirve kaydetti.

Rapordaki veriler, ikinci el elektrikli araçlara yönelik talebin güçlü seyrini koruduğuna ve pazarın yılın ikinci yarısına satışlarını artırarak başladığına işaret etti.
“Riskler ortaya çıkmadan önce analiz edebilmeli”

Türkiye’deki endüstriyel yangın ve patlamalara ilişkin güncel veriler, işletmeler açısından risk yönetiminin önemini ortaya koyuyor. Howden Türkiye Yönetim Kurulu Başkanı ve Bölge CEO’su Atınç Yılmaz, “Risk yönetiminin, olası hasarlar meydana geldikten sonra devreye giren bir süreç olarak değil, riskleri önceden belirleyerek etkilerini azaltmayı hedefleyen stratejik bir yaklaşım olarak ele alınması önemli” dedi.

Yangın ve patlama riski; üretim tesislerinden depolama alanlarına, enerji altyapılarından lojistik operasyonlarına kadar birçok sektörde faaliyetlerin kesintiye uğramasına neden olabiliyor. TMMOB Kimya Mühendisleri Odası İstanbul Şubesi tarafından yayımlanan “Endüstriyel Yangınlar ve Patlamalar 2024 Yılı Raporu”na göre, 2024 yılında Türkiye’de 694 yangın ve 26 patlama olmak üzere toplam 720 endüstriyel yangın ve patlama tespit edildi. Son yedi yılın en yüksek seviyesine işaret eden bu olaylarda 29 işçi hayatını kaybederken, 138 işçi yaralandı.Howden Türkiye’nin analizine göre bu riskler; fiziksel hasarın yanı sıra üretim kayıpları, operasyonel kesintiler, finansal zararlar ve itibar üzerinde uzun vadeli etkiler oluşturabiliyor. Küresel risk analizleri de yangının işletmeler açısından en kritik risk başlıkları arasında yer almaya devam ettiğini ortaya koyarken, işletmelerin dayanıklılığını artıran en önemli unsurun proaktif risk yönetimi olduğu görülüyor.

Her tesis farklı bir risk profili taşıyor

İşletmelerin faaliyet gösterdiği sektör, üretim süreçleri, kullanılan ekipmanlar ve operasyonel yapı, yangın ve patlama risklerinin niteliğini doğrudan etkiliyor. 2024 verileri, olayların özellikle belirli sektörlerde ve sanayinin yoğunlaştığı bölgelerde öne çıktığını gösteriyor. Tekstil, ağaç-kâğıt-mobilya, metal ve plastik/kauçuk sektörleri toplam olayların yaklaşık yüzde 73’ünü oluştururken, olayların yüzde 49,1’i Marmara Bölgesi’nde, yüzde 25,7’si Ege Bölgesi’nde gerçekleşiyor. İstanbul 217 olayla ilk sırada yer alırken, Tekirdağ’da 131, Bursa’da ise 103 olay tespit ediliyor. Bu nedenle etkin bir risk yönetimi için her işletmenin risk profilinin kendi dinamikleri doğrultusunda değerlendirilmesi, risklerin kaynağında tespit edilmesi ve uygun önleyici tedbirlerin hayata geçirilmesi kritik önem taşıyor.

Howden Türkiye’nin yangın ve patlama risklerine yönelik yaklaşımını değerlendiren Howden Türkiye Yönetim Kurulu Başkanı ve Bölge CEO’su Atınç Yılmaz, “Yangın ve patlama riskleri, işletmeler açısından fiziksel hasarın ötesinde üretim süreçlerinden tedarik zincirine, finansal sonuçlardan kurumsal itibara kadar birçok alanı etkileyebiliyor” dedi.

“Risk yönetimini, olası hasarlar meydana geldikten sonra devreye giren bir süreç olarak değil, riskleri önceden belirleyerek etkilerini azaltmayı hedefleyen stratejik bir yaklaşım olarak ele alıyoruz” diyen Yılmaz, şöyle devam etti: “Howden Türkiye olarak her işletmenin faaliyet gösterdiği sektör, tesis altyapısı ve operasyonel yapısının farklı risk profilleri oluşturduğunu biliyor, bu doğrultuda işletmelere özel risk yönetimi çözümleri geliştiriyoruz. Yangın ve patlama risk analizlerinden tesis ve proses bazlı risk değerlendirmelerine, mevcut koruma sistemlerinin analizinden risk azaltıcı iyileştirme önerilerine kadar uzanan çalışmalarımızla işletmelerin risklerini bütüncül bir bakış açısıyla değerlendiriyoruz. Bunun yanında iş sürekliliğini destekleyen önleyici yaklaşımlar geliştiriyor ve sigorta programlarının işletmelerin risk profiline uygun şekilde optimize edilmesine yönelik danışmanlık hizmeti sunuyoruz. Böylece doğru risk yönetimi yaklaşımıyla işletmelerin olası kayıplarını azaltırken, operasyonel dayanıklılıklarını ve sürdürülebilir iş sürekliliklerini güçlendirmeyi hedefliyoruz.”

En fazla yangın tekstil, ağaç ve metal sektörlerinde

2024 yılında tespit edilen endüstriyel yangın ve patlamaların sektörel dağılımında tekstil (%24), ağaç-kâğıt-mobilya (%22) ve metal (%18) ilk üç sırayı aldı. Son beş yılın verilerine göre bu üç sektör, yangın ve patlamaların en yoğun yaşandığı alanlar oldu. Ayrıca geri dönüşüm ve atık bertaraf tesisleri de dikkat çeken alanlardan biri.

Depolar en riskli yerlerden biri

Yer tespiti yapılan 265 olaydan 56’sı depolama alanlarında, 69’u üretim bölümlerinde, 58’i ise baca sistemlerinde meydana geldi. Depolama alanlarının, yangın güvenliği açısından en riskli noktalar arasında yer aldığı bir kez daha kanıtlandı.

Yangınlar Marmara, Ege ve İç Anadolu’da Yoğunlaştı

İstanbul, en fazla endüstriyel olayın yaşandığı il olarak öne çıktı. Marmara Bölgesi, toplam olayların %49,1’ini, Ege %25,7’sini, İç Anadolu ve Akdeniz Bölgeleri birlikte ise %23’ünü oluşturdu.

KASKONOMIQ portföyünün yüzde 91’ini yeni sigortalılar oluşturdu

KASKONOMIQ portföyünün yüzde 91’ini yeni sigortalılar oluşturdu

Maher Holding Sigorta Grubu’nun kasko penetrasyonunu artırma hedefiyle sunduğu Quick Sigorta’nın KASKONOMIQ ve Corpus Sigorta’nın KASKONOMIC ürünlerinde ilk sonuçlar açıklandı. KASKONOMIQ portföyünün yaklaşık yüzde 91’i yeni sigortalılardan oluşurken toplam portföyün yüzde 55’ini daha önce hiç kasko yaptırmamış, yüzde 36’sını ise geçmişte kaskosu bulunmasına rağmen sistemden ayrılmış araç sahipleri oluşturdu.

Türkiye’de araç sahiplerinin önemli bir bölümü kasko güvencesinin dışında bulunurken, araç değerleri ile yedek parça ve onarım maliyetlerindeki yükseliş, olası hasarların araç sahipleri üzerindeki mali yükünü de artırıyor.

Maher Holding Sigorta Grubu, Quick Sigorta ve Corpus Sigorta aracılığıyla kaskoda yalnızca mevcut pazardan pay almayı değil, halen sistem dışında bulunan araçları da güvence kapsamına alarak kasko penetrasyonunu yükseltmeyi hedefliyor.
Bu stratejinin önemli ayaklarını Quick Sigorta’nın KASKONOMIQ ve Corpus Sigorta’nın KASKONOMIC ürünleri oluşturuyor.

Araç yaşı sınırı bulunmayan KASKONOMIQ ile sigortalılar, riskin belirli bir bölümünü üstlenerek daha erişilebilir primlerle büyük risklere karşı kasko güvencesi alabiliyor. Yüzde 15 ve yüzde 25 muafiyet seçenekleri sunan ürün; çarpma, çarpışma, hırsızlık, yangın, deprem, sel ve terör gibi riskleri güvence kapsamına alıyor.

Yeni sigortalıların yüzde 55’i daha önce hiç kasko yaptırmamış

KASKONOMIQ’in ilk sonuçlarına göre portföyün yaklaşık yüzde 91’ini yeni sigortalılar, yüzde 9’unu ise yenilemeler oluşturdu.

Toplam portföyün yaklaşık yüzde 55’i daha önce hiç kasko yaptırmamış araç sahiplerinden geldi. Yaklaşık yüzde 36’lık bölümü ise geçmişte kasko yaptırmasına rağmen daha sonra çeşitli nedenlerle sistemden ayrılan araç sahipleri oluşturdu.Böylece binlerce yeni sigortalı ve araç ilk kez kasko kapsamına girerken, daha önce sistemden ayrılan binlerce araç sahibi de yeniden kasko güvencesine kavuştu.

“Kaskoda pazarı büyütmek istiyoruz”

Maher Holding Sigorta Grubu Başkanı Ahmet Yaşar, ilk sonuçların grubun kaskoda izlediği stratejinin karşılık bulmaya başladığını gösterdiğini belirterek “Türkiye’de kaskoda önümüzde çok önemli bir büyüme alanı var. Biz bu alana yalnızca mevcut kaskolu araçların şirketler arasında el değiştireceği bir pazar olarak bakmıyoruz. Asıl potansiyel, bugün kaskosu olmayan milyonlarca aracın güvence altına alınmasında. KASKONOMIQ’in ilk sonuçları bize gösteriyor ki doğru ürün ve doğru fiyatlama modeliyle bunu yapmak mümkün” dedi.

Yüzde 91’lik yeni sigortalı oranına dikkat çeken Yaşar, şöyle devam etti: “Portföyümüzün yaklaşık yüzde 55’ini daha önce hiç kasko yaptırmamış araç sahipleri oluşturuyor. Yüzde 36’lık bir kesimi de daha önce kasko yaptırmış ancak sonrasında sistemden ayrılmış araç sahiplerinden yeniden kazanıyoruz. Yani bir taraftan binlerce yeni sigortalıyı ve aracı kaskoyla tanıştırıyor, diğer taraftan kaskodan uzaklaşmış araç sahiplerini yeniden sisteme dahil ediyoruz. Bizim için asıl değerli olan tarafı bu. Sadece poliçe üretmiyor, kasko farkındalığını ve sigortalılığı da artırıyoruz.”

Araç yaşı sınırı bulunmuyor

KASKONOMIQ’in öne çıkan özelliklerinden biri de araç yaşı sınırı olmadan sunulması. Böylece yaşı nedeniyle standart kasko ürünlerine erişmekte zorlanan araç sahiplerine de kasko yaptırma seçeneği sağlanıyor.

Her araç sahibinin araç, bütçe ve güvence ihtiyacının farklı olduğunu vurgulayan Yaşar, “Her araç sahibine aynı ürünü sunarak kasko penetrasyonunu istediğimiz seviyeye taşıyamayız. KASKONOMIQ ve KASKONOMIC ile sigortalıya farklı bir seçenek sunuyoruz. Sigortalı riskin belirli bir bölümünü üzerinde tutuyor, kendisi açısından büyük mali sonuç yaratabilecek riskleri ise sigortaya devrediyor. Böylece kasko, daha geniş bir araç kitlesi için ulaşılabilir hale geliyor” diye konuştu.
Quick Sigorta’nın KASKONOMIQ ile geliştirdiği modelin yanı sıra Corpus Sigorta’nın KASKONOMIC ürünü de Maher Holding Sigorta Grubu’nun kasko stratejisinin diğer ayağını oluşturuyor.

Daha geniş güvence isteyenlere Sınırsız Kasko

Grubun kasko stratejisi, daha önce kasko yaptıramayan veya sistemden ayrılan araç sahiplerini yeniden güvence kapsamına almakla sınırlı kalmıyor. Kasko bilinci ve güvence beklentisi arttıkça daha geniş teminat ve hizmet talep eden araç sahiplerine de farklı seçenekler sunuluyor.

Quick Sigorta’nın Sınırsız Kasko ürünü kapsamında limitsiz ihtiyari mali mesuliyet ve sınırsız ikame araç hizmetinin yanı sıra orijinal yedek parça ve onarım avantajları, lastik saklama, mevsimlik lastik değişimi ve yol yardım hizmetleri bir arada sunuluyor.

Ahmet Yaşar, grubun kasko yaklaşımını şöyle anlattı: “KASKONOMIQ ve KASKONOMIC ile bugüne kadar kaskoya ulaşamamış ya da sistemden uzaklaşmış araç sahiplerini yeniden güvenceyle buluşturuyoruz. Kaskoyla tanışan, risklerinin farkına varan ve zaman içinde daha geniş teminat ve hizmet isteyen sigortalıya ise Sınırsız Kasko ile cevap veriyoruz. Hedefimiz yalnızca kasko pazarından daha fazla pay almak değil. Kaskoyu daha fazla araç sahibine ulaştırmak, kasko farkındalığını artırmak ve pazarın kendisini büyütmek. İlk sonuçlar, binlerce yeni sigortalının ve aracın sisteme dahil olmasıyla bu yaklaşımın karşılık bulduğunu gösteriyor.”

Fibasigorta ve Index Grup’tan cep telefonu sigortasında iş birliği

Fibasigorta ve Index Grup’tan cep telefonu sigortasında iş birliği

Fibasigorta, Index Grup şirketlerinden HB Bilişim AŞ ve Datagate AŞ ile iş birliğine gitti. İş birliği kapsamında Index Grup iş ortaklarının akıllı telefon satışı gerçekleştirdiği mağazalarda müşteriler, yeni telefonlarını satın alırken Ekran Kırılması veya Tam Koruma teminatlarını içeren Fibasigorta Cep Telefonu Sigortası’nı da satış noktasından satın alabilecek.

Fibasigorta, cep telefonu sigortasını daha geniş bir satış ağı üzerinden müşterilerle buluşturmak amacıyla Türkiye’nin bilişim teknolojileri dağıtım gruplarından Index Grup’un şirketleri HB Bilişim AŞ ve Datagate AŞ ile stratejik iş birliği başlattı.

İş birliğiyle Index Grup iş ortaklarının akıllı telefon satışı yaptığı mağazalardaki satış noktalarında Fibasigorta’nın Cep Telefonu Sigortası sunulacak. Müşteriler, telefonlarını satın aldıkları sırada ihtiyaçlarına göre Ekran Kırılması ve Tam Koruma teminatlarını içeren sigorta seçeneklerinden yararlanabilecek.

“Sigorta güvencesini tam ihtiyaç anında müşterilerle buluşturuyoruz”

Cep telefonlarının günlük yaşamın ayrılmaz bir parçası haline geldiğine ve maliyetlerinin giderek arttığına dikkat çeken Fibasigorta Genel Müdür Yardımcısı Buket Erşan, “Evde, dışarıda, iş yerinde, her an her yerde kullandığımız cep telefonlarımızın maliyetleri her geçen gün artıyor. Akıllı telefonlar artık yalnızca bir iletişim aracı değil, hayatımızın ayrılmaz bir parçası. Ancak bir ekran kırılması, sıvı teması veya beklenmedik bir hasar, yüksek onarım ve telefon yenileme maliyetleriyle karşı karşıya kalınmasına neden olabiliyor” dedi.

Cep Telefonu Sigortası ile müşterilerin cihazlarını beklenmedik masraflara karşı güvence altına aldıklarını belirten Erşan, şöyle devam etti: “Fibasigorta Cep Telefonu Sigortası ile müşterilerimizin telefonlarını güvence altına alıyor, onları beklenmedik masraflara karşı koruyarak telefonlarını gönül rahatlığıyla kullanmalarını sağlıyoruz. Bu noktada 200’den fazla dünya teknoloji markasının resmi distribütörü olan ve 8 binden fazla aktif iş ortağına çözüm sunan Index Grup ile güçlerimizi birleştirdik. Index Grup’un güçlü satış ağı sayesinde Fibasigorta güvencesini müşterilerle tam da ihtiyaç anında, satış noktasında buluşturuyoruz.”

“Satın alma deneyimini tamamlayan hizmetler önem kazanıyor”

HB Bilişim AŞ Genel Müdürü Barış Karaman da teknoloji ürünlerinde tüketici beklentilerinin artık yalnızca doğru ürüne ulaşmakla sınırlı olmadığını belirtti.

Karaman, “Satın alma deneyimini tamamlayan, güven veren ve katma değer sağlayan hizmetler de karar sürecinin önemli bir parçası haline geldi. Fibasigorta ile hayata geçirdiğimiz bu birliktelik sayesinde iş ortaklarımızın müşterilerine satış anında hızlı, kolay ve güvenilir bir sigorta çözümü sunmalarını sağlıyoruz” dedi.

HB Bilişim olarak teknoloji ekosistemine değer katan iş birliklerini genişletmeyi amaçladıklarını kaydeden Karaman, “Stratejik ortaklıklarımızı artırmayı; sektör paydaşlarımızın rekabet gücünü destekleyen, son kullanıcı deneyimini zenginleştiren yenilikçi çözümler geliştirmeyi sürdüreceğiz” ifadelerini kullandı.

SEDDK’dan reasürans verilerinin SBM’ye aktarılmasına ilişkin yeni düzenleme​

Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), reasürans verilerinin Sigorta Bilgi ve Gözetim Merkezine (SBM) aktarılmasına ilişkin 2026/2 sayılı sektör duyurusunu yayımladı.

​SEDDK tarafından yayımlanan duyuruda, 5684 sayılı Sigortacılık Kanunu ile Sigortacılık Verilerinin Toplanması, Saklanması ve Paylaşılmasına Dair Yönetmelik hükümleri hatırlatılarak reasürans veri aktarım çalışmalarında yeni aşamaya geçildiği bildirildi.

Kefalet branşından sonra yangın ve mühendislik branşları da kapsama alındı

Duyuruda, Kurum tarafından yürütülen reasürans veri aktarım çalışmaları kapsamında ilk aşamada sigorta şirketlerince kefalet branşına ilişkin veri aktarım sürecinin tamamlandığı belirtildi. Gelinen aşamada kapsamın; yangın ve mühendislik branşlarını da içerecek şekilde genişletildiği vurgulandı.

Konuya ilişkin reasürans veri aktarım çalışmalarının başlatıldığına dair gerekli bilgilendirme ve duyuruların SBM ve Türkiye Sigorta Birliği (TSB) tarafından yapıldığı ifade edildi.

​Veri aktarımı için son tarihler belirlendi

​SEDDK, yangın ve mühendislik branşlarındaki reasürans verilerinin Merkez’e (SBM) doğru ve eksiksiz aktarılması için takvimi şu şekilde duyurdu;
2026 yılı poliçeleri: Öncelikli olarak 2026 yılında tanzim edilmiş poliçelere ait üretim ve hasar reasürans verileri ile reasürans anlaşma bilgilerinin 30 Eylül 2026 tarihine kadar aktarılması gerekiyor.
Geçmiş dönem verileri; 1 Ocak 2024 tarihinden itibaren aktarılması gereken verilerin ise 31 Aralık 2026 tarihine kadar SBM’ye aktarılması gerekiyor.

ALC Servis Van’da sigorta acenteleriyle buluştu

ALC Servis Van’da sigorta acenteleriyle buluştu

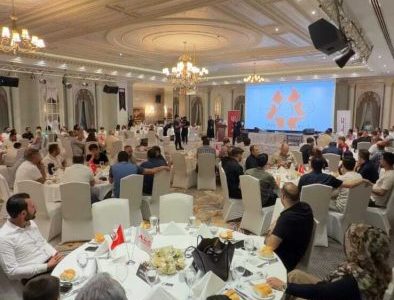
ALC Servis, Van bayisinin ev sahipliğinde bölgedeki sigorta acentelerini akşam yemeğinde bir araya getirdi. Buluşmada şirketin hizmet modeli, yaygın bayi ağı, yüzde 97’yi aşan müşteri memnuniyeti yaklaşımı ve “Değiştirmiyor, onarıyoruz” felsefesi acentelerle paylaşıldı.

Otomotiv onarım sektöründe faaliyet gösteren ALC Servis, Van’daki sigorta acenteleriyle özel bir akşam yemeğinde buluştu. Van bayisinin ev sahipliğinde gerçekleştirilen etkinliğe bölgedeki sektör temsilcileri yoğun ilgi gösterdi. Buluşmada ALC Servis’in hizmet anlayışı ve gelecek vizyonu hakkında bilgi verilirken, Türkiye genelindeki yaygın bayi ağının sağladığı saha gücü de ele alındı.

Yüzde 97’yi aşan müşteri memnuniyeti

Etkinlikte ALC Servis’in yüzde 97’yi aşan müşteri memnuniyetine odaklanan hizmet yaklaşımı öne çıktı. Şirketin temel yaklaşımını oluşturan “Değiştirmiyor, onarıyoruz” felsefesi kapsamında, araçların orijinalliğini korumaya yönelik onarım çözümlerinin acenteler ve sürücüler açısından sağladığı katma değer paylaşıldı.

“Kurumsal Esnaf” vizyonu acentelere anlatıldı

Gecede ALC Servis’in geleneksel esnaf yaklaşımını profesyonel hizmet standartlarıyla bir araya getiren “Kurumsal Esnaf” vizyonuna da vurgu yapıldı.

ALC Servis, Van’daki buluşmayla bölgedeki sigorta acenteleriyle ilişkilerini güçlendirirken yaygın hizmet ağı ve iş ortaklıklarıyla sahadaki çalışmalarını sürdürdüğünü belirtti.

Ev satışında DASK poliçesine yeni düzenleme

Zorunlu Deprem Sigortası Genel Şartları’nda değişikliğe gidildi. Yeni düzenlemeyle, satış ve benzeri işlemler sonucu sigortalı taşınmazın menfaat sahibinin değişmesi halinde DASK poliçesinin yeni hak sahibi adına devam ettirilmesine imkân tanındı. Değişiklik, bildirimden itibaren 24 saat içinde poliçeye işlenecek.

Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan “Zorunlu Deprem Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar”, 21 Ağustos 2026 tarihli ve 33347 sayılı Resmî Gazete’de yayımlandı.

Düzenlemeyle Zorunlu Deprem Sigortası Genel Şartları’nın C.4 maddesinde yer alan “Menfaat Sahibinin Değişmesi”hükümleri yeniden düzenlendi.

DASK poliçesi yeni hak sahibi adına devam edebilecek

Yeni düzenlemeye göre sözleşme süresi içinde satış ve benzeri işlemler nedeniyle sigorta konusu taşınmazın menfaat sahibinin değişmesi halinde tapudaki tescil tarihi esas alınacak.

Sigorta ettiren veya önceki menfaat sahibi, başvurusu üzerine işlem yapılan idare tarafından sonraki menfaat sahibine ilişkin bilgileri sigorta şirketine iletecek.

Yeni menfaat sahibinin sigortanın devamını istemesi halinde, menfaat değişikliği zeyil yoluyla poliçeye işlenecek ve sigorta sözleşmesi yeni hak sahibi adına devam edecek.

Bu durumda önceki menfaat sahibi prim iadesi talep edemeyecek.

Yeni hak sahibi devam etmek istemezse sözleşme sona erecek

Yeni menfaat sahibinin sigortanın devamını istemediği diğer durumlarda ise sözleşme sona erecek.

Yeni hak sahibi, değişikliği sözleşmenin varlığını öğrendiği tarihten itibaren 15 gün içinde sigorta şirketine bildirecek.

Değişiklik 24 saat içinde poliçeye işlenecek

İlgili sigorta şirketi veya acente de bildirimin alınmasından itibaren 24 saat içinde menfaat değişikliğini zeyil yoluyla poliçeye işlemekle yükümlü olacak.

Düzenlemeyle birlikte SEDDK ayrıca uygulamada oluşabilecek tereddütleri ve uygulama farklılıklarını gidermeye, uygulama birliğini sağlayacak gerekli düzenlemeleri yapmaya ve maddenin uygulanmasına ilişkin usul ve esasları belirlemeye yetkili olacak.

15 gün sonra yürürlüğe girecek

Zorunlu Deprem Sigortası’nda menfaat sahibi değişikliğine ilişkin yeni hükümler, Genel Şartların yayımı tarihinden 15 gün sonra yürürlüğe girecek. Düzenlemeyi SEDDK Başkanı yürütecek.

Referans Sigorta ilk yarıda prim üretimini yüzde 284 artırdı

Referans Sigorta, 2026 yılının ilk altı ayında prim üretimini geçen yılın aynı dönemine göre yüzde 284 artırarak 4,2 milyar TL’ye çıkardı. Şirketin net kârı yüzde 178 artışla 664 milyon TL’yi aşarken, aktif toplamı 10,7 milyar TL’ye, öz sermayesi ise 2,5 milyar TL’ye ulaştı.

Referans Sigorta, 2026 yılının ilk yarısında sürdürülebilir ve kârlı büyüme stratejisi doğrultusunda finansal göstergelerindeki yükselişini sürdürdü. Şirket, yılın ilk altı ayında toplam prim üretimini geçen yılın aynı dönemine göre yüzde 284 artırarak 4,2 milyar TL’ye taşıdı. Reel büyüme yüzde 190 olarak gerçekleşirken, net kâr geçen yılın aynı dönemine göre yüzde 178 artarak 664 milyon TL’yi aştı.

Kârlılık odaklı üretim, sıkı risk yönetimi ve operasyonel verimlilik yaklaşımını sürdüren şirket, ilk yarı sonuçlarıyla bilanço ve sermaye yapısını da güçlendirdi.

“Nitelikli ve kârlı büyümemizi sürdürüyoruz”

Referans Sigorta Genel Müdürü Oğuz Karahançer, 2026 yılının ilk yarısına ilişkin sonuçları değerlendirerek şirketin kârlı ve sürdürülebilir büyüme hedefleri doğrultusunda ilerlediğini söyledi.

Karahançer, “2026 yılının ilk altı ayında ulaştığımız 4,2 milyar TL’lik prim üretimi, yüzde 13,3’lük faaliyet gider oranımızla elde ettiğimiz sektör liderliği ve üst üste dört çeyrektir devam eden kârlılık grafiğimiz, uyguladığımız doğru risk yönetiminin somut bir sonucudur. Yılın ikinci çeyreğindeki kârlılık performansımızla birlikte reelde yüzde 190 büyüme kaydettik ve operasyonel verimlilikteki öncülüğümüzü koruduk. Etkin risk yönetimiyle hasar prim oranımızı yüzde 100’ün altına indirirken, Kasko branşında 5 günde tazminat ödemesi taahhüdümüzü hayata geçirdik. Bu başarılar; mali disiplinimizin, operasyonel hızımızın ve müşteri odaklı yaklaşımımızın en net göstergeleridir” dedi.

Acenteleri, iş ortakları ve bünyelerine kattıkları genç yeteneklerle pazar paylarını nitelikli biçimde büyüttüklerini belirten Karahançer, “Yılın ikinci yarısında da teknoloji yatırımlarımız ve güçlü sermaye yapımızla tüm paydaşlarımıza değer katmaya devam edeceğiz” ifadelerini kullandı.

Dört çeyrektir kâr açıklıyor

Referans Sigorta, 2026 yılının ikinci çeyreğindeki sonuçlarıyla üst üste dört çeyrek boyunca kâr açıklamış oldu. Şirket, geçen yılın aynı dönemine kıyasla yaklaşık iki kat büyüme kaydederek yüzde 190 reel büyümeye ulaştı.

Yılın ilk yarısı sonunda Referans Sigorta’nın aktif toplamı 10,7 milyar TL, öz sermaye toplamı ise 2,5 milyar TL olarak gerçekleşti.

Faaliyet giderlerinin brüt prime oranı yüzde 13,3

Referans Sigorta, etkin gider kontrolü ve uçtan uca dijitalleştirilmiş iş süreçleriyle faaliyet giderlerinin brüt prime oranını yüzde 13,3 seviyesinde tutarak bu göstergede sektör genelinde ilk sırada yer aldı.

Şirket, risk yönetimi politikalarının etkisiyle operasyonel rasyolarında da iyileşme sağladı. İkinci çeyrek sonuçlarına göre net hasar prim oranı bir önceki çeyreğe kıyasla 9 puan iyileşti. Etkin risk yönetimi sonucunda hasar prim oranı yüzde 100’ün altına çekildi.

Kasko hasarlarında 5 iş gününde ödeme

Müşteri deneyimi ve operasyonel süreçlerde hıza odaklanan Referans Sigorta, Kasko branşında yeni bir uygulamayı da devreye aldı.

Uygulama kapsamında Kasko hasarlarında gerekli tüm evrakların tamamlanmasının ardından 5 iş günü içinde tazminat ödemesi gerçekleştiriliyor. Şirket bu uygulamayla sigortalılara daha hızlı, kesintisiz ve güvenilir bir hasar deneyimi sunmayı hedefliyor.

Genç yetenekleri kendi bünyesinde yetiştiriyor

Referans Sigorta, büyüme stratejisini insan kaynağı yatırımlarıyla da destekliyor. Şirket, dışarıdan hazır yapı transfer etmek yerine kendi kurum kültürünü ve uzman kadrosunu içeriden yetiştirme yaklaşımını benimsiyor.
Bu doğrultuda hayata geçirilen yetenek ve staj programıyla gençlerin sigorta sektörüne kazandırılması ve şirketin organizasyonel yapısının içeriden yetişen insan kaynağıyla güçlendirilmesi amaçlanıyor.

Unico Sigorta’nın aktif büyüklüğü 33,9 milyar TL’ye ulaştı

Unico Sigorta, 2026 yılının ilk yedi ayında büyüme performansını sürdürdü. Şirketin öz kaynakları Temmuz 2026 itibarıyla 6,4 milyar TL’ye, aktif büyüklüğü 33,9 milyar TL’ye çıkarken net kârı 1,59 milyar TL’ye ulaştı. Prim üretimini 15 milyar TL’nin üzerine taşıyan şirketin pazar payı ise yüzde 2,07 seviyesine yükseldi.

Unico Sigorta, son beş yıldır dışarıdan sermaye girişi olmadan sürdürdüğü büyüme performansını 2026 yılının ilk yedi ayında da devam ettirdi. Şirketin öz kaynak, aktif büyüklük, üretim hacmi ve pazar payı göstergeleri 2021’den bu yana yükselişini sürdürdü.

Stratejik iş planı doğrultusunda büyümesini kendi öz kaynakları ve operasyonel performansıyla gerçekleştiren Unico Sigorta’nın öz kaynakları, 2021 yılı sonunda 356 milyon TL seviyesindeyken Temmuz 2026 itibarıyla 6,4 milyar TL’yeulaştı. Böylece şirketin öz kaynakları beş yıllık dönemde yaklaşık 18 kat arttı.

Aynı dönemde aktif büyüklük 1,5 milyar TL’den 33,9 milyar TL’ye çıkarak yaklaşık 22 kat büyüdü. 2025 yılı sonunda 27,3 milyar TL olan aktif büyüklük, 2026’nın ilk yedi ayında yüzde 25 artış gösterdi.

İlk yedi aylık net kâr 1,59 milyar TL oldu

Unico Sigorta’nın net kârı 2021 yılında 154,5 milyon TL seviyesindeyken, şirket 2026’nın ilk yedi ayında 1,59 milyar TL net kâr elde etti. Böylece kârını beş yıllık dönemde 10 katın üzerinde artırdı.

Şirketin 2026 yılının ilk yedi ayında ulaştığı net kâr, 2025 yılının tamamında elde edilen 1,4 milyar TL’lik kârı da geride bıraktı.

Prim üretimi 15 milyar TL’yi aştı

Unico Sigorta, 2021 yılı sonunda 1,2 milyar TL olan prim üretimini Temmuz 2026 sonu itibarıyla 15 milyar TL’nin üzerine taşıdı. Aynı dönemde şirketin pazar payı yüzde 1,44’ten yüzde 2,07’ye yükseldi.

Şirket, 2026 yılını 30 milyar TL’nin üzerinde prim üretimiyle tamamlamayı öngörüyor.

Temmuz 2026 verilerine göre Unico Sigorta, kasko branşında yüzde 3,4, trafik sigortasında ise yüzde 4,7 pazar payınaulaştı. Şirket, bu sonuçlarla oto sigortalarında ilk 10 şirket arasındaki konumunu sürdürdü.

Unico Sigorta’nın müşteri sayısı 1,7 milyona, poliçe sayısı ise 2,5 milyona ulaştı.

Acente ağıyla yüz yüze iletişim sürüyor

Unico Sigorta, büyüme stratejisinin önemli unsurlarından biri olarak acente ağıyla iş birliğini sürdürüyor. Şirket, iş ortaklarıyla doğrudan iletişimi güçlendirmek amacıyla saha ziyaretlerini düzenli olarak gerçekleştirirken, yakın dönemde Türkiye genelindeki acente ağını yeniden yerinde ziyaret etti.

Gerçekleştirilen ziyaretlerle acentelerin ihtiyaçlarının doğrudan değerlendirilmesi ve iş ortaklarıyla iletişimin güçlendirilmesi hedeflendi.

“Tüm temel göstergelerde sürekli büyüme kaydettik”

Unico Sigorta Genel Müdürü Ender Güzeler, son yıllarda elde edilen büyümenin şirketin uzun vadeli stratejisinin sonucu olduğunu belirterek “Öz kaynaklarımızdan aktif büyüklüğümüze, üretim hacmimizden pazar payımıza kadar tüm temel göstergelerde yıllar içinde sürekli ve aralıksız bir büyüme kaydettik. Bu tablo bize göre tesadüfi değil, disiplinli bir çalışmanın sonucu. Yaz döneminde Türkiye genelindeki acentelerimizin büyük bölümünü yerinde ziyaret ederek onlarla bire bir temas kurduk; bu ziyaretler, sahadaki gücümüzün ve iş ortaklarımızla kurduğumuz güçlü iletişimin en somut göstergesi oldu” açıklamalarında bulundu.

Güzeler, önümüzdeki döneme ilişkin hedeflerini de paylaşarak “Bundan sonraki dönemde de aynı istikrar ve kararlılıkla büyümeye devam edeceğiz. Ayrıca yeni ve farklı ürün ve iş modellerimizi de yakın gelecekte teker teker açıklayarak yürürlüğe koyacağız” dedi.

Oto sigortalarında yeni dönem hasar süreçlerini hızlandıracak

Trafik ve kasko sigortalarında 2026 yılında devreye alınan düzenlemelerle eksper atamalarından değer kaybına, hasar başvurularından sigorta şirketleriyle doğrudan iletişime kadar birçok süreç yeniden şekilleniyor. Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir, düzenlemelerin hak sahiplerinin tazminatlarına daha hızlı ulaşmasına ve sigortaya duyulan güvenin güçlenmesine katkı sağlayacağını belirtti.

Oto sigortalarında 2026 yılında peş peşe hayata geçirilen düzenlemeler, hasar yönetiminde yeni bir dönemin önünü açtı. Eksper atamalarının merkezi sisteme taşınması ve 1 Temmuz’da yürürlüğe giren Trafik Sigortası Genel Şartları’ndaki değişikliklerin ardından, 22 Temmuz’da yayımlanan 2026/22 sayılı Genelge ile hasar başvurularına ilişkin yeni bir adım daha atıldı.

Yeni uygulamalarla hak sahiplerinin poliçelerinden doğan haklara daha kolay ve hızlı ulaşması, hasar süreçlerinin kısalması ve sigorta şirketleriyle doğrudan iletişimin güçlendirilmesi amaçlanıyor. 1 Eylül’de devreye girecek Ortak Hasar İhbar Merkezi (OHİM) de bu sürecin önemli parçalarından birini oluşturacak.

Anadolu Sigorta, birbirini tamamlayan düzenlemelerin hasar hizmet kalitesinin artırılması ve sigortaya duyulan güvenin güçlendirilmesi açısından önemli olduğunu değerlendiriyor.

“Sigortalıların haklarına daha hızlı ulaşmasını sağlayan bir yapı kuruluyor”

Düzenlemeleri değerlendiren Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir, 2026 yılının sektör açısından önemli yapısal değişikliklerin hayata geçirildiği bir yıl olduğunu belirterek “Eksper atamalarının merkezi bir yapıya kavuşturulması, değer kaybının maddi hasarla birlikte değerlendirilmesi ve Ortak Hasar İhbar Merkezi’nin devreye alınması birbirini tamamlayan önemli adımlar. Bu düzenlemelerle, hak sahiplerinin zararlarının daha hızlı tespit edilmesi ve tazminatlarına doğrudan ulaşabilmeleri kolaylaşıyor. Özellikle değer kaybı için ayrıca başvuru gerekliliğinin ortadan kalkmasını çok kıymetli buluyoruz. Poliçeden doğan bir hakkın, vatandaşımız bu hakkın farkında olmasa dahi değerlendirmeye alınması, sigortanın koruyucu rolünü güçlendiren önemli bir gelişme. Anadolu Sigorta olarak bu dönüşümün hasar hizmet kalitesini artıracağına, sigortaya duyulan güveni ve sigorta bilincini güçlendireceğine inanıyoruz” dedi.

Türkdemir, SEDDK’nın çalışmalarına ilişkin de “Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu’nun ve değerli yöneticilerinin sektörümüzün gelişimi adına ortaya koyduğu kararlılığı çok kıymetli buluyoruz. Anadolu Sigorta olarak sigortalılarımızın haklarına daha kolay ulaşmasını sağlayan, hasar süreçlerini iyileştiren ve sektörümüze duyulan güveni güçlendiren bu dönüşüme aktif katkı sunmaya devam edeceğiz” değerlendirmesinde bulundu.

Eksper atamalarında merkezi sistem 1 Ağustos’ta Türkiye geneline yayıldı

Yılın başında yapılan mevzuat değişikliğiyle trafik sigortası kapsamında hasar tespiti için gerçekleştirilen eksper atamalarının Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden sıralı olarak yapılmasına yönelik yeni sisteme geçildi.

Nisan ayında Bursa ve Ordu’da pilot olarak başlayan uygulama, temmuz ayında yedi ilin daha sisteme dahil edilmesiyle genişletildi. 1 Ağustos itibarıyla uygulama Türkiye geneline yayıldı. Kasko poliçeleri kapsamında tam ve ağır hasara uğrayan araçlar için gerçekleştirilecek eksper atamalarının da SBM üzerinden yapılması zorunlu hale getirildi.

Pilot uygulama döneminde SEDDK, TOBB, SBM, Türkiye Sigorta Birliği ve sigorta şirketleri temsilcisinin yer aldığı bir komite oluşturuldu. Anadolu Sigorta da sistemin geliştirilmesine yönelik çalışmalara aktif katkı sağladı.

Değer kaybı maddi hasarla birlikte değerlendiriliyor

Oto sigortalarında hak sahiplerini doğrudan ilgilendiren bir diğer düzenleme 1 Temmuz’da yürürlüğe girdi. Yeni uygulamayla trafik kazasında maddi hasara uğrayan hak sahiplerinin araçlarında oluşan değer kaybı için ayrıca başvuru yapması gerekmiyor.

Maddi hasar dosyasını inceleyen eksper, aynı süreç içerisinde araçta değer kaybı oluşup oluşmadığını da değerlendiriyor. Değer kaybının tespit edilmesi durumunda maddi hasar ile değer kaybı aynı rapor kapsamında ele alınabiliyor.

Böylece hak sahiplerinin maddi hasar sürecinin sonuçlanmasını bekledikten sonra değer kaybı için yeniden başvurmasına ve ikinci bir ekspertiz sürecini takip etmesine gerek kalmıyor.

Anadolu Sigorta, uygulamanın özellikle poliçeden doğan hakları konusunda yeterli bilgi sahibi olmayan kişilerin haklarına eksiksiz ve zamanında ulaşmasına katkı sağlayacağını öngörüyor. Değer kaybı hesaplamalarında standartlaşmanın da yetkisiz aracılık faaliyetleri ile uyuşmazlıkların azalmasını desteklemesi bekleniyor.

Ortak Hasar İhbar Merkezi 1 Eylül’de devreye alınacak

Hasar yönetimindeki yeni dönemin bir diğer önemli adımı 1 Eylül’de atılacak. SEDDK tarafından 22 Temmuz’da yayımlanan 2026/22 sayılı Genelge ile motorlu araç sigortalarında hak sahiplerinin hasar ve tazminat başvurularının, sigorta şirketlerinin mevcut doğrudan başvuru kanallarına ek olarak Ortak Hasar İhbar Merkezi üzerinden alınmasına ilişkin esaslar belirlendi.
OHİM ile başvuruların SBM aracılığıyla daha kolay, etkin, izlenebilir ve denetlenebilir biçimde işlenmesi hedefleniyor.

OHİM üzerinden gerçekleştirilen geçerli başvurular, SBM veri tabanına ulaştığı tarih ve saat itibarıyla ilgili sigorta şirketine veya ilgili kuruluşa yapılmış sayılacak. Sigorta şirketi ise başvurunun kendisine iletilmesini takip eden iş günü içerisinde hak sahibiyle iletişime geçerek gerekli belgeler, ekspertiz işlemleri, tahmini onarım süresi ve değer kaybı hesaplaması konusunda bilgi verecek.

Yeni uygulamayla sigorta şirketlerinin poliçe ve bilgilendirme metinlerinde OHİM üzerinden başvuru yapılabileceğine ilişkin bilgiye yer vermesi de zorunlu olacak. Alo 193 Sigorta Hasar İhbar ve Şikâyet Hattı ise poliçelerin ön yüzünde görünür şekilde yer alacak.

Anadolu Sigorta, yıl boyunca hayata geçirilen düzenlemelerin hasarın gerçekleşmesinden tazminatın ödenmesine kadar uzanan sürecin daha hızlı ve bütünleşik yürütülmesine katkı sağlayacağını öngörüyor. Doğrudan başvuru imkânlarının güçlendirilmesiyle hak sahiplerinin yetkisiz aracılara ihtiyaç duymadan sigorta şirketlerine ulaşmasının da kolaylaşması bekleniyor.